Épinglé · Le deck du pitch
Le deck promoteur, quinze diapositives
Gros caractères, 26 octobre 2026. Envoyez le PDF ; présentez à partir du PPTX.
Gros caractères, 26 octobre 2026. Envoyez le PDF ; présentez à partir du PPTX.
| Rang | Votre stake | Filleuls directs | Plus grande brancheChaque côté | Toutes les autres branches | Fourchette DAO |
|---|---|---|---|---|---|
| V1 | $500 | 3 | $10,000 | $10,000 | 5–10% |
| V2 | $1,500 | 4 | $50,000 | $50,000 | 8–15% |
| V3 | $3,000 | 5 | $150,000 | $150,000 | 10–20% |
| V4 | $5,000 | 6 | $300,000 | $300,000 | 15–25% |
La voie rapide : d’abord votre propre stake, puis les filleuls directs ($100 ou plus chacun), puis deux côtés à la fois. La plus grande branche qualifie le rang ; toutes les autres branches ensemble forment la petite zone, et c’est sur la petite zone que la récompense DAO est payée, alors développez-la en premier. Fourchettes telles qu’indiquées ; pas une promesse de rendement.
Commencez par le pitch, puis les sept étapes pour entrer dans le système, puis les chiffres, puis l’approfondissement. Posez n’importe quelle question et la réponse apparaît ici même, avec l’image qui l’accompagne. Chaque fichier, chaque chiffre avec son plafond et sa date, chaque lien officiel. Envoyez depuis cette page. Ne transférez pas d’anciennes copies.
Lisez le pitch, puis faites les sept étapes ci-dessous dans l’ordre, en une soirée, avec un petit montant. Tout ce qui va plus loin sur cette page, les chiffres, les déclarations officielles, les objections, le matériel leader, vient après, une fois que vous êtes entré.
Le projet envoie désormais à chaque nouveau partenaire international un message avant de parler de mécanismes, de rendements ou de prix : comment Spartan OS a atteint 35 millions USDT, avec la correction et la reprise laissées telles quelles, et les six lignes de culture que les premières communautés en ont tirées. Envoyez-le avant le deck quand la personne a le temps de lire, après le deck quand elle ne l’a pas. Le message, en entier, avec les versions courtes.
Chaque taux porte son plafond et sa date, tel qu’indiqué par Spartan OS les 7 et 14 septembre 2026. Les taux varient ; les plafonds sont fixés à l’entrée. Rien ici n’est une garantie et rien ici n’est un conseil financier. Présentez les fichiers tels qu’ils ont été publiés ; traduisez avec approbation ; ne modifiez jamais un chiffre. Les liens officiels viennent uniquement d’anubischain.ai, et aucun compte officiel ne vous demandera jamais votre phrase de récupération (seed phrase).
Conçu pour Zoom. Origin, la chaîne, Spartan OS, les cinq flux de revenus, le staking, les bonds, le staking ou le bond sur $5,000, l’échelle V1 à V12 et comment se bâtit un rang, O², comment démarrer, et les liens officiels avec codes à scanner.
Le PDF s’ouvre sur n’importe quel téléphone. Le PPTX est entièrement modifiable, avec les notes du présentateur sur chaque diapositive.
Édition gros caractères, dans toutes les langues depuis le 26 octobre 2026, quinze diapositives : la comparaison du staking et du bond 540 jours sur $5,000 et la structure de rang à deux branches ajoutées, les chiffres de la chaîne et de Spartan OS relevés à nouveau le 15 novembre 2026.
Cliquez sur une diapositive pour l’afficher en plein format. Les images des diapositives sont faites pour les écrans ; envoyez le PDF, pas des captures d’écran.
Les mêmes quinze diapositives, les mêmes chiffres, vérifiés ligne par ligne par rapport à l’anglais. L’édition anglaise est la référence ; les autres sont rééditées après chaque modification de celle-ci.
Pour la personne qui n’a jamais eu de wallet. Wallet, chaîne, carburant, USDT, le lien de parrainage, le bond 540 jours, le premier claim. Chaque étape a sa version écrite et les films de l’équipe Phalanx qui l’accompagnent, un par wallet. Faites-les dans l’ordre, en une soirée, avec un petit montant d’abord. Le staking ne fait pas partie des sept : il vient après que vous êtes entré et que vous détenez du RM acheté auprès de votre leader. Envoyez cette section à une nouvelle personne plutôt que de l’expliquer lors d’un appel.
Installez Bitget Wallet depuis la fiche officielle de la boutique d’applications (Anubis Chain le recommande ; la chaîne y est intégrée, et le swap et le cross-chain fonctionnent à l’intérieur). OKX Wallet, TokenPocket, Binance Wallet ou MetaMask fonctionnent aussi, avec le réseau ajouté à la main à l’étape 2. Créez un nouveau wallet, écrivez la phrase de récupération (seed phrase) sur papier, et gardez le papier hors ligne. Aucun compte officiel ne vous la demandera jamais.
Un téléphone ou un ordinateur, dix minutes, un stylo.
Le wallet affiche une adresse qui commence par 0x. Cette adresse est la même sur toutes les chaînes EVM, y compris Anubis.
Tous les films, par wallet, dans Tutoriels.
Dans Bitget Wallet, Anubis figure déjà dans la liste des réseaux : passez dessus. Dans tout autre wallet, ajoutez un réseau personnalisé avec exactement ces valeurs : nom Anubis, RPC https://rpc.anubispace.org, ID de chaîne 6714, symbole DAI, explorateur https://browser.anubispace.org. Si la recherche du wallet affiche plusieurs réseaux appelés Anubis, n’en choisissez aucun ; l’ID de chaîne 6714 est le seul identifiant qui compte.
Les cinq valeurs ci-dessus. Rien d’autre.
Le wallet affiche l’ID de chaîne 6714 et un solde en gasDAI (0 pour l’instant). chainlist.org/chain/6714 affiche les mêmes valeurs.
Tous les films, par wallet, dans Tutoriels.
Chaque transaction sur Anubis coûte une fraction de centime, payée en gasDAI. Un wallet sans gasDAI ne peut rien faire, donc cette étape vient avant le premier transfert. Sur BNB Chain, achetez ou swappez cinq à dix dollars en DAI, puis transférez-les par bridge vers Anubis : app.anubisbridge.com, galebridge.net, ou l’écran cross-chain dans Bitget Wallet, tapé à la main, jamais depuis un lien dans un chat. Source BNB Chain, destination Anubis (6714). Les DAI arrivent en gasDAI.
Cinq à dix dollars de DAI sur BNB Chain, et un peu de BNB pour le gas du retrait là-bas.
Le wallet, sur Anubis, affiche un solde en gasDAI. Collez votre adresse dans browser.anubispace.org et le même solde apparaît.
Tous les films, par wallet, dans Tutoriels.
Achetez des USDT sur n’importe quel exchange et retirez-les vers votre adresse de wallet sur BNB Chain (BEP-20) ; c’est la chaîne source la moins chère pour un bridge. Puis transférez-les par bridge vers Anubis de la même manière que les DAI : 10 à 50 USDT d’abord, le reste une fois arrivés. Anubis Bridge est gratuit et plus lent (les leaders ont indiqué deux à trois heures) ; GaleBridge prend quelques secondes et facture 0.5% à 1.5%, tel qu’indiqué le 7 septembre. N’envoyez jamais, plus tard, des actifs Anubis directement vers un exchange ; faites d’abord le bridge dans l’autre sens.
Des USDT sur BNB Chain, le gasDAI de l’étape 3. Le bridge affiche les frais avant que vous approuviez.
browser.anubispace.org affiche le solde USDT de votre adresse Anubis.
Tous les films, par wallet, dans Tutoriels.
Rejoignez d’abord le canal Phalanx, puis ouvrez la dApp Spartan OS sur spartanar.org via le lien de parrainage que votre leader vous donne en personne, ou saisissez le code d’invitation là où la dApp le demande. Connectez le wallet sur Anubis et laissez-le se synchroniser. La dApp lie le parrain (la personne qui vous a invité) la première fois que le wallet se connecte, et cela ne peut plus être modifié ensuite ; n’utilisez donc jamais un lien venant d’un chat public. Le tableau de bord affiche ensuite les taux et les plafonds en direct pour chaque produit : ce sont ces chiffres qu’il faut citer, jamais ceux d’un chat.
Le lien ou le code de la personne qui vous a présenté, et le wallet contenant les USDT et le gasDAI.
Le tableau de bord affiche votre adresse, votre solde USDT et le nom de votre parrain.
Tous les films, par wallet, dans Tutoriels.
Sur le tableau de bord, choisissez le bond de liquidité, 540 jours. Vous payez en USDT et recevez du RM au prix du bond, qui est inférieur au prix du marché : le 9 novembre 2026, le bond 540 jours était 26.00% sous le marché (1,000 USDT achetaient 40.44 RM contre 32.10 au marché), et le projet indique que la remise n’est pas fixe. Le capital et les récompenses sont libérés chaque jour sur les 540 jours, avec un plafond de 5× l’entrée en USDT, fixé à l’entrée, et les récompenses journalières peuvent être réinvesties. C’est l’entrée que l’équipe internationale recommande à ce stade, et elle vient avant tout staking : le staking suit une fois que vous êtes dans le système et détenez du RM acheté auprès de votre leader. Lisez le prix du bond, la remise et le plafond à l’écran avant de confirmer, et passez d’abord le montant dans le calculateur.
Des USDT sur Anubis, du gasDAI pour les frais. À partir d’un dollar ; testez d’abord avec un petit bond.
Le bond apparaît sur le tableau de bord avec sa durée, son prix et son plafond. Les taux et les remises varient ; les plafonds sont fixés à l’entrée. Rien ici n’est une promesse de rendement.
 Version française en préparation
Tous les films, par wallet, dans Tutoriels.
Chaque libération, qu’elle vienne du bond, du staking, des récompenses de rang ou du revenu de niveau, se réclame via la turbine (le pool turbo) : vous achetez la même quantité de RM sur RocketSwap, un pour un, attendez 24 heures, et les deux montants sont à vous. Pour voir le RM et le GD dans le wallet, importez une fois leurs adresses de contrat depuis la section Conditions du jour (comparez les quatre premiers et les quatre derniers caractères). Les intérêts se composent s’ils restent en place ; les récompenses supplémentaires non, donc réclamez-les chaque jour.
Du gasDAI pour le claim et des USDT pour l’achat équivalent sur RocketSwap.
Le claim et l’achat équivalent apparaissent tous deux sur browser.anubispace.org sous votre adresse ; le wallet liste le RM et le GD.
Le staking ne fait pas partie des sept. Il vient après que vous êtes dans le système et détenez du RM acheté auprès de votre leader : à partir de là, les produits de staking du tableau de bord (flexible, 180, 360 et 540 jours) vous sont ouverts, avec le taux et le plafond lus à l’écran le jour même. Le bond est l’entrée ; le staking est ce qui le suit, avec des tokens venus de votre leader. Les leçons C4 et C5 montrent les écrans de staking.
Tapez les adresses, ne cliquez pas dessus : les liens viennent uniquement d’anubischain.ai ou des comptes X officiels. Vérifiez que l’ID de chaîne est 6714. Vérifiez les quatre premiers et les quatre derniers caractères de chaque adresse. Testez chaque nouvelle route avec un petit montant. Gardez la phrase de récupération sur papier. Aucun compte officiel ne vous la demandera jamais. Chaque taux sur cette page porte son plafond et sa date ; les taux varient, les plafonds sont fixés à l’entrée, et rien ici n’est une promesse de rendement.
Le canal, le lien de parrainage, puis les sept étapes. Dans cet ordre, parce que le lien rattache le compte à sa branche la première fois que le wallet se connecte, et cela ne peut pas être annulé.
Le canal de la communauté sur Telegram : les annonces, les appels, le matériel en cours, et les personnes qui répondront à vos premières questions. Tout ce qui est sur cette page y est publié en premier.
La dApp Spartan OS place chaque compte sous la personne qui l’a invité. Ouvrez le lien, connectez le wallet, et la dApp lie le parrain (la personne qui vous a invité). Cela ne peut plus être modifié ensuite ; utilisez donc le lien de votre leader, pas un lien venant d’un chat.
Code de parrainage (l’adresse de wallet dans le lien) : 0x83659d0BDF57ac8550060E869fC5926e52E2e5Fe
Wallet, Anubis Chain, gasDAI, USDT, le lien de parrainage, le bond 540 jours, le premier claim. Une soirée, un petit montant d’abord. La section Entrer parcourt chacune d’elles avec la version écrite et les films de l’équipe, un par wallet.
Trois cents ont tenu le passage parce que chacun couvrait le suivant. La communauté fonctionne de la même manière : chaque chiffre porte son plafond et sa date, personne ne promet de rendement, les liens viennent uniquement de cette page ou des comptes officiels, et une question qui n’a pas sa réponse ici va à un leader plutôt qu’à une supposition. Un promoteur qui respecte ces quatre règles peut se voir confier une équipe.
Ouvrez cette page dans Safari. Touchez le bouton de partage, puis Sur l’écran d’accueil, puis Ajouter. L’icône ouvre la bibliothèque en plein écran, sans la barre du navigateur.
Ouvrez cette page dans Chrome. Touchez les trois points, puis Ajouter à l’écran d’accueil (ou Installer l’application), puis Ajouter.
Dans Chrome ou Edge, cliquez sur l’icône d’installation à droite de la barre d’adresse, ou sur les trois points puis Installer. La bibliothèque s’ouvre dans sa propre fenêtre.
Une fois installée, les pages que vous avez ouvertes restent lisibles quand la connexion tombe ; les nouvelles éditions se chargent quand vous êtes de nouveau en ligne. Rien n’est stocké au-delà de la page elle-même et des fichiers que vous avez consultés.
Les chiffres qu’on demande chaque jour à un promoteur, relevés sur la dApp à une date donnée et marqués de cette date. Les taux varient et la dApp fait référence : si l’écran devant vous diffère de cette page, c’est l’écran qui compte, et la page est mise à jour à l’édition suivante.
| Bond | Prix du bond | Sous le marché | Plafond, le même que le stake |
|---|---|---|---|
| Bond 180 jours | $30.3089 | 2.79% | 4× |
| Bond 360 jours | $26.0668 | 19.52% | 4.5× |
| Bond 540 jours | $24.7272 | 26.00% | 5× |
Stakes long terme à 1.1%, 1.2% et 1.3% par jour tel qu’indiqué le 7 septembre 2026 (14 septembre : plus de 1.0%, 1.1% et 1.2%) ; la dApp affiche le plafond, pas le taux. Un bond achète des RM sous le prix et paie comme le stake correspondant sous le même plafond, sans réserve de récompenses supplémentaires. Le coffre de stabilité libère 250% de l’ordre ; minimum 500 USDT ; la récompense en GD est acquise linéairement sur 30 semaines ; les claims passent par la turbine.
Page Data Analysis de la dApp. La page DAO précise que ses chiffres sont l’instantané du dernier rebase, pas le temps réel.
Comparez les quatre premiers et les quatre derniers caractères avec la page de l’explorateur, et vérifiez le nom du token que le wallet lit : Rome pour RM, Gladiator pour GD. Adresses RM et GD telles que publiées par le support d’Anubis Chain le 13 septembre 2026 et confrontées à l’explorateur le 9 novembre 2026 ; adresses des USDT et DAI adossés telles qu’imprimées dans les 100 Questions de la chaîne. Si une adresse dans un chat diffère de celles-ci, c’est le chat qui a tort.
| Contrat | Adresse | Sur l’explorateur | Transactions | Transferts de tokens | |
|---|---|---|---|---|---|
| Token RM (Rome) | 0x2e045e1380f5f5b6e7550328910a7377c9fce59d | contrat · source non vérifiée · Rome | 3,206,260 | 112 | |
| Token GD (Gladiator) | 0x21b6b0b3fab224921d3054d187e324a673411b4c | contrat · source non vérifiée · Gladiator | 6,104 | 6 | |
| USDT (adossé) | 0xDfb6a28BC6DC51fed17c27C880F2c66cDd040A3e | contrat · source vérifiée · HyperlaneSyntheticToken | 2,999,241 | 74 | |
| DAI (adossé) | 0x83fd06F0846d9D90B3016bF670Efe2E0B11cDe14 | contrat · source vérifiée · HyperlaneSyntheticToken | 6,391,028 | 799 | |
| Trésorerie | 0x4A9f64917Bd06ffcB03b2910445b451C04e3f2A1 | contrat · source non vérifiée | 43 | 31,879 | |
| Staking flexible | 0x52eAF5237522cd96cDa342C640571c34A7aA3740 | contrat · source non vérifiée | 2,007,174 | 4,107,014 | |
| Staking 180 jours | 0x726CD25cd37fCD2D0dcf9Fa56059CCb542f80197 | contrat · source non vérifiée | 620,974 | 1,246,412 | |
| Staking 360 jours | 0x84BAfF07E17E8d8563585beE533A92a193E1AfC5 | contrat · source non vérifiée | 139,503 | 204,877 | |
| Staking 540 jours | 0x99F715628b35E5b4FECEB26420543e3E704ad98b | contrat · source non vérifiée | 1,232,394 | 2,407,343 | |
| Bond de liquidité 180 jours | 0x1f3553461FD62b4aedF19c5Cc7bD5d3B151cCd2D | contrat · source non vérifiée | 24,784 | 16,023 | |
| Bond de liquidité 360 jours | 0x7F8a46274e50249E76Bd49ff819030353ee0F54D | contrat · source non vérifiée | 26,367 | 23,164 | |
| Bond de liquidité 540 jours | 0xB2e97AC63d4ee96C68d4d769282e1fF10950Bc11 | contrat · source non vérifiée | 198,841 | 722,452 | |
| Bond fixe long terme 180 jours | 0xC3462e1052A4150Beb5aBe0402383111b1A878aA | contrat · source non vérifiée | 18 | 0 | |
| Bond fixe long terme 360 jours | 0xB1Ea4aa45DD751512F2f80F88f90A021c2842689 | contrat · source non vérifiée | 12 | 0 | |
| Bond fixe long terme 540 jours | 0x7E171bFb09A4A5Ec23E0C713C82Cf0BD31fcFCB0 | contrat · source non vérifiée | 10 | 0 | |
| Contrat de burn | 0x7bAfD7622f137Fa9cDDaf304cd58CA28c3eA758A | contrat · source non vérifiée | 25,172 | 0 | |
| Récompenses communautaires | 0xE691522f79Cf30C82DAbDadebE04F2348690f351 | contrat · source non vérifiée | 597,889 | 1,162,398 | |
| Turbo (moteur 1:1) | 0xf9A76fF9AAcA29deA56B57c21de0C0E31f36C4Cd | contrat · source non vérifiée | 3,367,109 | 13,253,148 | |
| Gestion du score d’activité | 0x377f3416262c4320318aC053Bd4CD2BfAED5C6da | contrat · source non vérifiée | 4 | 0 | |
| Coffre de stabilité | 0xabFe1C8b66D64Bc96645b5811aD1d2636b4473E7 | contrat · source non vérifiée | 3,426 | 3,908 | |
| Charge Incentive Pool (pool d’incitation) | 0x0c52A0ac4c59b5144DB1E92755137138995d53Fd | Pas un contrat sur l’explorateur : une simple adresse, aucune transaction propre, 163 transferts de tokens reçus. Non confirmé ; n’y envoyez rien et demandez au projet. | 0 | 265 |
Vingt des vingt et une adresses sont des contrats avec un historique actif : le contrat Turbo à lui seul a dépassé trois millions de transactions, le pool flexible deux millions. L’adresse du Charge Incentive Pool (pool d’incitation) n’est pas un contrat sur l’explorateur et est signalée ci-dessus. Le code source est vérifié sur l’explorateur pour les contrats des tokens USDT et DAI seulement (tokens synthétiques Hyperlane) ; RM, GD et chaque contrat produit sont déployés avec un bytecode public et des transactions publiques, et leur source lisible n’est pas publiée. Un lecteur peut observer chaque transaction ; il ne peut pas encore lire les règles dans le code. Dites-le quand on vous le demande, et notez que le projet peut y remédier en faisant vérifier les contrats.
Un membre qui veut voir où est allé son stake ouvre sur l’explorateur le contrat de staking de sa durée et y trouve sa propre transaction. Un membre qui reçoit une adresse dans un chat la compare avec ce tableau : les quatre premiers et les quatre derniers caractères, puis le nom que l’explorateur affiche. La liste anglaise diffusée le 26 septembre contenait une espace parasite dans l’adresse du bond de liquidité 540 jours ; l’adresse ci-dessus est celle de l’explorateur.
Spartan OS · adresses de contrat telles que publiées par les comptes de service du projet, 25 et 26 septembre 2026 · vérifiées sur browser.anubispace.org le 9 novembre 2026

Token RM (Rome) : 0x2e045e1380f5f5b6e7550328910a7377c9fce59d
Token GD (Gladiator) : 0x21b6b0b3fab224921d3054d187e324a673411b4c
USDT (adossé) : 0xDfb6a28BC6DC51fed17c27C880F2c66cDd040A3e
DAI (adossé) : 0x83fd06F0846d9D90B3016bF670Efe2E0B11cDe14
Trésorerie : 0x4A9f64917Bd06ffcB03b2910445b451C04e3f2A1
Staking flexible : 0x52eAF5237522cd96cDa342C640571c34A7aA3740
Staking 180 jours : 0x726CD25cd37fCD2D0dcf9Fa56059CCb542f80197
Staking 360 jours : 0x84BAfF07E17E8d8563585beE533A92a193E1AfC5
Staking 540 jours : 0x99F715628b35E5b4FECEB26420543e3E704ad98b
Bond de liquidité 180 jours : 0x1f3553461FD62b4aedF19c5Cc7bD5d3B151cCd2D
Bond de liquidité 360 jours : 0x7F8a46274e50249E76Bd49ff819030353ee0F54D
Bond de liquidité 540 jours : 0xB2e97AC63d4ee96C68d4d769282e1fF10950Bc11
Bond fixe long terme 180 jours : 0xC3462e1052A4150Beb5aBe0402383111b1A878aA
Bond fixe long terme 360 jours : 0xB1Ea4aa45DD751512F2f80F88f90A021c2842689
Bond fixe long terme 540 jours : 0x7E171bFb09A4A5Ec23E0C713C82Cf0BD31fcFCB0
Contrat de burn : 0x7bAfD7622f137Fa9cDDaf304cd58CA28c3eA758A
Récompenses communautaires : 0xE691522f79Cf30C82DAbDadebE04F2348690f351
Turbo (moteur 1:1) : 0xf9A76fF9AAcA29deA56B57c21de0C0E31f36C4Cd
Gestion du score d’activité : 0x377f3416262c4320318aC053Bd4CD2BfAED5C6da
Coffre de stabilité : 0xabFe1C8b66D64Bc96645b5811aD1d2636b4473E7
Charge Incentive Pool (pool d’incitation) : 0x0c52A0ac4c59b5144DB1E92755137138995d53Fd (pas un contrat sur l’explorateur au 9 novembre 2026 ; non confirmé)
Deux calculateurs. Le premier prend un montant et un produit et montre ce qu’il paie, quand il atteint son plafond, et comment chaque produit se compare pour le même montant. Le second prend votre propre position et vos branches, trouve le rang, et montre ce que la communauté paie pour deux, trois, quatre, cinq ou six branches du même volume. Chaque hypothèse est écrite à côté du chiffre qu’elle modifie.
Les chiffres côte à côte utilisent le taux et le plafond de chaque produit tels qu’affichés le , sans intérêts composés, réclamés chaque jour, au prix du RM supposé. Les jours jusqu’au plafond comptent le capital à l’intérieur du plafond, tel que confirmé le 26 septembre 2026. Les récompenses supplémentaires, l’énergie et les GD sont indiqués là où le produit les comporte.
Chaque carte redécoupe votre volume d’équipe total actuel en autant de branches égales et applique les mêmes règles. La grande zone qualifie ; la petite zone (toutes les autres branches ensemble) est ce sur quoi la récompense DAO est payée. Plus de branches placent plus du même volume dans la petite zone, tant que la plus grande branche franchit encore le seuil.
Les lignes de référence supposent que la petite zone se situe exactement à la condition requise. Stake personnel, nodes et taille de l’écosystème tels qu’imprimés en page 16 de l’Economic Model Analysis, sauf V12 : 50,000 USDT tel que confirmé le 26 septembre 2026 (les 25,000 de cette page ne sont pas à utiliser, et il n’y a pas de paramètre distinct de poids de gouvernance). Les fourchettes sont payées à l’intérieur de la plage selon le score AICS. Le revenu de niveau et les trois lignes de bonus viennent en plus et dépendent de l’équipe.
L’équipe Spartan OS a publié quatre modèles de rang le 3 novembre 2026 : ce que demande chaque rang, comment l’équipe dispose les branches, et ce que cette disposition paie dans son exemple. Ouvrez une image pour la lire en plein format. Les conditions correspondent au tableau des rangs de la diapositive 11 ; les gains sont l’illustration de l’équipe, pas une promesse de rendement.
Chaque chiffre de gains dans les images suppose 0.6% toutes les 12 heures maintenu pendant quatre-vingt-dix jours, les gains statiques de votre stake et de chaque branche réinvestis dans le capital, et le RM fixé à $30. Les taux varient et la dApp fait référence ; les positions long terme s’arrêtent à leur plafond de 4×, 4.5× ou 5×, fixé à l’entrée. La récompense directe de 8% est comptée sur tout le volume de chaque branche, comme si chaque branche était une seule personne : le volume plus profond dans une branche paie 4% ou 2% sur les deux niveaux suivants et aucun revenu de niveau au-delà, donc une vraie équipe de même taille gagne moins que ce que montre le modèle. La valeur totale de la disposition ajoute les actifs de votre équipe aux vôtres ; elle n’est pas à vous et ne peut pas être retirée, comme le dit la note de l’équipe elle-même. Le premier jour de chaque modèle se vérifie au taux indiqué. Rien ici n’est une promesse de rendement ; les résultats réels dépendent des règles de la dApp et du règlement on-chain.
La disposition de l’équipe A $10,000 · B $4,000 · C $3,000 · D $3,000 · total $20,500 avec votre propre stake
Premier jour dans le modèle : $34.90 par jour, issus de votre stake, de la récompense DAO sur la petite zone et de la récompense directe de 8% sur les quatre branches.
La disposition de l’équipe A $50,000 · B $20,000 · C $15,000 · D $10,000 · E $5,000 · total $101,500 avec votre propre stake
Premier jour dans le modèle : $186.56 par jour, issus de votre stake, de la récompense DAO sur la petite zone et de la récompense directe de 8% sur les cinq branches.
La disposition de l’équipe A $150,000 · B $40,000 · C $40,000 · D $35,000 · E $35,000 · total $303,000 avec votre propre stake
Premier jour dans le modèle : $595.78 par jour, issus de votre stake, de la récompense DAO sur la petite zone et de la récompense directe de 8% sur les cinq branches.
La disposition de l’équipe A $300,000 · B à F $60,000 chacune · total $605,000 avec votre propre stake
Premier jour dans le modèle : $1,360.07 par jour, issus de votre stake, de la récompense DAO sur la petite zone et de la récompense directe de 8% sur les six branches.
Lisez V4 pour les conditions et la disposition. Ses lignes de gains à partir du jour 30 ne suivent pas les 0.6% que le modèle indique et que les trois autres utilisent : il affiche $2,572.89 par jour au jour 30, là où 0.6% donne environ $1,924, et $345,119.16 sur quatre-vingt-dix jours, là où il donne environ $218,700. Ne citez pas les gains de V4 tant que l’équipe n’a pas republié le modèle.
Tapez une question en mots simples. La réponse vient des 234 cartes ci-dessous, avec la diapositive ou la page qui la montre, ainsi que la source et la date. Pas besoin d’upline pour la première réponse.
Les réponses reprennent ce que Spartan OS et Anubis Chain ont indiqué, avec le plafond et la date. Elles ne promettent jamais de rendement. Si une question n’est pas couverte, l’assistant le dit ; laissez-la via le bouton de commentaires et l’édition suivante la reprend.
Les mêmes cartes que lit l’assistant. Ouvrez une question ; la réponse, le détail, la source et l’image sont à l’intérieur. Dix thèmes, de la chaîne aux actualités.
La chaîne : qui l’a construite, ce qui tourne dessus, ce qui la distingue.
Anubis Foundation, qui publie une empreinte de deux ans, cinq continents, vingt pays et plus de cent projets. Trois d’entre eux comptent ici : Origin (DeFi 3.0 sur LGNS), WebKey et Melos (16 millions d’utilisateurs, tel qu’indiqué), et Anubis Chain elle-même. Anubis Labs est le bras qui finance les projets sur la chaîne, et Spartan OS est son premier.
La plupart des projets partent de rien : pas d’utilisateurs, pas d’actifs, pas d’historique. Celui-ci part avec des millions de détenteurs qui connaissent déjà le nom de la fondation et une chaîne que la fondation contrôle. Spartan OS fait tourner 137 smart contracts sur la base de code qui a fait tourner Origin et Awake ; l’audit CertiK a été soumis. Empreinte de la fondation telle que publiée sur anubi.pro ; partenariat Origin annoncé par Anubis Foundation le 8 juillet 2024.
Source : Deck promoteur, 26 octobre 2026, diapositive 2
Que cette fondation peut bâtir un marché de millions de personnes et le maintenir en vie. À son instantané AVE, Origin (LGNS) comptait 2.5 millions de détenteurs, une capitalisation boursière en circulation de $1.4 milliard, un pool de $200 millions et 91,000 transactions en une journée. Deux ans plus tard, environ $55 millions sont toujours dans le pool Origin sur Polygon.
Ce sont des chiffres historiques, pas les prix d’aujourd’hui. L’essentiel est le dernier point : deux ans plus tard, le pool est toujours là et les gens peuvent toujours vendre. Instantané tel que fourni par Anubis Foundation, vérifiable sur ave.ai ; chiffre du pool d’aujourd’hui tel qu’indiqué dans le briefing du 14 septembre 2026.
Source : Deck promoteur, 26 octobre 2026, diapositive 3
Mainnet depuis avril 2026, ID de chaîne 6714. Tel que publié par Anubis Chain en septembre 2026 : plus de 100 millions de transactions, plus de 18 millions d’adresses, plus de 16,000 smart contracts, plus de 1,900 tokens, environ une seconde par bloc. Les frais sont payés en gasDAI, adossé au dollar.
Tout est sur l’explorateur public, browser.anubispace.org. La chaîne est indexée par The Graph, explorée via Blockscout et connectée en cross-chain via LayerZero, Stargate, Anubis Bridge et GaleBridge. Des présentations antérieures citent aussi 2,400+ transactions par seconde, un temps de bloc de 450 ms et 21 validateurs actifs sur 52 nœuds ; ce sont les chiffres du projet lui-même.
Source : Deck promoteur, 26 octobre 2026, diapositive 4 ; rapport de données périodique d’Anubis Chain, septembre 2026
Quand un projet tourne sur la chaîne de quelqu’un d’autre, le gas, les règles et l’avenir appartiennent à quelqu’un d’autre. Anubis Foundation a construit la chaîne, Anubis Labs finance ce qui tourne dessus, et Spartan OS est la première application. Mêmes personnes, même code, nouvelle chaîne.
Un promoteur peut le dire en une ligne : la plupart des projets louent une chaîne ; celui-ci en possède une. Cela signifie aussi que chaque chiffre sur la chaîne et le projet peut être vérifié sur un seul explorateur, browser.anubispace.org.
Source : Deck promoteur, 26 octobre 2026, diapositives 2 et 4
L’unité qu’Anubis Chain utilise pour les frais de transaction. Elle est adossée un pour un au DAI, un stablecoin dollar, de sorte qu’une transaction coûte la même chose un jour calme et un jour chargé. Un wallet affiche un solde en gasDAI là où il afficherait de l’ETH sur Ethereum. Une transaction coûte une fraction de centime.
Sur la plupart des chaînes, un utilisateur doit d’abord acheter le token propre de la chaîne pour payer quoi que ce soit, et le prix de ce token bouge. Sur Anubis, les frais qu’un utilisateur voit quand il approuve une transaction sont les frais qu’il paie, en dollars, quel que soit le jour. Le gasDAI arrive par le bridge officiel : transférez des DAI par bridge et le solde à destination est votre gas. N’achetez jamais de gasDAI à une personne.
Source : Guide technique, septembre 2026, Partie II et Guide 09
Les deux, au choix. Les transactions sont publiques par défaut, comme sur Ethereum. Un utilisateur peut protéger une transaction : le montant et le type restent visibles, mais les identités de l’expéditeur et du destinataire sont protégées par une preuve à divulgation nulle de connaissance PLONK. Anubis appelle cela la divulgation sélective : privé pour les personnes, transparent pour le protocole, praticable pour les régulateurs.
Une preuve à divulgation nulle de connaissance permet au réseau de confirmer qu’une transaction est valide, que l’expéditeur avait les fonds et que les règles ont été respectées, sans publier qui a envoyé quoi à qui. Les transactions protégées prennent un peu plus de temps parce que la preuve est générée côté utilisateur. Tout ce qu’un promoteur fait au quotidien utilise des transactions transparentes ordinaires.
Source : Guide détaillé, septembre 2026, Partie II ; Guide technique, septembre 2026, Partie II
Les transactions en attente sont chiffrées avant que les validateurs ne les voient. Au moins deux tiers des validateurs doivent coopérer pour en déchiffrer une, et seulement une fois sa place dans un bloc fixée. Un producteur de bloc ne peut pas voir votre swap sur RocketSwap et trader avant lui. La conception exclut les attaques sandwich plutôt que de les décourager.
Les attaques sandwich sont la façon la plus courante dont les traders particuliers perdent de l’argent sur les exchanges décentralisés. Le mécanisme utilise la cryptographie à seuil BLS12-381, telle que décrite dans la documentation d’Anubis Network.
Source : Guide technique, septembre 2026, Partie II (documentation d’Anubis Network)
Un ensemble fixe de validateurs propose les blocs à tour de rôle et un bloc est définitif dès que deux tiers ou plus l’ont signé. Il n’y a ni finalité probabiliste ni réorganisation : une fois confirmé, un bloc ne change pas. Les transactions transparentes se confirment en une seconde environ.
La documentation technique décrit une variante d’IBFT 2.0 avec un ensemble de validateurs réélu tous les 100 blocs par une fonction aléatoire vérifiable. Les pages docs.anubispace.org et les 100 Questions de la chaîne elle-même décrivent une conception Proof of Staked Authority avec staking, gouvernance et slashing en cas de double signature ou d’indisponibilité, et une capacité théorique d’environ 2,000 transactions par seconde. Citez ce que vous pouvez montrer, et dites d’où cela vient.
Source : Guide technique, septembre 2026, Partie II ; documentation d’Anubis Chain (docs.anubispace.org)
Oui, sans modification. Anubis exécute l’Ethereum Virtual Machine. Les contrats Solidity se déploient tels quels, MetaMask et tout wallet qui prend en charge les réseaux personnalisés se connectent, et Hardhat, Foundry, Remix et ethers.js fonctionnent comme sur Ethereum. Une équipe ne réécrit pas ; elle redéploie.
Pour un utilisateur ayant l’expérience d’Ethereum, les deux seules nouveautés sont l’ID de chaîne, 6714, et l’unité de frais, le gasDAI.
Source : Guide technique, septembre 2026, Partie II
RocketSwap (l’exchange natif, conception Uniswap V2, listé sur CertiK Skynet), deux bridges officiels (Anubis Bridge et GaleBridge, ce dernier audité par CertiK en octobre 2025), l’explorateur Blockscout, l’indexation The Graph, les routes LayerZero et Stargate, Capybara Launch, et la prise en charge wallet dans Bitget, OKX, TokenPocket, Binance Wallet et MetaMask.
C’est la différence entre une chaîne avec une feuille de route et une chaîne avec une économie qui fonctionne. Bridgers est une route tierce qu’Anubis n’opère pas. Partenaires nommés tels que publiés par Anubis Chain : DeBox, DappOS, xBubble, Ads3, Golden Pact, REI Network, Bitget Wallet, GoPlay.
Source : Guide détaillé, septembre 2026, Partie II
Anubis Chain indique que chaque actif officiellement bridgé est émis un pour un quand l’actif natif est verrouillé dans le bridge officiel d’adossement d’actifs sur la chaîne source, et brûlé au rachat, de sorte que les réserves verrouillées correspondent à l’offre sur Anubis. Les contrats du bridge sont publics sur Etherscan.
Official Asset-Pegging Main Bridge : 0x250ba4e73a365cefdd170a2b1ff9fc03097d64f3. Official Transaction Main Bridge : 0x8932fe7726C1EE743F662f485C3e5a5D1D595F71. Un lecteur le vérifie en ouvrant la page Etherscan, en lisant les soldes que le contrat détient, et en les comparant avec l’offre du même actif sur browser.anubispace.org. La déclaration est reproduite en intégralité dans la section Déclarations officielles de cette page.
Source : Déclaration d’Anubis Chain, 20 septembre 2026
Le bras d’incubation d’Anubis Chain. Il sélectionne des projets à construire sur la chaîne, les finance et les accompagne jusqu’au lancement. Spartan OS est son premier projet grand public, ce qui explique que les deux noms apparaissent ensemble partout.
Anubis Foundation a annoncé un engagement de $300 millions envers l’écosystème Anubis Chain ; la propre FAQ de Labs décrit un fonds d’incubation de $100 millions avec 10,000 actifs incitatifs NFT. Les deux chiffres sont ceux du projet. Projets que Labs nomme : Capybara Launch, RocketSwap, GaleBridge, AstraCore, AWAKE, Spartan OS, VEST, Golden Pact.
Source : Guide détaillé, septembre 2026, Partie II
Une confidentialité fondée sur les preuves à divulgation nulle de connaissance tandis que la chaîne reste vérifiable. L’intégration de l’AGI et des agents IA. Une Layer 1 construite pour porter des applications à grande échelle. La compatibilité EVM, pour que les outils et contrats existants migrent. La transparence des actifs via le bridge officiel, les contrats d’actifs et l’explorateur. Un écosystème mondial de wallets, DEX, plateformes de données et développeurs.
Deux des six peuvent être vérifiés par quiconque aujourd’hui : la compatibilité EVM (ID de chaîne 6714 sur chainlist.org) et la transparence des actifs (les contrats du bridge sur Etherscan). L’intégration de l’AGI est une direction, pas une fonctionnalité livrée ; dites-le. Infographie publiée le 1er juillet 2026.
Source : SpartanOS Resource Library (t.me/SpartanOSLibrary), 1er juillet 2026
Sur huit points, dans sa propre infographie : positionnement (chaîne de confidentialité AGI contre simple réseau de transactions), confidentialité (preuves à divulgation nulle de connaissance avec divulgation sélective contre transparence basique), intelligence, gamme d’actifs (RWA et DeFi ensemble), confiance dans les données (réserves et enregistrements cross-chain vérifiables), coordination de l’écosystème, soutien aux développeurs et évolutivité à long terme.
Le tableau est reproduit en intégralité dans la section Comparaison. C’est Anubis Chain qui se décrit elle-même face à un concurrent générique ; citez-le comme le positionnement du projet. Les différences vérifiables de la chaîne sont plus simples à défendre : un gas adossé au dollar, le mempool chiffré, la confidentialité sélective et des réserves de bridge un pour un sur des contrats publics.
Source : SpartanOS Resource Library (t.me/SpartanOSLibrary), juillet 2026
Le document 100 Questions dit que l’équipe s’est formée en 2024 et se compose de développeurs communautaires anonymes à travers le monde, qui maintiennent le réseau sous une gouvernance décentralisée, et que l’anonymat protège la neutralité du projet et la sécurité des développeurs. Anubis Foundation et Anubis Labs sont les visages publics : la fondation pour la chaîne, Labs pour les projets qui y tournent.
Deux descriptions existent et toutes deux sont celles du projet : le matériel promoteur nomme Anubis Foundation et ses projets antérieurs ; la FAQ décrit un collectif de développeurs anonymes. Un promoteur doit donner les deux et ne pas prétendre en savoir plus. Personnes nommées : aucune publiée.
Source : Anubis Chain 100 Questions and Answers, officiel, juillet 2026, Q2 et Q3
Proof of Staked Authority : un mélange de preuve d’enjeu déléguée et de preuve d’autorité. Les validateurs déposent un stake, ceux qui ont le plus de stake forment l’ensemble actif, et ils produisent les blocs et votent à tour de rôle. Un comportement fautif comme la signature de deux blocs est puni par slashing, avec une période de désengagement pour qu’un validateur ne puisse pas partir avant qu’une pénalité ne tombe. Les blocs se confirment en une seconde environ.
La capacité théorique est indiquée à environ 2,000 transactions par seconde ; le débit réel dépend de la charge. Trois types de nœuds existent : rapide, complet et archive. Le recrutement de validateurs n’était pas encore ouvert en juillet 2026 ; l’auto-délégation minimale documentée est de 2,000 DAI. Le client est compatible Geth, ce qui explique que l’outillage Ethereum fonctionne sans modification.
Source : Anubis Chain 100 Questions and Answers, officiel, juillet 2026, Q11 à Q21
Pas encore. En juillet 2026, aucun token natif n’a été émis ; les frais sont payés en gasDAI, qui provient de DAI bridgés. La réponse de la FAQ sur la gouvernance décrit un futur token ANB avec une offre de 21 millions comme token de gas de la chaîne, et nomme LGNS comme ancre de valeur de l’écosystème avec un taux de staking qu’elle situe au-dessus de 87%. Traitez ANB comme planifié, et ne citez rien à son sujet comme étant en service.
Quiconque vend un « Anubis coin » aujourd’hui vend quelque chose dont la chaîne dit que cela n’existe pas. Les tokens qui existent bel et bien sur la chaîne sont des actifs adossés (USDT, USDC, DAI, ETH, BNB, POL, LGNS) et des tokens de projet tels que RM et GD.
Source : Anubis Chain 100 Questions and Answers, officiel, juillet 2026, Q22, Q28 et Q75
Jour 103 (20 juillet) : 12.13 millions d’adresses, 38.49 millions de transactions, TVL $189.91 millions. 8 août : 14.10 millions d’adresses, 57.78 millions de transactions. Jour 137 (22 août) : 15.61 millions d’adresses, 74.73 millions de transactions, 1.079 million en 24 heures. Jour 155 (10 septembre) : 18.19 millions d’adresses, 102.93 millions de transactions, 16,533 contrats, blocs d’une seconde, gas sous $0.01.
Tous les chiffres tels que publiés par Anubis Chain à ces dates ; les compteurs en direct sont sur browser.anubispace.org. Les adresses ne sont pas des personnes : une personne peut en détenir beaucoup. Citez le nombre de transactions et la date, et laissez l’explorateur faire le reste.
Source : Annonce reproduite dans la SpartanOS Resource Library, 22 juillet, 8 août, 22 août et 10 septembre 2026
Le 26 juillet 2026, Anubis Chain a cité les données hot-pairs de DEXTools classant AnubisChain 12e parmi les chaînes publiques par volume total d’échanges et 10e par liquidité. Les classements bougent chaque jour ; ouvrez dextools.io/app/hot-pairs avant d’en citer un.
Un classement est un instantané pris par un tiers un jour donné. Dites la date. L’intégration DEXTools elle-même date du 19 avril 2026, selon la FAQ.
Source : Annonce reproduite dans la SpartanOS Resource Library, 26 juillet 2026 ; Anubis Chain 100 Questions and Answers, officiel, juillet 2026, Q76
AVE.ai cross-chain et swap (15 juin). Listing CoinGecko comme chaîne publique (23 juin). La matrice de partenaires du 26 juin : CoinMarketCap, CoinGecko, DEXTools, Bitget Wallet, MyToken, Ave.ai, dappOS, RocketSwap, AuraOS, Ads3, Spartan OS, VEST. Subvention de gas Bitget Wallet (7 juillet). L’AC Wallet d’AstraCore (26 juillet). LayerZero et le standard OFT (31 juillet). Prise en charge des subgraphs The Graph (15 septembre). Sponsor Gold à TOKEN2049 Singapour, 7 et 8 octobre.
Chacune est une annonce d’Anubis Chain avec un lien dans la section Actualités. Un listing sur un site de données n’est pas une approbation ; une intégration est un fait technique qu’un lecteur peut tester. L’annonce propre de LayerZero n’avait pas été publiée quand cette page a été construite.
Source : Annonce reproduite dans la SpartanOS Resource Library, de juin à septembre 2026
Le premier projet d’écosystème de niveau genesis sur Anubis Chain. Le 13 mai 2026, il a lancé la paire DAI/LGNS sur RocketSwap via une ILO Capybara Launch, avec un pool initial que le projet indique à environ $163 millions. Anubis appelle ce pool l’ancre de liquidité de la chaîne.
AWAKE est le précédent que Spartan OS suit : un projet Labs, un lancement Capybara, une paire RocketSwap. Son NFT est nommé dans le plan directeur du Q3 comme l’identité numérique de la chaîne. Chiffres tels qu’indiqués par Anubis Chain.
Source : Anubis Chain 100 Questions and Answers, officiel, juillet 2026, Q66 et Q73 ; Annonce reproduite dans la SpartanOS Resource Library, 22 juillet 2026
Labs décrit un fonds d’écosystème de $100 millions et 10,000 actifs incitatifs NFT ANUBIS, trois modèles de subvention (liquidité DEX, listing CEX, croissance communautaire) et une structure 3A : Accelerator, Alliance, Amplifier. Projets qu’il nomme comme incubés ou soutenus : Capybara Launch, RocketSwap, GaleBridge, AstraCore, AWAKE, Spartan OS, VEST, Golden Pact. Les candidatures vont à bd@anubislabs.us.
Le matériel promoteur cite aussi un engagement de $300 millions d’Anubis Foundation ; le chiffre de la FAQ est de $100 millions pour le fonds Labs. Les deux sont ceux du projet. Secteurs prioritaires : infrastructure de confidentialité, agents IA, DeFi, RWA, SocialFi et prédiction, DEX et wallets, DePIN et paiements.
Source : Anubis Chain 100 Questions and Answers, officiel, juillet 2026, Q88 à Q100
Cinq directions en parallèle : continuer à renforcer l’infrastructure (mainnet, bridges, explorateur, wallets, liquidité DEX, outils pour développeurs) ; intégrer l’AGI et les agents IA dans les applications on-chain ; étendre les RWA et la finance on-chain ; développer le réseau mondial de développeurs ; former une économie on-chain intelligente. Le plan directeur du Q3 2026 a nommé huit domaines pour le trimestre, de l’interopérabilité omnichain à l’intégration de l’IA et des RWA.
Un plan est un plan. Aucune des cinq ne porte de date, et la réponse de la FAQ sur la feuille de route dit les mêmes cinq choses en d’autres mots. Dites ce qui a été livré (la chaîne, les bridges, le DEX, les premières applications) et ce qui est planifié, séparément.
Source : SpartanOS Resource Library (t.me/SpartanOSLibrary), 1er juillet 2026 ; Annonce reproduite dans la SpartanOS Resource Library, 18 août 2026
Via Bitget Wallet, oui, dans certaines limites : depuis le 7 juillet 2026, Anubis Chain subventionne jusqu’à trois transferts sans gas par jour à l’intérieur d’AnubisChain, au plus 0.1 gasDAI chacun, pour les transactions éligibles effectuées dans Bitget Wallet. Les transactions cross-chain sont exclues.
Une campagne de subvention peut prendre fin ; vérifiez la page de campagne du wallet. Pour tout le reste, transférez par bridge quelques dollars de DAI une fois et le wallet détient du gasDAI pour des milliers de transactions.
Source : Annonce reproduite dans la SpartanOS Resource Library, 7 juillet 2026
AstraCore Wallet, un wallet AGI-Web3 qui a intégré AnubisChain le 26 juillet 2026. Spartan OS l’appelle le partenaire wallet stratégique et officiellement recommandé d’AnubisChain. Téléchargement officiel pour iOS et Android : api.astracorewallet.app/website/download, tel que publié par Anubis Chain. Anubis a dit qu’il construirait des modules sociaux Web3 avec AstraCore plutôt qu’une application séparée.
Deux wallets sont donc recommandés dans le matériel officiel : Bitget Wallet (chaîne préintégrée, subvention de gas) et AC Wallet (partenaire stratégique, porte d’entrée des campagnes). L’airdrop AC Carnival de 1,000,000 DAI a couru du 12 août au 11 septembre et s’est terminé ; une incitation quotidienne de 30,000 DAI a été annoncée le 8 septembre. Ne promettez aucune campagne ; vérifiez celle en cours.
Source : Annonce reproduite dans la SpartanOS Resource Library, 26 et 29 juillet, 8 septembre 2026
Oui. Le 7 août 2026, Anubis Chain et DappOS ont publié une page de questions-réponses par IA couvrant le mainnet, les wallets, la sécurité, la confidentialité, le swap et le bridge, avec des réponses tirées de sources approuvées par le projet : anubis-ai-web-production.up.railway.app. L’assistant de cette page fait de même pour Spartan OS.
Saisissez l’adresse plutôt que de la suivre depuis un chat, et considérez ce qu’elle dit comme le point de vue du projet. Pour tout ce qui déplace de l’argent, l’explorateur et les pages officielles du bridge restent la référence.
Source : Annonce reproduite dans la SpartanOS Resource Library, 7 août 2026
Oui. ID de chaîne 202601, RPC et explorateur sur cheras-rpc.anubispace.org, tokens de test fournis par le contrat faucet sur demande à un administrateur. La documentation développeur se trouve sur github.com/anubis-chain/docs. Solidity 0.8.x et Vyper sont pris en charge ; Remix, Hardhat et Foundry fonctionnent comme sur Ethereum.
Source : Anubis Chain 100 Questions and Answers, officiel, juillet 2026, Q70 à Q72
Anubis Chain déclare que depuis le lancement du mainnet le 8 avril 2026, ni la chaîne ni ses contrats officiels de bridge n’ont subi d’intrusion réussie, et qu’aucun actif d’utilisateur n’a été perdu à cause d’une faille de contrat ou d’une attaque du réseau. CertiK et Armor ont audité 137 contrats principaux (annoncé le 13 juillet 2026).
Un historique vierge de cinq mois est un fait qui porte sur cinq mois. Les bridges restent le composant le plus attaqué du secteur ; la FAQ elle-même énumère les défenses du bridge (vérification des messages, limites journalières, listes d’autorisation, pause d’urgence) et recommande malgré tout aux utilisateurs de tester d’abord avec un petit montant.
Source : Anubis Chain 100 Questions and Answers, officiel, juillet 2026, Q78 et Q79 ; annonce reproduite dans la SpartanOS Resource Library, 13 juillet 2026
Trois noms, un seul groupe. Anubis Foundation est l’organisation : elle a construit Origin (LGNS), WebKey et Melos, puis sa propre Layer 1. Anubis Chain est cette chaîne : mainnet depuis avril 2026, ID de chaîne 6714, frais en gasDAI, explorateur sur browser.anubispace.org. Anubis Labs est le pôle d’incubation et de financement qui sélectionne et finance les projets sur la chaîne ; Spartan OS est son premier projet grand public.
Quand quelqu’un demande qui est derrière Spartan OS, répondez dans cet ordre : la fondation qui a un historique, la chaîne qu’elle possède, le pôle qui finance ce qui tourne dessus. L’empreinte publiée de la fondation : deux ans, cinq continents, vingt pays et plus d’une centaine de projets, et un engagement de $300 millions envers l’écosystème (un chiffre antérieur était de $100 millions) ; les 100 Questions décrivent les développeurs de la chaîne comme un collectif anonyme. Canaux officiels : anubischain.ai, @AnubisChainL1 (principal depuis le 16 septembre), @ANUBISCHAIN_ (historique antérieur), @Anubis_Labs, anubislabs.us, l’AC Wallet et la Resource Library.
Source : Deck promoteur, 26 octobre 2026, diapositives 2 à 4 ; Anubis Chain 100 Questions and Answers, juillet 2026 ; pages Anubis Labs
Origin (LGNS) : à son instantané AVE, 2.5 millions de détenteurs, une capitalisation boursière en circulation de $1.4 milliard, un pool de $200 millions et 91,000 transactions en une journée ; deux ans plus tard, environ $55 millions restent dans le pool Origin sur Polygon. WebKey et Melos : 16 millions d’utilisateurs, tel qu’indiqué. Awake : une application supplémentaire sur la même base de code. Anubis Chain : plus de 100 millions de transactions, 18 millions d’adresses et 16,000 contrats en septembre 2026, une vérification de 137 contrats principaux par CertiK et Armor, un audit de GaleBridge par CertiK, une liste de partenaires qui comprend Bitget Wallet, DappOS, GoPlay, The Graph et LayerZero, et un sponsoring gold au TOKEN2049 Singapore en octobre 2026.
Chaque chiffre vient du projet lui-même, sauf ceux qui figurent sur un explorateur public : le pool Origin sur Polygon, le nombre de transactions de la chaîne, les réserves du bridge sur Etherscan et les audits sur skynet.certik.com. Dites lequel est lequel. Ce qui n’est pas public : les noms des personnes, que la fondation a choisi de ne pas publier.
Source : Deck promoteur, 26 octobre 2026, diapositives 2 à 4 ; rapports de données Anubis Chain, d’août à septembre 2026 ; section Actualités
Cinq sur Telegram, listées par le compte de service Spartan OS le 26 septembre 2026 : anglais @SpartanOSLibrary, chinois @SpartanOSResourceLibraryCN, coréen @SpartanOSKoreanLibrary, japonais @SpartanOSJapaneseLibrary et vietnamien @SpartanOSVietnameseLibrary, plus une bibliothèque chinoise sur DeBox. Toutes figurent dans la section Liens.
Envoyez à un membre coréen ou vietnamien sa propre bibliothèque plutôt qu’une traduction de la vôtre. Des supports en hindi ont été promis par le projet le 25 septembre et ne sont pas encore publiés ; en attendant, la bibliothèque anglaise est la référence pour l’Inde.
Source : Compte de service Spartan OS, 26 septembre 2026 ; chaque adresse ouverte et vérifiée le jour même
La première application : cinq systèmes, deux tokens, TempleRaid.
La première application sur Anubis Chain, construite par Anubis Labs pour donner aux gens une raison d’utiliser la chaîne aujourd’hui et d’y revenir demain. Deux tokens, RM et GD. Un jeu en service, TempleRaid. Un staking payé toutes les 12 heures. En service depuis le 16 juin 2026.
L’équipe le décrit comme un système d’exploitation pour le divertissement on-chain et l’IA : cinq systèmes qui partagent utilisateurs, tokens et distribution. Deux sont en service (la passerelle utilisateur, via TempleRaid, et l’Agent Token Hub, via RM, GD et le Token Router) ; trois sont prévus (la distribution IA, le moteur de calcul, le réseau de développeurs).
Source : Deck promoteur, 26 octobre 2026, diapositive 5 ; Guide détaillé, septembre 2026, Partie III
En service : la passerelle utilisateur (TempleRaid) et l’Agent Token Hub (RM, GD et le Token Router). Prévus : la distribution IA, le moteur de calcul et le réseau de développeurs. Dites deux en service, trois prévus. C’est une position plus solide que de laisser entendre que les cinq existent.
La passerelle, ce sont des jeux et des applications on-chain conçus pour un retour fréquent. La distribution IA est une couche de recommandation qui place la prochaine application pertinente devant l’utilisateur. Le moteur de calcul met en commun la puissance de traitement pour les tâches IA. L’Agent Token Hub est l’endroit où les agents IA sont créés, tokenisés, appelés et réglés. Le réseau de développeurs amène des équipes tierces sur Anubis via Spartan OS. Aucune date n’a été annoncée pour les trois systèmes prévus.
Source : Guide détaillé, septembre 2026, Partie III ; infographie Spartan OS, juin 2026
RM est le token de l’écosystème : celui que vous gagnez, stakez, dépensez dans les applications et échangez sur RocketSwap contre des USDT. GD est le token de gouvernance : 390,000 unités, fixes, avec droits de vote dans Spartan OS. Les deux sont acceptés dans TempleRaid.
La séparation est voulue. Une plateforme qui utilise un seul token à la fois pour les dépenses et la gouvernance se retrouve avec un organe de gouvernance qui change à chaque mouvement du prix. RM circule ; GD, avec une petite offre fixe, reste entre les mains de ceux qui ont un intérêt à plus long terme. GD s’obtient sur le marché libre ou via l’airdrop de 3% du burning bond. Adresses des contrats : RM 0x2e04…e59d, GD 0x21b6…1b4c, en entier dans Conditions du jour et vérifiées sur l’explorateur le 24 septembre 2026.
Source : Guide détaillé, septembre 2026, Partie V
$29 millions USDT dans le pool de liquidité RM, 500,000 détenteurs de RM, 68% de l’offre de RM stakée on-chain, une trésorerie de $10 millions USDT, offre de RM 6.1 millions. RM a ouvert à $18.85 le 16 juin et était indiqué au-dessus de $30 ; GD a ouvert à $40 le 4 mai et était indiqué à $16,000.
Dites deux fois : 68% staké. Cela signifie que deux tokens sur trois sont verrouillés et produisent au lieu d’attendre d’être vendus. C’est le chiffre qu’un sceptique ne peut pas contester. Tous les chiffres tels qu’indiqués par Spartan OS le 14 septembre 2026 ; vérifiez l’explorateur, le DEX et la dApp pour les valeurs du jour.
Source : Deck promoteur, 26 octobre 2026, diapositive 5 ; briefing Spartan OS, 14 septembre 2026
La première application Spartan OS, lancée le 6 septembre 2026 avec le partenaire jeux GoPlay. Une manche on-chain de soixante secondes : connectez un wallet, choisissez un actif (RM, GD ou un autre actif de l’écosystème), entrez, et le résultat est tiré d’un aléa vérifiable et réglé sur Anubis Chain. N’importe qui peut vérifier n’importe quelle manche sur l’explorateur.
Le jeu est volontairement simple : aucun personnage à faire progresser, pas d’inventaire, pas de tutoriel. La complexité se trouve dans la chaîne. Dites-le à chaque fois : les jeux de hasard comportent un risque, et un joueur peut perdre ce qu’il mise. Rien dans TempleRaid n’est une promesse de rendement.
Source : Guide détaillé, septembre 2026, Partie IV ; Guide technique, septembre 2026, Guide 12
Le mécanisme derrière l’Agent Token Hub. Un développeur transforme un agent IA en service doté de son propre token ; le routeur relie création, émission du token, invocation, règlement et incitations en un seul parcours, le tout enregistré sur Anubis Chain. Quand l’agent gagne de l’argent, les revenus sont réglés aux détenteurs du token.
Aujourd’hui, un service IA est un abonnement ou une clé API : l’argent s’arrête à l’entreprise. Le routeur remplace cela par un token. Annoncé sur le compte X de Spartan OS ; la mécanique au-delà des cinq étapes n’a pas été publiée. Décrivez ce qui a été annoncé et arrêtez-vous là.
Source : Guide détaillé, septembre 2026, Partie IV
Toutes les plateformes qui ont réussi auprès du grand public y sont parvenues grâce à quelque chose que les gens faisaient par plaisir. Un jeu offre une interaction à haute fréquence, une faible barrière à l’entrée et une boucle de retour rapide. Chaque manche est une transaction, chaque transaction est un point de donnée pour la couche de distribution, et chaque joueur qui revient est un utilisateur dont hérite l’application suivante.
GoPlay a apporté une audience existante et la distribution ; Spartan OS a apporté la chaîne, les tokens et le règlement. C’est ainsi que les premiers utilisateurs sont arrivés sans démarrage à froid.
Source : Guide détaillé, septembre 2026, Partie IV
Anubis Chain a une seule application grand public aujourd’hui et la feuille de route en nomme une deuxième et une troisième. Les leaders qui construisent maintenant héritent de chaque utilisateur que ces applications amènent. Cinq mois de vie, comme le dit le deck, ce n’est pas cinq mois de retard.
Ne survendez pas la rareté. Dites-le une fois : la deuxième application arrive, et les personnes qui ont construit leur équipe sous la première sont celles sur qui elle atterrit. C’est au projet de confirmer les dates de la deuxième et de la troisième application.
Source : Deck promoteur, 26 octobre 2026, diapositive 14
Phase un, maintenant : mainnet (avril 2026), RM et GD (en service), TempleRaid avec GoPlay (6 septembre 2026), distribution IA (pas de date). Phase deux : deuxième et troisième applications, le réseau de services de calcul et le programme développeurs, sans dates. Phase trois : le moteur de calcul comme infrastructure pour toute la chaîne.
Là où le support affiche [date], aucune date n’a été annoncée. Ne la remplissez pas. Un promoteur qui énonce une date que le projet n’a pas donnée fait une promesse au nom du projet.
Source : Guide détaillé, septembre 2026, Partie VI
Les passerelles de divertissement d’un côté (Steam : 132 millions d’utilisateurs actifs mensuels) et les tokens d’agents IA de l’autre ($3.4 milliards de capitalisation de la catégorie et $780 millions de volume quotidien au moment du deck Spartan OS). Les projections du secteur placent le marché de l’IA à $3.5 billions d’ici 2033.
Ce sont des chiffres de contexte, pas des chiffres Spartan OS. Ils décrivent la taille des pièces dans lesquelles il veut se trouver. « Le marché de l’IA vaudra $3.5 billions » est un fait sur le marché de l’IA, pas un fait sur RM. Vérifiez le chiffre actuel avant d’en citer un.
Source : Guide détaillé, septembre 2026, Partie VI (sources telles que citées par Spartan OS)
Le Web3 passe d’un réseau d’actifs à un réseau d’applications, et le divertissement est la porte d’entrée à la plus haute fréquence. Spartan OS est construit comme cinq capacités sur AnubisChain : une entrée divertissement, un moteur de croissance IA, un AI Agent Token Hub, un moteur de calcul IA et un écosystème de développeurs, sur six couches techniques. Deux tokens : GD pour la gouvernance, RM pour les incitations. Cinq phases de feuille de route, aucune datée.
La section risques du document lui-même dit que la plateforme doit éviter les engagements de revenus et divulguer les risques. Utilisez cette ligne quand quelqu’un demande ce que le projet promet : le livre blanc promet une structure, pas un rendement. Document complet dans la section Documents officiels.
Source : Livre blanc Spartan OS, officiel, 2026
Trente et une diapositives du projet : ce qu’est Spartan OS, les quatre systèmes (passerelle, croissance, service, calcul), AnubisChain comme fondation (Layer 1 de confidentialité, preuves PLONK, EVM, faible coût), le moteur de calcul IA, la boucle de valeur, le contexte de marché avec ses sources, Steam et Hugging Face comme précédents, le réseau de développeurs, les indicateurs de croissance, cinq classes d’actifs et une feuille de route en trois phases.
C’est le deck du projet ; le deck promoteur de cette page est la version en quinze diapositives construite pour Zoom. Présentez le deck officiel à un public technique ou institutionnel. Les chiffres de marché qu’il contient sont des estimations de tiers telles que citées par Spartan OS.
Source : Deck officiel Spartan OS, 31 diapositives, 2026
AnubisChain fournit sécurité, confidentialité, intelligence, actifs, technologie et ressources mondiales : la chaîne, les preuves, les bridges, le DEX, Labs et le réseau de partenaires. Spartan OS fournit utilisateurs, applications, services, calcul, développeurs et croissance du marché : l’entrée divertissement, le hub de tokens, le jeu, la communauté. Une chaîne, un système d’exploitation, comme le dit l’infographie.
Source : SpartanOS Resource Library (t.me/SpartanOSLibrary), 9 juillet 2026
GD : token de gouvernance, offre totale 390,000, utilisé pour les votes de gouvernance de la plateforme, l’ajustement des paramètres du protocole, le règlement des marchés prédictifs et la capture de valeur de l’écosystème ; positionné comme le droit de gouvernance à long terme et le vecteur central de valeur. RM : token d’utilité et de récompense émis par un moteur d’incitation algorithmique adaptatif, utilisé pour les récompenses de participation, les avantages applicatifs, les bonus de contribution communautaire, les incitations aux tâches et les récompenses de croissance.
GD porte les droits à long terme ; RM circule chaque jour. Le score AICS et le moteur d’incitation TriZone se tiennent à côté des deux tokens. L’infographie du 26 juin 2026 et le chapitre 5 du livre blanc disent la même chose.
Source : SpartanOS Resource Library (t.me/SpartanOSLibrary), 26 juin 2026 ; livre blanc Spartan OS, officiel, 2026, chapitre 5
Genesis Cornerstone Program 35%, libération par phases. Incitations à la liquidité 25%, libérées selon le cycle d’incitation LP. Récompenses DAO pour l’écosystème 10%, libération linéaire sur cinq ans. Équipe et contributeurs principaux 10%, cliff de douze mois puis 36 mois linéaires. Fonds écosystème 10%, libéré par la gouvernance DAO à la demande. Partenaires stratégiques 5%, 24 mois linéaires. Réserve de trésorerie du protocole 5%, non circulante.
Les 10% de l’équipe ne peuvent pas bouger pendant un an, puis mettent trois années de plus à devenir transférables, tel qu’indiqué. Page 5 de l’Economic Model Analysis. Les réponses de due diligence du 24 septembre 2026 ajoutent que les droits GD liés au RM Stable Vault proviennent de cette allocation d’origine, la part de 25% d’incitation à la liquidité, libérée linéairement sur 30 semaines, et que la réserve de trésorerie de 5% est une réserve de risque ; le maximum de 390,000 ne bouge pas.
Source : Spartan OS Economic Model Analysis, deck officiel, 2026, page 5
Un programme pour les premiers participants : 10,000 Genesis NFT dans le monde, avec quatre paliers et un multiplicateur de cycle cible pour chacun : S1 Pioneer 3.5×, S2 Guardian 4.0×, S3 Vanguard 4.5×, S4 Spartan Elite 5.0×. Droits nommés : airdrop de gouvernance GD, qualification prioritaire DAO, statut de membre fondateur, récompenses communautaires pondérées, priorité d’airdrop, remises exclusives.
Comment un palier s’obtient et à quoi s’applique le multiplicateur ne sont pas précisés sur la page. Le même programme a financé le fonds de stabilité du prix (Price Stability Fund) en juillet 2026. Page 8 de l’Economic Model Analysis.
Source : Spartan OS Economic Model Analysis, deck officiel, 2026, page 8
Un fonds de 1,000,000 USDT, alloué le 10 juillet 2026 à partir du tour 3 du programme Genesis Foundation, à utiliser uniquement pour stabiliser le prix de marché de RM, améliorer la liquidité et agir en cas de volatilité anormale. Adresse publiée : 0x2aF89Eb5c0b8c689845E8Ae5bd15c03072F00635. La Fondation dit qu’il fonctionne selon les règles du programme et accepte la supervision de la DAO et de la communauté.
Un fonds de stabilité est de l’argent que le projet peut dépenser sur le marché ; ce n’est pas un plancher sous le prix, et l’annonce ne le prétend pas. Un lecteur peut surveiller l’adresse sur l’explorateur.
Source : Annonce reproduite dans la SpartanOS Resource Library, 10 juillet 2026
Un pool d’airdrop annoncé le 4 août 2026. Les utilisateurs dont la participation unitaire dépasse 200 USDT en staking long terme 360 ou 540 jours, en bonds 360 ou 540 jours, ou dans le RM Stable Vault (2.5×) sont éligibles à des airdrops irréguliers provenant de ce que l’annonce appelle le Bottom-Fishing Incentive Pool. Le calendrier et les règles sont fixés par annonce officielle.
Irrégulier veut dire irrégulier. Présentez-le comme une possibilité attachée aux positions long terme, jamais comme un taux. Les pages de fonctions de la dApp portent les règles en vigueur.
Source : Annonce reproduite dans la SpartanOS Resource Library, 4 août 2026
Oui. Anubis Labs a annoncé le 2 août 2026 que Spartan OS avait achevé une évaluation de sécurité CertiK couvrant le multisig de gouvernance, la trésorerie, le staking, la distribution des récompenses et les contrats principaux des tokens : zéro constat critique, zéro majeur, et les trois constats moyens tous résolus.
Un support promoteur antérieur disait que l’audit avait été soumis ; l’annonce d’achèvement le remplace. Demandez le lien du rapport sur skynet.certik.com avant de répéter le résultat à un sceptique.
Source : Annonce reproduite dans la SpartanOS Resource Library, 2 août 2026
Spartan OS présente TempleRaid comme le premier jeu blockchain perpétuel adossé à une assurance : 25 cases, une manche de soixante secondes, un aléa on-chain, et une ligne qui dit « perdez et restez protégé par le mécanisme d’assurance ». Combien l’assurance rembourse, et à partir de quel pool, n’a pas été publié dans les supports disponibles ici.
Ne comblez pas le vide. Dites ce que dit l’annonce et que c’est au projet de publier les conditions du mécanisme. Un jeu de hasard avec une assurance partielle reste un jeu de hasard. Actifs acceptés : RM, GD, DAI, USDT.
Source : Annonce reproduite dans la SpartanOS Resource Library, 3 et 5 septembre 2026
DappOS est un partenaire stratégique AGI d’Anubis Chain et de Spartan OS. En août 2026, Spartan OS a mené un airdrop du token DOS de DappOS pour les positions long terme : le staking ou les bonds 360 jours à partir de 500 USDT recevaient 1.5% supplémentaires en DOS, les 540 jours 3%, par multiples de 500 USDT. Il s’est clôturé le 31 août. DOS a été listé le 11 août sur Upbit, Binance Alpha, Bitget, OKX et Gate, comme annoncé.
Une campagne clôturée relève de l’histoire, pas du pitch. Mentionnez-la comme exemple de ce que les positions long terme ont reçu, et dites clairement qu’aucun airdrop futur n’est annoncé.
Source : Annonce reproduite dans la SpartanOS Resource Library, 1er, 3, 4, 11 et 31 août 2026
5 septembre 2026 : liquidité RM/USDT 28,153,200 USDT, réserve écosystème 4,000,000 USDT, RM indiqué à $25.122 montant à $29.9639. 13 septembre : liquidité d’environ 29.03 millions USDT, réserve 4 millions, base de capital totale indiquée à 33 millions+, RM de nouveau au-dessus de $30 après une chute de $32.84 à $25.12. Le briefing du 14 septembre situait le pool à $29 millions.
Les mêmes publications énoncent des objectifs : $33 millions ensuite, $90 à $100 millions d’ici la fin de l’année, RM à $40 et $50. Un objectif est l’ambition du projet, pas un chiffre ; citez les chiffres avec leurs dates et laissez les objectifs de côté. La liquidité en direct est sur geckoterminal.com et la page du pool RocketSwap.
Source : Annonce reproduite dans la SpartanOS Resource Library, 5 et 13 septembre 2026
Quand les récompenses communautaires sont réclamées (claim) dans le pool turbo, l’énergie est consommée un pour un : un utilisateur peut libérer des récompenses à hauteur de l’énergie qu’il détient. L’énergie provient du staking long terme (une position 360 jours porte une valeur d’énergie de 150%, une position 540 jours 200%) ou du burn de tokens, qui rapporte de l’énergie dans une fourchette que le deck donne de 200% à 600%, fixée dynamiquement.
Les 150% et 200% de cette page sont dépassés : le 26 septembre 2026, le projet a dit que les paramètres de la dApp en direct sont la référence finale (staking d’énergie 260%, burn de RM 557% ce jour-là, les deux dynamiques et ajustables par le protocole) et que ni cette page ni la fourchette de 2 à 6 fois des réponses de due diligence ne doivent prévaloir sur eux. Page 17 de l’Economic Model Analysis, conservée pour le mécanisme, pas pour les multiples.
Source : Spartan OS Economic Model Analysis, deck officiel, 2026, page 17
Le nom officiel de ce que les promoteurs appellent la turbine. Les récompenses de rebase et les récompenses communautaires sont déposées dans le pool de trading turbo à réception ; le protocole achète automatiquement du RM un pour un avec les récompenses reçues, et les tokens achetés sont verrouillés une fois l’achat terminé. Chaque versement devient un achat.
Source : Spartan OS Economic Model Analysis, deck officiel, 2026, page 19
Achat 0%, vente 5%, répartis en quatre : 0.5% fonds de plateforme (exploitation et maintenance technique), 1.2% fonds de rachat (rachat et burn de GD et RM), 1.3% fonds de développement communautaire, 2.0% fonds écosystème (réserves et expansion). Ratio de rachat par défaut : GD 0.6%, RM 0.6%, ajustable selon les conditions de marché.
Source : Spartan OS Economic Model Analysis, deck officiel, 2026, page 20
La page Spartan OS en un coup d’œil liste douze niveaux selon la détention personnelle, les filleuls directs, le volume de la communauté et la fourchette de récompense : V1 500 USDT, 3 filleuls directs, 10,000 de communauté, 5% à 10% ; V2 1,500, 4, 50,000, 8% à 15% ; V3 3,000, 5, 150,000, 10% à 20% ; V4 5,000, 6, 300,000, 15% à 25% ; V5 7,000, 8, 600,000, 20% à 35% ; V6 9,000, 10, 1,200,000, 25% à 45% ; jusqu’à V12 à 50,000, 20 filleuls directs, deux fois le volume de V11, 85% à 100%.
La colonne récompense est une fourchette en pourcentage, pas un montant quotidien en dollars. Les montants quotidiens du deck promoteur pour V1 à V5 sont la traduction par les leaders de ces fourchettes aux taux du 7 septembre ; les fourchettes sont la déclaration officielle. L’Economic Model Analysis nomme les niveaux de Recruit à Spartan King.
Source : SpartanOS Resource Library (t.me/SpartanOSLibrary), 17 juin 2026 ; Spartan OS Economic Model Analysis, deck officiel, 2026, page 16
La structure d’incitation à trois couches derrière le revenu de niveau. Core Zone : contribution directe, 8%. Coordination Zone : collaboration communautaire et croissance de l’équipe, 4%. Ecosystem Zone : expansion plus large et portée utilisateur, 2%. Le livre blanc l’introduit avec le score AICS comme la manière dont les incitations passent d’une allocation statique à une évaluation dynamique.
Source : Livre blanc Spartan OS, officiel, 2026, section 5.5 ; SpartanOS Resource Library (t.me/SpartanOSLibrary), 17 juin 2026
Huit points tirés du tableau du projet lui-même : liquidité (POL plus ajustement dynamique contre POL seule), rendement (un plafond de revenus et une libération adaptative contre un APY de rebase élevé), régulation du marché (stratégie active contre auto-équilibrage), stabilité (sentiment et données contre un soutien non ancré), offre (mint, burn et rachat contre expansion par rebase), contrôle du risque (intervention du protocole contre comportement des participants), gouvernance (DAO plus multisig plus exécution en couches) et flexibilité (paramètres dynamiques contre mécanismes fixes).
Le tableau complet se trouve dans la section Comparaison. Olympus DAO n’a pas rédigé sa colonne. Page 29 de l’Economic Model Analysis.
Source : Spartan OS Economic Model Analysis, deck officiel, 2026, page 29
Hub d’accès au contenu (interaction à haute fréquence, agrégation des utilisateurs), moteur de croissance IA (comprendre la demande, améliorer la distribution), hub d’agents et de tokens IA (orchestration des services, circulation de la valeur), moteur de calcul IA (production de calcul, mise à l’échelle élastique), écosystème de développeurs (outils ouverts, extension des scénarios). Les mêmes cinq systèmes que le livre blanc ; deux sont en service aujourd’hui.
Source : SpartanOS Resource Library (t.me/SpartanOSLibrary), de juin à juillet 2026
La communauté anglophone qui construit Spartan OS sur Anubis Chain autour de cette bibliothèque, nommée d’après la formation dans laquelle trois cents ont tenu le passage parce que chacun couvrait le suivant. Quatre règles : chaque chiffre avec son plafond et sa date, pas de promesses de rendement, des liens depuis les pages officielles uniquement, et les questions sans réponse vont à un leader, pas à une supposition.
Le canal est @spartanos_phalanx sur Telegram (t.me/spartanos_phalanx). Le lien de parrainage se trouve dans la section Rejoindre. Les supports sont publiés d’abord dans le canal, puis mis à jour ici.
Source : Phalanx Community, septembre 2026
Sur Telegram : @spartanos_phalanx (t.me/spartanos_phalanx). Les annonces, les appels et les supports en vigueur y passent d’abord ; cette page suit à chaque édition. Le lien d’inscription se trouve dans la section Rejoindre, à côté du canal.
Une nouvelle personne rejoint d’abord le canal et ne s’inscrit que lorsqu’elle a décidé. Envoyez le canal, pas le lien, dans un premier message.
Source : Phalanx Community, 24 septembre 2026
Les deux moitiés de l’économie selon la déclaration. Côté actifs : le capital qui entre dans le protocole s’ajoute aux actifs du protocole, à la liquidité, à la trésorerie et à la capacité POL. Côté offre de tokens : RM est émis, verrouillé, libéré, racheté ou brûlé selon les règles du protocole et du produit utilisé. Les deux interagissent et ne sont pas la même chose, donc un dépôt n’est pas de l’argent qui serait divisé et versé sous forme de récompenses RM.
C’est la logique de trésorerie et de bonds à la manière d’Olympus que le projet cite comme son ancêtre : l’offre future de tokens sert à acquérir les actifs et la liquidité dont le protocole a besoin aujourd’hui. La manière honnête de le présenter est de nommer les deux côtés d’un seul trait, et d’ajouter la réserve du projet lui-même : l’émission seule ne résout rien ; la question est de savoir si une demande réelle absorbe l’offre.
Source : Déclaration sur le traitement du capital entrant dans le protocole, reçue le 24 septembre 2026, reproduite dans la section Déclarations officielles
Tel que le projet le décrit : le capital entre dans le protocole ; il devient actifs du protocole, trésorerie, POL ou liquidité ; du RM est émis selon les règles du protocole ; ce RM est verrouillé et libéré de manière contrôlée ; il rencontre l’offre et la demande du marché secondaire ; O² surveille le marché ; les mécanismes de rachat, de burn, de protection et de liquidité réagissent ; le système évolue vers un nouvel équilibre entre offre et demande.
Neuf étapes, et le RM n’atteint pas nécessairement le marché libre tout de suite. Entre l’émission et le marché se trouvent le verrouillage, la libération, la demande turbo 1:1, le rachat et burn, et O². Un promoteur capable de réciter cet enchaînement de mémoire répond à la plupart des questions économiques avant qu’elles ne soient posées.
Source : Déclaration sur le traitement du capital entrant dans le protocole, reçue le 24 septembre 2026, reproduite dans la section Déclarations officielles
Règles du protocole, incitations du réseau et équilibrage du marché. La couche des règles du protocole fixe la manière dont les actifs entrent, se verrouillent, sont émis et libérés : durées de staking, bonds, calendriers de libération et multiples maximaux de récompense, qui ne sont pas modifiés arbitrairement d’un jour à l’autre. AICS est la couche d’incitation du réseau et ajuste les incitations à la santé du réseau. O² est la couche d’équilibrage du marché et ajuste la protection à la santé du marché.
La version en une phrase du projet : AICS gère la santé du réseau, O² gère la santé du marché. Les règles du protocole donnent le cadre ; les paramètres effectifs d’incitation et de protection ne sont pas des valeurs fixes permanentes et s’adaptent par deux boucles de rétroaction. Dites que les mécanismes sont conçus pour améliorer la résilience, non pour garantir la stabilité du prix ou du rendement ; la déclaration le dit elle-même.
Source : Déclaration sur le traitement du capital entrant dans le protocole, reçue le 24 septembre 2026, reproduite dans la section Déclarations officielles
Trois actifs, trois fonctions, comme le dit Spartan OS. Les stablecoins fixent les prix, règlent et font entrer le capital. RM est l’actif à haute fréquence qui traverse les incitations, le staking, les bonds, la liquidité, les intérêts composés, les burns et les applications. GD est la couche rare de gouvernance et de droits à long terme sur l’écosystème : un maximum fixe de 390,000 tokens qui ne croît pas avec les utilisateurs, la TVL ou les applications. Le point du projet lui-même est qu’un actif à circulation rapide et les droits à long terme les plus rares ne devraient pas être le même token.
La réponse concède ce qu’un sceptique dira en premier : un token de gouvernance classique pourrait être construit de la même façon, donc le nom ne prouve rien. La différence de GD doit se mériter en attachant de vrais droits de gouvernance, une utilité applicative et une participation à l’écosystème aux 390,000 fixes. D’où vient GD : les droits des premiers détenteurs de NFT, les allocations prédéfinies de gouvernance et d’écosystème, les droits GD liés au RM Stable Vault, et le marché secondaire. Le GD du Stable Vault est libéré linéairement sur 30 semaines à partir de l’allocation d’origine (la part de 25% d’incitation à la liquidité), pas émis à nouveau ; la structure d’origine contient aussi une réserve de risque de 5% pour la trésorerie du protocole.
Source : Réponse à sept questions de due diligence, reçue le 24 septembre 2026, reproduite dans la section Due diligence
L’usage, selon les mots du projet : la rareté seule ne crée aucune demande. La structure voulue est l’offre fixe, l’acquisition limitée, la demande de gouvernance, l’utilité applicative et l’expansion de l’écosystème ensemble. TempleRaid est la première application qui met GD en jeu ; d’autres jeux, des systèmes DeFi, RWA, DID et NFT et une infrastructure de trading sont censés ajouter participation à la gouvernance, droits applicatifs et permissions aux mêmes 390,000 tokens.
Spartan OS nomme les indicateurs qui le prouveraient, et le prix n’en fait pas partie : adresses GD actives, répartition de la détention, participation à la gouvernance, nombre d’applications utilisant GD, interactions applicatives et usage on-chain. Son propre test tranche dans les deux sens : si l’écosystème s’étend alors que l’usage de GD ne suit pas, la demande structurelle n’a pas été démontrée. Dites cette phrase à un sceptique avant qu’il ne vous la dise.
Source : Réponse à sept questions de due diligence, reçue le 24 septembre 2026, reproduite dans la section Due diligence
Le message que Spartan OS envoie désormais à chaque nouveau partenaire international avant de parler de mécanismes ou de taux. Anubis Chain a été lancée le 8 avril 2026, Spartan OS s’est ouvert au marché le 16 juin, et la base de capital totale a dépassé 35 millions USDT après un cycle complet : croissance rapide, correction, période où la confiance a été mise à l’épreuve, puis la reprise que le projet appelle en U. Le sens de le raconter en premier : les premières communautés ont appris leur discipline dans ce cycle, et le projet veut que le marché international hérite de la leçon plutôt que de répéter la chute.
Lisez-le en entier une fois, puis envoyez le lien de la section plutôt qu’une ligne extraite. Il porte ses propres limites : les 35 millions sont un total déclaré, les jalons qui suivent sont des objectifs de développement, et le prix est fixé par l’offre et la demande. Un promoteur qui cite la reprise sans la correction qui l’a précédée raconte une autre histoire que celle du projet.
Source : Harry (Spartan OS), « D’une reprise en U à un écosystème mondial », transféré au canal Phalanx le 26 septembre 2026, reproduit en entier dans la section Déclarations officielles
Le résumé par le projet lui-même de ce que ses premières communautés ont appris. À la hausse, des ventes concentrées, importantes et désordonnées peuvent nuire à la liquidité et au sentiment même quand le protocole reste sain, donc les communautés encouragent un trading rationnel, réparti et ordonné. À la baisse, elles ont continué à construire : développement communautaire, éducation du marché, événements, nouveaux participants. Les six lignes que le projet demande à chaque marché de tenir : rester rationnel quand le marché monte ; ne pas paniquer quand il corrige ; respecter le choix individuel et respecter le marché partagé ; surveiller le prix, surveiller davantage la liquidité ; surveiller les rendements, surveiller aussi l’écosystème ; penser à aujourd’hui, construire pour demain.
Ce sont des conventions, selon les mots du projet, pas des règles inscrites dans un contrat. Énoncez-les comme une culture, jamais comme une condition d’adhésion. La phrase à retenir : dans un marché de liquidité partagé, les actions individuelles peuvent affecter l’écosystème dans son ensemble.
Source : Harry (Spartan OS), « D’une reprise en U à un écosystème mondial », transféré au canal Phalanx le 26 septembre 2026, reproduit en entier dans la section Déclarations officielles
À tous ceux qui contribuent à construire l’écosystème : ni à la Chine, ni à l’Inde, ni à Dubaï, ni à aucune communauté en particulier. Le projet décrit l’étape suivante comme le monde qui construit ensemble plutôt qu’un marché qui en mène un autre, les marchés de Chine, d’Inde, du Moyen-Orient et d’Asie du Sud-Est devenant des parties connectées d’un seul marché à mesure que l’échelle grandit.
Utile quand un membre demande si le marché international passe après le marché chinois. La réponse du projet lui-même est que les premières communautés ont bâti les fondations et transmettent maintenant leur expérience ; la formule sur laquelle il conclut est O² plus AICS plus développement de l’écosystème plus gouvernance communautaire plus consensus mondial.
Source : Harry (Spartan OS), « D’une reprise en U à un écosystème mondial », transféré au canal Phalanx le 26 septembre 2026, reproduit en entier dans la section Déclarations officielles
Staking, bonds, la turbine. Chaque taux avec son plafond et sa date.
Cinq flux de revenus, tous payés toutes les 12 heures, quatre d’entre eux accessibles dès $1. Le staking flexible à 0.3% par 12 heures. Le staking long terme à 1.1% à 1.3% par jour sur 180, 360 ou 540 jours. Le burning bond à 1.5% par jour net, dès $500. Le revenu de niveau de 8%, 4% et 2% du ROI sur trois niveaux. Les récompenses de rang V1 à V12, payées chaque jour depuis le pool DAO.
Taux tels qu’indiqués par Spartan OS les 7 et 14 septembre 2026. Les taux varient. Chaque position long terme a un plafond fixé en USDT à l’entrée. Chaque RM gagné passe par la turbine avant d’atteindre le wallet. Pas une promesse de rendement.
Source : Deck promoteur, 26 octobre 2026, diapositive 6
Dès $1, sans verrouillage. 0.3% toutes les 12 heures sur vos RM, environ 0.6% par jour, avec intérêts composés automatiquement si vous laissez tout en place. Environ 20% par mois sans y toucher. Capital retirable à tout moment. Pas de plafond.
Sur $1,000 : environ $6 par jour, environ $180 par mois, environ $200 avec intérêts composés. Ce sont des chiffres en RM ; le résultat en dollars dépend du prix de RM le jour de la vente. L’aperçu publié écrit le taux comme une fourchette de 0.22% à 0.93% ; le taux en vigueur le 7 septembre était de 0.3% par 12 heures, variable.
Source : Deck promoteur, 26 octobre 2026, diapositive 7 ; Document leader, septembre 2026, Partie II
Dès $1, sur 180, 360 ou 540 jours. Taux journalier tel qu’indiqué : 1.1%, 1.2%, 1.3%. Plafond des versements totaux : 4×, 4.5×, 5× de la valeur d’entrée en USDT, fixé au moment où vous entrez. La durée et le plafond sont deux limites distinctes, et la position se termine selon la première échéance : le dernier jour de la durée, toutes les récompenses s’arrêtent, plafond atteint ou non, et l’ordre ne se prolonge pas de lui-même (tel qu’indiqué par écrit par Spartan OS le 16 octobre 2026 ; cela remplace la lecture du 25 septembre selon laquelle la position continue de payer jusqu’au plafond). Le capital est libéré seconde par seconde sur la durée avec les intérêts et les récompenses supplémentaires, et tout compte à l’intérieur du plafond : le capital n’est pas payé en plus (confirmé le 26 septembre 2026).
Sur $1,000 : $11, $12 ou $13 par jour ; environ $330, $360 ou $390 par mois aux taux indiqués. Un ordre long terme affiche trois réserves : capital, intérêts et récompenses supplémentaires, toutes réclamables (claim) chaque jour. Les intérêts se composent toutes les 12 heures si vous les laissez en place ; les récompenses supplémentaires ne se composent pas, donc réclamez-les chaque jour. Le 14 septembre, les taux étaient cités à plus de 1.0%, 1.1% et 1.2%. Si le plafond arrive avant la fin de la durée, le capital non encore libéré est gelé jusqu’à l’ouverture d’un nouvel ordre de même durée, supérieur à ce reliquat ; voir la carte sur le plafond atteint en avance.
Source : Deck promoteur, 26 octobre 2026, diapositives 7 et 8 ; Document leader, septembre 2026, Partie II
Le maximum qu’une position pourra jamais verser, toutes sources confondues, fixé en USDT au moment où vous entrez. $1,000 placés sur 540 jours peuvent verser au plus $5,000 de valeur en RM : le capital, 1×, libéré sur la durée, et jusqu’à 4× en intérêts. Au plafond, la position cesse de payer. Elle s’arrête aussi le dernier jour de sa durée, plafond atteint ou non (tel qu’indiqué le 16 octobre 2026). Pour continuer, vous ouvrez une nouvelle position. Le staking flexible n’a pas de plafond.
Commencez par le plafond. Un taux sans plafond est une histoire ; un taux avec plafond est un contrat. Deux limites, énoncées séparément par Spartan OS le 16 octobre 2026 : la durée est la période de récompense et le plafond est la limite haute, et la position se termine selon la première échéance. Confirmé le 26 septembre 2026 : le capital est à l’intérieur du plafond. Capital et gains sont libérés ensemble et les deux comptent dans les 4×, 4.5× ou 5× ; le capital n’est pas un versement supplémentaire en plus. Aux taux indiqués, les positions 360 et 540 jours atteignent leur plafond en dix à onze mois environ, avant la fin de la durée, et le capital encore non libéré ce jour-là est gelé jusqu’à l’ouverture d’un nouvel ordre, plus grand, de même durée ; la position 180 jours atteint d’abord la fin de sa durée, à environ 3× de l’entrée, sous son plafond. Le burning bond atteint ses 2.5× en cinq mois et demi environ. Le calculateur applique cette lecture uniquement. Le document leader énonce les plafonds à 400%, 450% et 500%.
Source : Deck promoteur, 26 octobre 2026, diapositive 7 ; Document leader, septembre 2026, Partie I
Elle s’arrête. La durée de 540 jours est la période de récompense fixe du produit : quand l’ordre achève sa durée, toutes les récompenses cessent de s’accumuler, que le plafond de 5× ait été atteint ou non, et l’ordre ne se prolonge pas de lui-même pour atteindre le plafond. La durée et le plafond sont deux règles distinctes. Il en va de même pour les durées de 180 et 360 jours. Tel qu’indiqué par écrit par Spartan OS le 16 octobre 2026, pour le bond de liquidité USDT 540 jours comme pour le staking long terme 540 jours.
Cela remplace la lecture du 25 septembre 2026 selon laquelle la position continue de payer jusqu’à atteindre le plafond, quelle que soit la durée ; la réponse du 16 octobre est la plus récente et la plus précise, et la page, le calculateur et les guides la suivent. À la fin de la durée, le capital a été entièrement libéré, seconde par seconde ; ce qui n’est pas arrivé d’ici là, ce sont des intérêts que la position n’a pas gagnés. Pour continuer, un nouvel ordre. La réponse complète est reproduite dans la section Déclarations officielles.
Source : Spartan OS, réponses écrites sur les produits 540 jours, 16 octobre 2026, reproduites dans la section Déclarations officielles
Le mécanisme de plafond de rendement prend le relais : l’ordre cesse de générer des récompenses, et la part du capital non encore libérée est gelée. L’exemple du projet (16 octobre 2026) : un ordre de 1,000 USDT, plafond 5,000 ; au jour 400, le capital libéré, les intérêts de base et les intérêts supplémentaires atteignent ensemble 5,000 ; il reste 140 jours au calendrier de libération du capital, et cette portion non libérée est gelée. Pour la débloquer, le participant ouvre un nouvel ordre de 540 jours supérieur au capital non libéré restant de l’ordre d’origine. Une fois le nouvel ordre actif, le capital gelé reprend sa libération selon le calendrier d’origine jusqu’à libération complète ; le nouvel ordre suit sa propre durée de 540 jours sous son propre plafond de 5× ; les intérêts de l’ordre d’origine ne redémarrent pas.
Deux choses à dire clairement. Le projet énonce le plafond cumulé comme capital 1× plus intérêts 4× (de base et supplémentaires) = 5×, et son exemple atteint le plafond au jour 400 avec environ 259 USDT du capital (140 jours sur 540) encore non libérés, plus que ne produirait à elle seule la limite d’intérêts de 4× indiquée : les deux limites sont énoncées séparément, et l’écran de la position le jour même est la référence. Au taux indiqué de 1.3% par jour, l’arithmétique place le plafond autour du jour 337, avec environ 376 USDT sur chaque 1,000 encore à libérer ; les débloquer demande un nouvel ordre supérieur à 376 USDT. Le capital débloqué est l’argent du membre qui lui revient, pas une nouvelle récompense. Pas une promesse de rendement.
Source : Spartan OS, réponses écrites sur les produits 540 jours, 16 octobre 2026, reproduites dans la section Déclarations officielles
Un nouvel ordre. Pour continuer à gagner après une durée de 540 jours, le participant ouvre un nouvel ordre de 540 jours, qui démarre son propre cycle de récompense de 540 jours sous le plafond standard de 5×. L’actif qu’il prend dépend du produit : le bond de liquidité USDT 540 jours et le staking long terme 540 jours sont deux produits différents, et chacun accepte les actifs de participation que ses propres règles nomment (tel qu’indiqué le 16 octobre 2026). Selon la lecture de cette page, le bond s’entre en USDT et le staking long terme en USDT ou en RM, comme l’indique la comparaison côte à côte du projet du 25 septembre. Lisez l’écran de l’ordre du produit le jour même.
Un nouvel ordre est une nouvelle décision au taux du jour et au prix du jour ; rien ne se renouvelle de lui-même et aucun renouvellement aux mêmes conditions n’est promis. Un leader qui dit que cela se reconduit a tort. Les RM libérés du premier ordre appartiennent au membre, qui peut les vendre, les conserver ou les staker ; les staker est l’un des choix, selon les règles propres du produit de staking.
Source : Spartan OS, réponses écrites sur les produits 540 jours, 16 octobre 2026, reproduites dans la section Déclarations officielles
Aux taux indiqués, avant tout revenu d’équipe : $6 en flexible, $11 à 180 jours, $12 à 360 jours, $13 à 540 jours, $15 sur un burning bond. Sur $10,000 : $60, $110, $120, $130 ou $150 par jour.
Taux journalier simple tel qu’indiqué le 7 septembre 2026, intérêts composés non inclus. Les taux varient ; les plafonds sont fixés en USDT à l’entrée. Pas une promesse de rendement. Dites chaque résultat en RM et laissez votre interlocuteur convertir.
Source : Deck promoteur, 26 octobre 2026, diapositive 8
Non. Les bonds s’achètent depuis le même tableau de bord mais sont un produit à part. Un bond de liquidité vend du RM avec une remise par rapport au marché (environ 2% à 5% à 180 jours, 4% à 10% à 360, 6% à 16% à 540 aux dates indiquées), payé comme le staking équivalent, sous le même plafond, sans récompenses supplémentaires. Dès $1.
Exemple chiffré tiré de l’appel : $1,000 dans un bond 540 jours avec 15% de remise achètent du RM d’une valeur de $1,150 ; à $30.46 par RM, le prix d’entrée est de $26.21. Le staking libère le RM plus vite et ajoute des récompenses supplémentaires ; un bond achète plus de RM sous le même plafond. Demandez ce que la personne souhaite détenir. Les remises varient avec le marché, et le projet l’a dit en toutes lettres le 25 septembre 2026, le jour où il a aussi dit à l’équipe internationale de commencer par le bond à ce stade ; le capital et les récompenses du bond se libèrent chaque jour. Voir les cartes bond et la section Déclarations officielles.
Source : Deck promoteur, 26 octobre 2026, diapositive 9 ; Document leader, septembre 2026, Partie II
Dès $500, sans maximum. Il libère 250% de l’ordre, soit 150% net, à 1.5% par jour net sans intérêts composés, plafonné à 2.5×. Il ajoute une recharge d’énergie de 20% et un airdrop de 3% en GD. C’est ainsi que les leaders achètent de l’énergie pour le revenu de niveau, et l’une des deux seules façons d’obtenir du GD.
Le chiffre quotidien le plus élevé, le plafond le plus bas, et la seule porte vers GD en dehors du marché libre. Au taux indiqué, il atteint son plafond en trois mois environ.
Source : Deck promoteur, 26 octobre 2026, diapositives 8 et 9 ; Document leader, septembre 2026, Partie II
En termes simples, oui. Les récompenses de chaque flux, intérêts de staking, libérations de bonds, revenu de niveau et récompenses de rang, sont payées en RM que le protocole émet et libère selon ses règles ; le projet le décrit comme du RM généré par la production quotidienne de blocs et libéré de manière contrôlée. Spartan OS ne le nie pas : sa propre déclaration dit que le système n’est pas conçu uniquement pour créer des émissions, et que l’émission seule ne résout rien. Ce qu’il affirme, c’est que chaque libération arrive avec des mécanismes du côté de la demande : la turbine, qui fait de chaque claim un achat de la même quantité de RM avec une période de silence de 24 heures ; le verrouillage long terme via les produits 360 et 540 jours et les intérêts composés ; la taxe de vente de base de 5% avec 1.2% de rachat et burn, et la taxe supplémentaire à la baisse, brûlée à 65% ; le RM brûlé pour l’énergie ; O² ajustant la protection au marché ; et la demande applicative. Rien de tout cela ne garantit un prix.
La réponse honnête a deux moitiés et un test. Les moitiés : du nouveau RM est créé pour payer le plan (offre), et la conception tente de créer une demande correspondante (turbine, verrouillages, burns, applications). Le test, ce sont les données, que le projet nomme lui-même : nouvelle offre de RM contre offre en circulation, demande d’achat Turbo, RM verrouillé long terme, RM brûlé, et profondeur de liquidité, le tout sur le tableau de bord et l’explorateur. Le seul épisode de stress enregistré est la chute du 13 septembre 2026 et la reprise qui a suivi. À ne pas dire : que RM ne peut pas baisser, que les mécanismes empêchent la vente, ou que les récompenses proviennent de profits de trading ou de revenus de l’entreprise ; le projet ne l’a pas dit, et la carte sur les flux de trésorerie explique ce qui parvient aux détenteurs et ce qui n’y parvient pas.
Source : Déclaration sur le traitement du capital entrant dans le protocole, reçue le 24 septembre 2026 ; Réponse à sept questions de due diligence, 24 septembre 2026 ; toutes deux reproduites sur cette page
Là où chaque RM que vous gagnez est réclamé, qu’il vienne du staking, des bonds, des récompenses de rang ou du revenu de niveau. Vous achetez la même quantité de RM sur le DEX, un pour un, attendez 24 heures, et les deux montants sont à vous. Chaque versement est aussi un achat.
C’est l’explication de la plateforme au maintien de RM au-dessus de $30 depuis le lancement tout en payant des rendements quotidiens : les rendements eux-mêmes sont une pression à l’achat. Dites-le d’un seul trait : tout ce que vous gagnez passe par la turbine, achetez la même quantité, attendez 24 heures, puis c’est à vous. Seul le revenu de niveau a besoin d’énergie en plus.
Source : Deck promoteur, 26 octobre 2026, diapositive 13 ; Document leader, septembre 2026, Partie III
Une troisième réserve, sur les positions long terme uniquement, alimentée par 35% de la taxe de vente supplémentaire et réclamable toutes les 12 heures. Elles ne se composent pas, donc réclamez-les chaque jour. Toute personne ayant $200 ou plus dans une position 360 ou 540 jours y participe.
Quand d’autres paniquent et vendent dans la baisse, la taxe supplémentaire qu’ils paient est répartie : 65% brûlés, 35% vers ce pool. Les détenteurs sont payés pour la baisse.
Source : Deck promoteur, 26 octobre 2026, diapositives 7 et 13
Trois étapes de six jours telles que publiées : étape un à $4 avec un multiple de 5.0×, un airdrop de 8% en GD et des frais de 1% ; étape deux à $3, 4.5×, 5%, 0.8% ; étape trois à $2, 4.0×, 3%, 0.5%. Les colonnes sont celles du projet ; la manière dont chacune s’applique n’a pas été entièrement définie.
C’est la partie du modèle la plus susceptible de changer. Avant d’en présenter quoi que ce soit, vérifiez l’annonce en vigueur sur x.com/Spartan_Arena_. Si les chiffres diffèrent, la page du document leader est dépassée.
Source : Document leader, septembre 2026, Partie VI
Tel qu’affiché sur spartanar.org le 9 novembre 2026 : RM $31.16. Flexible 0.2832% par rebase, deux rebases par jour, pas de plafond. Plafonds long terme 4×, 4.5× et 5×. Bonds 2.79%, 19.52% et 26.00% sous le prix de RM à 180, 360 et 540 jours. Coffre de stabilité : dès 500 USDT, plafond de libération 250%, GD acquis progressivement sur 30 semaines. Énergie 260% sur un staking 360 jours, 557% sur le burn de RM. Frais 5% de base, 1% de protection. Ratio supplémentaire de la turbine 1%.
Le tableau de bord affichait une capitalisation boursière de $456.61 millions, une offre de RM de 14,684,764, une trésorerie de $76.22 millions (valeur sans risque $13.55 millions), 69.65% de RM staké, une valeur totale verrouillée (TVL) de $319.0 millions, un pool flexible de $93.1 millions, un solde de bonds LP de $170.9 millions, un fonds de rachat de 4,710,668 USDT. Les taux varient ; vérifiez la dApp avant de citer, et utilisez la section Conditions du jour pour la liste complète.
Source : spartanar.org, relevé le 9 novembre 2026
Utilisez les deux calculateurs de cette page. Le premier prend un montant, un produit, le taux (pré-rempli tel qu’indiqué), un prix et un horizon, et affiche le premier jour, trente jours, l’horizon, le plafond et le jour où il est atteint, en RM et en USDT, plus tous les produits côte à côte. Le second prend votre propre position et vos branches, trouve le rang, et affiche la récompense DAO sur la petite zone, le revenu de niveau, l’énergie et les lignes de bonus, avec le même volume redistribué en deux à six branches.
Les deux étiquettent chaque hypothèse. Les trois lignes de bonus suivent les règles confirmées (différentiel sur l’écart entre les fourchettes ; rang égal et dépassement à 10% à 15% des gains de la position la plus proche concernée) sur des bases estimées, et chaque ligne dit quelle partie est une estimation. Copier le résumé donne un texte que vous pouvez coller à la personne avec qui vous parlez, plafond et date inclus.
Source : Cette page, 9 novembre 2026
Pour créer de la demande en même temps que l’offre. Sous le Turbo Engine 1:1, la participation génère un achat obligatoire de RM de même taille, avec une période de détention. L’intention de la déclaration est explicite : le système n’est pas conçu uniquement pour créer des émissions de tokens ; il tente de créer une demande de marché correspondante pour RM pendant que les récompenses et l’offre sont générées et libérées.
Associez ceci à la carte turbine pour la mécanique (claim, achat du même RM, 24 heures). Le point économique est que chaque émission arrive avec une obligation d’achat équivalente, ce qui est la réponse du projet à la question que tout modèle d’émission doit affronter : qui achète la nouvelle offre.
Source : Déclaration sur le traitement du capital entrant dans le protocole, reçue le 24 septembre 2026, reproduite dans la section Déclarations officielles
Oui. Le capital initial d’une position de staking ou d’un bond est inclus dans le plafond de libération total de 4×, 4.5× ou 5×. Le mécanisme libère le capital et les gains ensemble au fil du temps, et le capital n’est pas restitué séparément en plus une fois le plafond atteint. Sur une position à 5×, le capital comme les gains que le protocole libère sont comptés dans ce total de 5×. Confirmé le 26 septembre 2026.
Dites-le comme le projet : capital plus gains sont libérés ensemble, les deux à l’intérieur du plafond, et le capital n’est pas un versement supplémentaire en plus. $1,000 à 540 jours peuvent donc verser $5,000 de valeur en RM au total, dont $1,000 sont votre propre capital qui revient. Aux taux indiqués, les positions 360 et 540 jours atteignent leur plafond avant la fin de la durée ; la réponse du projet dit que rien n’est payé après le plafond, donc lisez cela littéralement et demandez avant de promettre autre chose. Le calculateur applique désormais cette lecture uniquement.
Source : Réponses à quatre questions complémentaires, reçues le 26 septembre 2026, reproduites dans la section Due diligence
La réponse du projet le 25 septembre 2026 : le bond, à ce stade. Interrogé sur ce que le bond offre par rapport au staking classique, Harry a répondu que le bond comporte une remise et que le staking rapporte une plus grande quantité de coins. L’instruction relayée à l’équipe internationale la même heure : dire au marché international d’acheter le bond à ce stade plutôt que le staking classique.
Transmettez-la comme la consigne du projet, datée, jamais comme votre recommandation d’un rendement. Les raisons sont dans la carte de comparaison : les mêmes USDT achètent plus de RM via le bond, et le capital et les récompenses se libèrent chaque jour. La remise varie, donc ouvrez la page bond avant de la citer. L’ordre Phalanx, fixé le 3 octobre 2026 : le bond d’abord ; le staking une fois la personne dans le système et détentrice de RM achetés auprès de son leader.
Source : Équipe internationale Spartan OS, groupe de travail, 25 septembre 2026, reproduit dans la section Déclarations officielles
Au prix de marché de $30.8081, environ 32.459 RM. Via le bond LP 360 jours à $27.5301 (10.64% sous le marché), environ 36.324 RM, soit 3.865 de plus. Via le bond LP 540 jours à $26.2535 (14.79% sous le marché), environ 38.090 RM, soit 5.631 de plus. Tous les chiffres tels que publiés par le projet le 25 septembre 2026.
Ces chiffres sont l’instantané d’un jour ; la carte de comparaison de la section Déclarations officielles les porte avec leur date, et le calculateur de produits prend la remise du jour sur la page bond. Le RM supplémentaire est l’avantage à l’entrée ; ce que la position paie ensuite est le même taux et le même plafond que le staking long terme équivalent.
Source : Équipe internationale Spartan OS, groupe de travail, 25 septembre 2026, reproduit dans la section Déclarations officielles
Chaque jour. Pour les bonds LP 360 jours comme 540 jours, le capital et les récompenses sont libérés chaque jour pendant toute la durée du bond ; il n’y a pas d’attente jusqu’à l’échéance pour le capital. Confirmé par le projet le 25 septembre 2026.
Cohérent avec la règle du capital à l’intérieur du plafond du 26 septembre : capital et gains se libèrent ensemble et les deux comptent dans le plafond de 4×, 4.5× ou 5×. Dites « libéré chaque jour, à l’intérieur du plafond » et les deux réponses concordent.
Source : Équipe internationale Spartan OS, groupe de travail, 25 septembre 2026, reproduit dans la section Déclarations officielles
Non. « La remise n’est pas fixe. Le protocole sera ajusté en fonction des circonstances réelles. » Le 24 septembre, la page bond affichait 1.29%, 11.46% et 16.61% sous le marché pour 180, 360 et 540 jours ; le 25 septembre, le projet citait 10.64% et 14.79% pour 360 et 540 ; le 21 octobre 2026, la page affichait 2.17%, 13.15% et 18.94% ; le 9 novembre 2026, elle affichait 2.79%, 19.52% et 26.00%. Lisez la remise sur la page bond le jour même.
N’imprimez jamais une remise sans sa date. Le champ bond du calculateur dit « tel qu’affiché sur la page bond » pour cette raison.
Source : Équipe internationale Spartan OS, groupe de travail, 25 septembre 2026, reproduit dans la section Déclarations officielles
Le revenu de niveau, l’énergie, l’échelle V1 à V12, le score AICS.
8% du ROI gagné par les personnes que vous avez introduites directement, 4% au deuxième niveau, 2% au troisième, payés toutes les 12 heures. C’est le seul flux qui a besoin d’énergie pour être retiré, et il passe par la turbine comme tout le reste.
Exemple chiffré sur une période : niveau un, trois personnes générant 20 RM chacune : 60 × 8% = 4.8 RM. Niveau deux, six personnes à 15 RM : 90 × 4% = 3.6 RM. Niveau trois, dix à 10 RM : 100 × 2% = 2 RM. Total 10.4 RM, ce qui demande 10.4 unités d’énergie pour le retrait.
Source : Deck promoteur, 26 octobre 2026, diapositive 11 ; Document leader, septembre 2026, Partie IV
L’unité nécessaire pour retirer le revenu de niveau : une unité par RM retiré. Pas nécessaire pour le staking personnel, les bonds ou les récompenses de rang. Deux façons distinctes de l’obtenir, aux multiples que la dApp affiche le jour même : staker du RM sur 360 jours (260% de la position le 26 septembre 2026) ou brûler du RM (557% du montant brûlé, donc environ 0.18 RM brûlé couvre 1 RM de revenu de niveau). Les deux multiples sont des paramètres dynamiques du protocole ; la dApp est la référence finale (confirmé le 26 septembre 2026).
Retirer $1,000 de revenu de niveau demande 1,000 unités : à 557%, brûler du RM d’une valeur d’environ $180 ; à 260%, détenir environ $385 de RM dans un staking 360 jours. Le burning bond ajoute une recharge d’énergie de 20%. Les 150% et 200% de l’Economic Model Analysis et la fourchette de 2 à 6 fois des réponses de due diligence du 24 septembre sont dépassés par les chiffres de la dApp en direct, sur instruction du projet lui-même le 26 septembre 2026. Ouvrez la page Energy avant de citer un multiple, et dites la date.
Source : Document leader, septembre 2026, Partie III
Deux branches, pas trois. La plus grande branche qualifie le rang ; la plus petite paie la récompense. V1 demande $500 stakés, trois filleuls directs qualifiés ($100 ou plus chacun) et $10,000 dans chacune de deux branches, et paie environ $15 à $25 par jour depuis le pool DAO. V2 : $1,500, quatre filleuls directs, $50,000 par branche, environ $80 à $180 par jour. V3 : $3,000, cinq, $150,000, environ $150 à $300.
V4 : $5,000, six filleuls directs, $300,000 par branche, $300 à $500 par jour. V5 : $7,000, huit, $600,000, $800 à $1,200. Les chiffres de V6 à V12 sont à titre indicatif seulement, fixés chaque jour par le taux de récompense par bloc et le score AICS : jamais fixes, jamais garantis. Origin exigeait trois équipes ; Spartan OS en exige deux. La plus grande branche est la grande zone ; toutes les autres branches ensemble forment la petite zone, et la récompense est payée sur celle-ci (confirmé le 24 septembre 2026). V10 à V12 demandent deux branches détenant chacune le rang inférieur. Le différentiel entre rangs est confirmé comme l’écart en pourcentage entre les deux fourchettes, payé au rang supérieur. Le bonus de rang égal est de 10% à 15% des gains applicables de la position de rang égal la plus proche sous vous, une seule fois, pas de chaque position de ce type plus bas ; la récompense de dépassement (override) suit le même principe de position la plus proche (confirmé le 26 septembre 2026). Staking personnel V12 50,000 USDT, confirmé le jour même.
Source : Deck promoteur, 26 octobre 2026, diapositive 11 ; Document leader, septembre 2026, Partie IV
$500 stakés par vous-même, trois filleuls directs avec $100 ou plus chacun, et $10,000 dans chacune de deux branches. Revenu de rang quotidien indiqué à V1 : environ $15 à $25, variant dans la fourchette selon le score AICS.
Comme le dit le deck : trois personnes et deux équipes de $10,000. Origin demandait trois équipes à $50,000.
Source : Deck promoteur, 26 octobre 2026, diapositive 11
D’abord votre propre stake, puis les filleuls directs, puis deux côtés à la fois. V1 : $500 en propre, trois filleuls directs avec $100 ou plus chacun (l’équipe en conseille quatre), $10,000 dans la plus grande branche et $10,000 sur l’ensemble des autres branches. V2 : $1,500, quatre filleuls directs, $50,000 et $50,000. V3 : $3,000, cinq, $150,000 et $150,000. V4 : $5,000, six, $300,000 et $300,000.
Les modèles de rang de l’équipe Spartan OS du 3 novembre 2026 disposent V1 en une branche de $10,000 et trois de $4,000, $3,000 et $3,000 ; V2 en $50,000 et quatre branches de $20,000, $15,000, $10,000 et $5,000 ; V3 en $150,000 et quatre branches de $40,000, $40,000, $35,000 et $35,000 ; V4 en $300,000 et cinq branches de $60,000. La plus grande branche qualifie le rang ; les autres branches ensemble forment la petite zone, et la récompense DAO est payée sur celle-ci, alors développez-la en premier. Les gains des modèles sont des illustrations à 0.6% toutes les 12 heures, gains statiques réinvestis, avec le RM à $30 : les taux varient, les plafonds sont fixés à l’entrée, et rien ici n’est une promesse de rendement. Les lignes de gains de V4 à partir du jour 30 ne suivent pas ce taux ; utilisez V4 uniquement pour ses conditions et sa disposition. Les quatre images sont dans la section Rangs.
Source : Équipe Spartan OS, modèles de rang V1 à V4, 3 novembre 2026 ; Deck promoteur, 26 octobre 2026, diapositive 11
Un score sur chaque compte, publié le 24 septembre 2026 sous la forme Score = 0.2H + 0.4C + 0.2A + 0.2R sur une période glissante de 30 jours : détention 0.2, activité 0.4, contribution 0.2, rétention 0.2, le 0.4 sur l’activité ayant été confirmé le jour même. Il fait varier les récompenses à l’intérieur de leurs fourchettes, donc deux V6 peuvent être payés différemment. Le programme paie la qualité de la participation, pas la taille seule.
Les lettres telles qu’imprimées n’explicitent pas les dimensions ; les pondérations ci-dessus sont la lecture confirmée. La manière dont chaque dimension est mesurée n’a pas été publiée. Dites-le quand on vous le demande.
Source : Document leader, septembre 2026, Partie IV
Le revenu de niveau d’abord : 8, 4, 2 pour cent du ROI sur trois niveaux, toutes les 12 heures, énergie nécessaire pour le retirer. Puis l’échelle : deux branches, la plus grande qualifie, la plus petite paie. Puis V1 en mots simples : $500, trois personnes, deux équipes de $10,000. Arrêtez-vous là. S’ils demandent V6 et au-delà, dites approximatif, à titre indicatif seulement.
La plupart des participants se situeront entre V1 et V3. Présentez les niveaux supérieurs comme la structure du programme, pas comme un plan pour la personne en face de vous. La petite branche est la contrainte déterminante à chaque niveau : renseignez-vous dessus en premier.
Source : Deck promoteur, 26 octobre 2026, notes de la diapositive 11 ; Document leader, septembre 2026, Partie VII
Selon les règles de réunion communautaire (Community Meeting Policies) du 26 août 2026 : une communauté disposant de la qualification requise dépose une demande à l’avance, avec des frais qui dépendent de la taille, 500 USD pour une réunion de 30 personnes, 800 USD pour 50, 1,500 USD pour 100. Les réunions se tiennent en ligne ou dans un groupe communautaire, animées par des leaders locaux en présence de membres de l’équipe centrale. Si la performance après l’événement atteint au moins 150% des frais, l’excédent est reversé sous forme de récompense ; sinon, la communauté hôte prend en charge la moitié du coût de l’événement.
Déposez la demande trois à cinq jours à l’avance, payez par voie électronique, obtenez l’approbation avant l’événement et conservez les captures d’écran et le lien. Les participants assistent à l’intégralité de la réunion. La politique demande aux femmes enceintes, aux personnes de plus de 65 ans et à toute personne souffrant d’une maladie cardiaque ou d’hypertension de s’abstenir ou d’en informer d’abord les organisateurs. Tel que publié ; confirmez les conditions en vigueur auprès de l’équipe des opérations.
Source : SpartanOS Resource Library (t.me/SpartanOSLibrary), sujet Subsidy policy, 26 août 2026
La dApp place chaque compte sous la personne dont le lien a servi à la première connexion, et ce rattachement ne peut plus être modifié ensuite. Le lien Phalanx est spartanar.org/myinvite?code=0x83659d0BDF57ac8550060E869fC5926e52E2e5Fe ; le code est l’adresse du wallet du parrain (la personne qui vous a invité). Inscrivez-vous par le lien que votre leader vous donne. Votre propre lien se trouve sur la page My Invite de la dApp, avec le total des invités, vos filleuls directs, la performance de l’équipe et l’historique des invitations par niveau.
Le revenu de niveau (8%, 4%, 2% du ROI sur trois générations) et le rang sur la page DAO découlent de ce rattachement. Un filleul direct compte comme node à partir de 100 USDT. Ne vous inscrivez jamais par un lien trouvé dans un chat public : la branche est permanente.
Source : spartanar.org, relevé le 9 novembre 2026
Votre plus grande branche est la grande zone ; toutes les autres branches additionnées forment la petite zone. Confirmé le 24 septembre 2026. La grande zone qualifie le rang ; la récompense DAO est payée sur la petite zone, au taux de bloc journalier, à l’intérieur de la fourchette du rang. Deux branches au niveau requis sont le minimum ; davantage de branches placent une plus grande part du même volume dans la petite zone.
L’exemple V1 du projet : une branche forte de 10,000 et les autres branches ensemble à 10,000. Dans le calculateur de rang, ajoutez chaque branche que vous avez ; la page trouve la grande zone et additionne le reste.
Source : Phalanx Community, confirmé le 24 septembre 2026 ; exemple V1 de Spartan OS
La différence de pourcentage entre deux rangs est payée au rang supérieur. Confirmé le 24 septembre 2026 avec l’exemple du projet lui-même : si un V7 paie 60% et un V8 paie 70%, le V8 reçoit la différence de 10% sur la branche de ce V7. Le bonus de rang égal et la ligne de bonus de dépassement (override) ont été confirmés le 26 septembre 2026 : 10% à 15% des gains applicables de la position de rang égal, ou de rang supérieur, la plus proche sous vous, une seule fois, et non de chaque position de ce type plus bas dans la ligne.
La base à laquelle s’applique la différence n’a pas été précisée ; le calculateur l’applique à la petite zone estimée du leader de rang inférieur, au taux de bloc, et l’indique. Citez la règle, pas le chiffre du calculateur.
Source : Phalanx Community, confirmé le 24 septembre 2026
Deux branches détenant chacune le rang inférieur : deux branches V9 pour V10, deux branches V10 pour V11, deux branches V11 pour V12. Confirmé le 24 septembre 2026 ; c’est une exigence de rang, pas un volume. Position personnelle et nombre de nodes : V10 18,000 USDT et 18 nodes, V11 20,000 et 19, V12 50,000 et 20 (le chiffre V12 confirmé le 26 septembre 2026).
La page du pool de récompenses l’imprime sous la forme « 2 V9s » ; certains promoteurs l’avaient lu comme le double du volume. Le 25,000 imprimé pour V12 à la page 16 de l’Economic Model Analysis ne doit pas être utilisé : le projet a confirmé 50,000 USDT comme position personnelle V12 le 26 septembre 2026, et a indiqué qu’il n’existe pas de paramètre distinct de poids de gouvernance.
Source : Phalanx Community, confirmé le 24 septembre 2026 ; Economic Model Analysis, page 16
Tel qu’indiqué le 24 septembre 2026 : Score = 0.2H + 0.4C + 0.2A + 0.2R, sur une période d’évaluation glissante de 30 jours, avec le poids de 0.4 sur l’activité (confirmé le même jour) et 0.2 chacun sur les avoirs, la contribution et la rétention. L’évaluation prend en compte la participation des détenteurs, les comptes effectifs, la proportion de participation à long terme, la rétention, l’activité et la contribution à l’écosystème et à sa liquidité. Deux réseaux au même rang ne reçoivent pas nécessairement des incitations effectives identiques.
Les lettres telles qu’imprimées n’explicitent pas les dimensions ; le briefing de septembre donnait avoirs 0.2, activité 0.4, contribution 0.2, rétention 0.2, et le 0.4 sur l’activité a été confirmé le 24 septembre. Énoncez la formule telle qu’écrite et les poids tels que confirmés. Un score peut monter avec la participation à long terme, la rétention, les adresses actives et une contribution constructive, et baisser avec des ventes massives, une rétention en baisse ou une contribution plus faible à la liquidité.
Source : Déclaration sur le traitement du capital entrant dans le protocole, reçue le 24 septembre 2026, reproduite dans la section Déclarations officielles
Pas par conception. Spartan OS indique que les récompenses de réseau à long terme ne sont pas censées dépendre uniquement du nombre de personnes recrutées ou du volume généré par un réseau. AICS évalue la qualité et la santé de la participation sur une base glissante de 30 jours, de sorte que les récompenses sont de plus en plus liées à la qualité du réseau : la participation à long terme, la rétention, les adresses actives et une contribution constructive font monter l’évaluation ; les ventes massives et une rétention en baisse la font descendre.
Cela change la manière dont un leader construit. Dix personnes qui stakent, restent et utilisent les applications obtiennent un meilleur score que cinquante qui partent. L’échelle des rangs fixe toujours les exigences ; AICS fait varier la rémunération à l’intérieur de la fourchette. Montrez les deux, et dites laquelle le leader contrôle au quotidien.
Source : Déclaration sur le traitement du capital entrant dans le protocole, reçue le 24 septembre 2026, reproduite dans la section Déclarations officielles
10% à 15% des gains applicables de la position de rang égal la plus proche sous vous, une seule fois. L’exemple du projet lui-même : un V5 avec deux comptes V5 en dessous, l’un en première génération et l’autre en deuxième, est payé sur le V5 de première génération seulement. Vous ne recevez pas à nouveau la récompense de rang égal de chaque V5 plus bas dans cette ligne. Un V8 avec un V8 dans l’équipe reçoit 10% à 15% des gains applicables de la position V8 qualifiée la plus proche. Confirmé le 26 septembre 2026.
Le bonus de dépassement (override) suit le même principe de position la plus proche. Où s’appliquent les 10% ou les 15% à l’intérieur de la fourchette n’est pas indiqué ; citez la fourchette. Le calculateur applique la règle au leader de rang égal le plus proche dans chaque branche, sur une base estimée, et l’indique. Si deux positions de rang égal dans deux branches différentes paient toutes les deux n’a pas été indiqué : la formulation est la position la plus proche sous votre structure, au singulier, et l’exemple est une seule ligne.
Source : Réponses à quatre questions complémentaires, reçues le 26 septembre 2026, reproduites dans la section Due diligence
50,000 USDT, tel que l’imprime le tableau des rangs de la Leader Edition actuelle. Le projet indique que les 50,000 sont l’exigence de position personnelle pour V12, et qu’il n’existe pas de paramètre distinct de poids de gouvernance. Le 25,000 de la page 16 de l’Economic Model Analysis ne doit pas être utilisé. Confirmé le 26 septembre 2026.
L’échelle se lit donc ainsi : position personnelle V10 18,000, V11 20,000, V12 50,000 USDT, avec 18, 19 et 20 nodes et deux branches détenant chacune le rang inférieur. Si un membre vous montre la page des 25,000, dites que le tableau dont elle provient est remplacé par le chiffre de la Leader Edition, et renvoyez à cette réponse.
Source : Réponses à quatre questions complémentaires, reçues le 26 septembre 2026, reproduites dans la section Due diligence
Celui que la dApp affiche le jour même. Deux mécanismes distincts : le staking d’énergie, 260% le 26 septembre 2026, et le burn de RM pour de l’énergie, 557%. Les deux sont des paramètres dynamiques du protocole, que le protocole peut ajuster, et peuvent donc changer. Les 150% et 200% de l’Economic Model Analysis et la fourchette de 2 à 6 fois des réponses de due diligence ne doivent pas prévaloir sur les chiffres en direct. Confirmé le 26 septembre 2026.
Lecture pratique : une position de staking de 360 jours porte de l’énergie à 2.6 fois sa taille ; brûler 1 RM rapporte 5.57 unités, donc environ 0.18 RM brûlé couvre 1 RM de revenu de niveau, à ces réglages. Dites la date avec le chiffre, et ouvrez la page Energy avant de le citer. Les deux mécanismes ne doivent pas être mélangés.
Source : Réponses à quatre questions complémentaires, reçues le 26 septembre 2026, reproduites dans la section Due diligence
Ce qui protège le prix, ce qu’il ne peut pas faire, la taxe de vente.
Le protocole d’équilibrage adaptatif de RM. Spartan OS le présente comme une première mondiale : le modèle de liquidité détenue par le protocole d’Olympus DAO et d’Origin, amélioré pour que les règles s’adaptent au marché au lieu que le marché s’adapte à des règles fixes. Il équilibre l’offre et la demande et protège la liquidité. Il ne fixe pas le prix.
Quatre couches : la liquidité (liquidité détenue par le protocole plus gestion dynamique de la liquidité), le comportement (rachats, récompenses et régulation côté transactions), l’offre (burns, rachats et options de burn des tokens LP) et le moteur adaptatif (analyse de l’état du marché et choix de la réponse). Les changements de taxe visibles ne sont que l’enveloppe extérieure.
Source : Deck promoteur, 26 octobre 2026, diapositive 13 ; deck d’interprétation fondamentale d’O², Spartan OS, septembre 2026
Le prix moyen pondéré dans le temps, le prix moyen des transactions, le volume d’achat, le volume de vente, le ratio achats/ventes et la profondeur de liquidité, réévalués toutes les trois heures. Les prises de bénéfices normales et les ventes de panique peuvent toutes deux faire baisser le prix, mais ce n’est pas le même événement. Le système ne réagit que lorsque la volatilité devient un véritable déséquilibre. Le prix est un signal, pas le verdict.
Un moteur de sentiment peur et avidité fonctionne en parallèle : une avidité extrême peut provoquer une course instable aux achats, une peur extrême peut déclencher des sorties concentrées, et le protocole associe le régime en cours à une stratégie d’exécution.
Source : deck d’interprétation fondamentale d’O², Spartan OS, septembre 2026, diapositives 4 et 7
L’achat est gratuit. La vente commence à 5%. Si le prix baisse de plus de 5% par rapport à sa moyenne sur trois heures, la taxe monte par paliers : une baisse de 5% à 8% paie 8% à 13%, une baisse de 8% à 15% paie 13% à 20%, une baisse de 15% ou plus paie 20% à 30%. Vendre lentement coûte peu ; vendre en masse coûte cher. Le but est de ralentir les cascades, pas de bloquer les sorties.
De la taxe au-delà de 5%, 65% est brûlée et 35% va aux détenteurs à long terme. Un montant fixe de 1.2% de chaque vente rachète du RM et du GD et les brûle. Ce qui fixe la taxe à l’intérieur d’un palier n’est pas publié : citez le palier. Dites clairement que sortir dans une baisse coûte cher, par conception.
Source : Deck promoteur, 26 octobre 2026, diapositive 13 ; Document leader, septembre 2026, Partie V
1.2% de chaque vente rachète du RM et du GD et les brûle. De toute taxe supplémentaire au-delà de 5%, 65% est brûlée directement et 35% va à quiconque détient $200 ou plus dans une position de 360 ou 540 jours. L’offre diminue ; les détenteurs sont payés pour la baisse.
La répartition publiée des frais sur les transactions est de 5% : 0.5% fonds de plateforme, 1.2% fonds de rachat, 1.3% fonds communautaire, 2.0% fonds écosystème. Les récompenses de taxe supplémentaire sont verrouillées 72 heures et distribuées sur une base pondérée ; la pondération n’a pas été publiée.
Source : Deck promoteur, 26 octobre 2026, diapositive 13 ; Document leader, septembre 2026, Partie V
Toutes les trois heures, le marché est réévalué à partir de données fraîches. Le premier déséquilibre déclenche la protection. La stabilisation déclenche un retrait progressif de cette protection. Une nouvelle vague de ventes suspend le retrait et réactive une protection plus forte. En cas de reprise soutenue, le retrait peut s’achever dans une fenêtre de 24 heures.
O² se comporte comme une boucle de rétroaction, pas comme un interrupteur marche/arrêt. La boucle d’exécution enchaîne données de marché, évaluation, stratégie, vérification de l’exécution, exécution, réévaluation dans trois heures. Une stratégie valide a encore besoin d’une fenêtre d’exécution valide : si la volatilité bondit dans une zone anormale, l’exécution peut être différée.
Source : deck d’interprétation fondamentale d’O², Spartan OS, septembre 2026, diapositives 6 et 9
Les outils profonds côté offre sont réservés aux états de risque anormaux. Un burn de tokens LP n’est pas un outil du quotidien : il n’est envisagé qu’en cas de baisse anormale soutenue et de dégradation de la profondeur LP, sous condition d’alertes TWAP et d’une autorisation de la gouvernance. Des niveaux de risque différents activent des outils différents ; on ne demande jamais à un seul mécanisme de tout résoudre.
Le document leader présente la même idée sous le nom de burn du pool de base : un mécanisme de dernier recours sans niveau de déclenchement publié. Les paramètres du moteur de marché adaptatif n’ont pas été publiés non plus. Ne décrivez pas son fonctionnement au-delà de ceci, parce que le projet ne l’a pas fait.
Source : deck d’interprétation fondamentale d’O², Spartan OS, septembre 2026, diapositive 8 ; Document leader, septembre 2026, Partie V
Fabriquer de la demande. Selon les propres mots du projet, le protocole peut gagner du temps ; seul le consensus crée un soutien durable. O² peut défendre la liquidité, ralentir les ventes concentrées et réduire la pression côté offre. Le marché détermine le prix.
Répondez à la question qu’ils ont en tête avant qu’ils ne la posent : qu’est-ce qui l’empêche de s’effondrer comme les autres. La réponse honnête est que le protocole protège la liquidité et ralentit une cascade, et qu’il ne promet pas de prix. Puis les quatre cartes : turbine, taxe, burn, pool.
Source : Deck promoteur, 26 octobre 2026, notes de la diapositive 13 ; deck d’interprétation fondamentale d’O², Spartan OS, septembre 2026, diapositives 10 et 12
La croissance alimente les récompenses. Les récompenses alimentent la demande d’achat, parce que chaque versement passe par la turbine. La demande d’achat renforce le soutien. Le soutien renforce la confiance. La confiance nourrit la prochaine vague de croissance. L’équilibre du protocole et la demande de l’écosystème se renforcent mutuellement.
Source : deck d’interprétation fondamentale d’O², Spartan OS, septembre 2026, diapositive 11
L’offre et la demande, pas le prix seul. Selon les mots du projet, le prix est le résultat ; l’offre et la demande sont la cause. Toutes les trois heures, O² lit le volume d’achat, le volume de vente, le TWAP, le prix moyen d’exécution, le ratio achats/ventes, la profondeur de liquidité et les conditions générales d’offre et de demande. Quand le déséquilibre est significatif, il relève la protection côté vente ; quand les conditions reviennent dans la zone saine, il retire la protection progressivement, et le retour au niveau de base exige que les conditions se maintiennent en continu.
La déclaration le qualifie de soupape de sécurité adaptative au niveau de la couche d’exécution. Dites-le en termes simples : il ralentit une cascade et donne du temps à la liquidité ; il ne décide pas du prix et il n’empêche personne de vendre.
Source : Déclaration sur le traitement du capital entrant dans le protocole, reçue le 24 septembre 2026, reproduite dans la section Déclarations officielles
Non, et le projet le dit. Un protocole peut gérer des mécanismes ; il ne peut pas contrôler le comportement humain. Même avec O², des ventes soudaines à grande échelle et des chocs de marché ne peuvent pas être complètement évités. O² gère l’équilibre offre-demande et AICS gère la santé du réseau ; les deux réduisent le risque et aucun ne retire à quiconque la liberté de vendre. C’est pourquoi Spartan OS dit mettre l’accent sur l’éducation au consensus, les règles communautaires et la culture de long terme.
Utilisez la formule du projet lui-même : les mécanismes maintiennent l’équilibre, le consensus construit la valeur à long terme. C’est aussi la conclusion honnête de toute conversation sur O². Que la conception fonctionne ou non se jugera sur les données on-chain au fil du temps, pas sur la description.
Source : Déclaration sur le traitement du capital entrant dans le protocole, reçue le 24 septembre 2026, reproduite dans la section Déclarations officielles
Sept mécanismes des deux côtés du grand livre, tels que Spartan OS les énumère : libération contrôlée ; demande Turbo 1:1 ; blocage à long terme par les bonds de 360 et 540 jours, le staking long terme et les intérêts composés ; le burn, avec du RM brûlé pour 2 à 6 fois sa valeur en Energy et le staking d’Energy sur une structure de 360 jours ; AICS ; O² ; et la demande applicative. Les achats Turbo restent dans une période de silence de 24 heures et la taxe de vente de base est de 5%, de sorte qu’un achat ne peut pas devenir un ordre de vente de la même taille une heure plus tard.
Les indicateurs qui comptent selon le projet : la nouvelle offre de RM, l’offre réellement en circulation, la demande d’achat Turbo, la demande applicative, le RM bloqué à long terme, le RM brûlé et la profondeur de liquidité, plutôt que la quantité de RM générée. Et sa propre limite, dans ses propres mots : ces mécanismes améliorent la structure offre-demande et ne garantissent aucun prix ; la demande durable doit croître suffisamment pour absorber l’offre durable. Sur O² : le retour le plus rapide au niveau de base de 5% se fait dans les 24 heures, et seulement si les conditions de reprise se maintiennent en continu à travers les cycles de trois heures. Sur le multiple de burn : deux jours plus tard, le projet a dit que la fourchette de 2 à 6 fois ne devait pas prévaloir sur les paramètres en direct de la dApp, qui affichaient 557% pour le burn et 260% pour le staking d’énergie le 26 septembre 2026, tous deux dynamiques.
Source : Réponse à sept questions de due diligence, reçue le 24 septembre 2026, reproduite dans la section Due diligence
Parce que les mécanismes ajustent des paramètres et ne peuvent pas contrôler le comportement, selon les propres mots du projet. O² lit l’offre et la demande, le TWAP, l’activité des transactions, les ratios d’achat et de vente et la profondeur de liquidité, et relève la protection quand le marché est déséquilibré. AICS note la santé du réseau. Ni l’un ni l’autre ne peut empêcher une personne de devenir avide dans une hausse ou craintive dans une correction, et c’est pourquoi Spartan OS désigne la gouvernance communautaire comme un second fondement à côté des mécanismes.
Olympus DAO est la référence que le projet utilise : la conception des mécanismes a du pouvoir, et les mécanismes seuls n’ont pas résolu tous les problèmes de marché. Dites les deux moitiés. Un promoteur qui vend O² comme une garantie est contredit par le texte même du projet.
Source : Harry (Spartan OS), « D’une reprise en U à un écosystème mondial », transféré au canal Phalanx le 26 septembre 2026, reproduit en entier dans la section Déclarations officielles
Ajouter le réseau, transférer par bridge, gasDAI, importer les tokens, swap, jouer.
Installez Bitget Wallet et sauvegardez la phrase de récupération (seed phrase). Passez sur Anubis Chain (ID de chaîne 6714), ou ajoutez-la dans un autre wallet. Transférez par bridge quelques dollars de DAI via app.anubisbridge.com ou galebridge.net : c’est votre gasDAI pour les frais. Amenez de l’USDT sur Anubis de la même manière, un petit montant d’abord. Ouvrez la dApp Spartan OS par le lien ou le code de parrainage de votre leader et connectez le wallet. Achetez ensuite le bond de 540 jours, à partir de $1, en lisant le prix et le plafond à l’écran, et réclamez (claim) toutes les 12 heures par la turbine.
Sept étapes, une soirée. La section Entrer de cette page parcourt tout cela, de l’installation d’un wallet au bond de 540 jours et au premier claim, avec la version écrite et les films de l’équipe à chaque étape ; le one-pager 06 tient sur une page. Le staking ne fait pas partie des sept : il vient après que vous êtes dans le système et détenez du RM acheté auprès de votre leader. Testez chaque nouvelle route avec un petit montant d’abord.
Source : Deck promoteur, 26 octobre 2026, diapositive 15 ; Guide technique, septembre 2026, Partie IV ; équipe internationale Spartan OS, groupe de travail, 25 septembre 2026 (le bond d’abord)
Dans la section Tutoriels : treize leçons, vingt-cinq films de l’équipe Phalanx, de l’installation du wallet (A1) à la réclamation par la turbine (D1) et à la sortie (B5). Choisissez votre wallet une fois en haut de la section et chaque leçon affiche le film correspondant : Bitget Wallet et AstraCore pour tout le parcours, TokenPocket pour les deux leçons sur le wallet. Chaque étape de la section Entrer affiche les films qui lui appartiennent.
En français, deux à quatre minutes chacun, enregistrés sur les vraies applications fin septembre 2026. Les films renvoient à la section 20, Liens, pour les paramètres de la chaîne et les adresses des tokens. Les écrans changent, les paramètres non ; un taux vu dans un film est le taux du jour de l’enregistrement.
Source : films tutoriels de l’équipe Phalanx, reçus le 2 octobre 2026
La section 20, Liens, s’ouvre avec eux : nom du réseau Anubis, RPC https://rpc.anubispace.org, ID de chaîne 6714, symbole DAI (gasDAI), explorateur https://browser.anubispace.org ; et les adresses des contrats de RM, GD, USDT et DAI sur Anubis, chacune avec un bouton de copie. Comparez les quatre premiers et les quatre derniers caractères avant d’en enregistrer une.
La liste complète des vingt et un contrats, chacun vérifié sur l’explorateur, se trouve dans Conditions du jour. Prenez les adresses sur cette page ou sur anubischain.ai, jamais dans un chat.
Source : listes du compte de service Spartan OS, 25 et 26 septembre 2026 ; chaque adresse vérifiée sur browser.anubispace.org
Nom du réseau ANUBIS Mainnet. ID de chaîne 6714 (hex 0x1a3a). URL RPC https://rpc.anubispace.org. Symbole de la monnaie gasDAI. Explorateur de blocs https://browser.anubispace.org. L’ID de chaîne est la valeur qui compte : s’il est faux, le wallet est sur le mauvais réseau.
Enregistré sur chainlist.org/chain/6714. Confirmez le RPC avec anubischain.ai avant de le publier où que ce soit.
Source : Guide technique, septembre 2026, Partie I et Guide 01
Bitget Wallet pour le moins d’étapes : Anubis Chain est intégrée, le swap et le cross-chain fonctionnent dans le wallet, et une subvention de gas allant jusqu’à trois transferts sans gas par jour passe par lui. AC Wallet (AstraCore) est désigné par Spartan OS comme le partenaire wallet stratégique officiellement recommandé et est la porte d’entrée des campagnes AstraCore. OKX Wallet, TokenPocket et Binance Wallet prennent aussi en charge Anubis ; MetaMask nécessite d’ajouter le réseau à la main.
Quel que soit le wallet : écrivez la phrase de récupération (seed phrase) sur papier, ne la photographiez jamais, et ne la saisissez jamais dans quoi que ce soit qui la demande. Les vidéos tutoriels de cette page montrent Bitget, TokenPocket, OKX et Binance Wallet.
Source : Guide technique, septembre 2026, Partie IV ; guide Anubis Chain, 20 septembre 2026
Par un bridge officiel : Anubis Bridge sur app.anubisbridge.com ou GaleBridge sur galebridge.net, depuis Ethereum, BNB Chain ou Polygon. Connectez le wallet sur la chaîne source, choisissez l’actif et Anubis (6714) comme destination, approuvez, transférez par bridge, puis confirmez l’arrivée sur browser.anubispace.org. Petit montant de test d’abord.
Anubis Bridge est gratuit et prend deux à trois heures ; GaleBridge prend quelques secondes et facture 0.5% à 1.5%, tel qu’indiqué lors de l’appel du 7 septembre. Bitget Wallet transfère par bridge depuis l’intérieur du wallet. Bridgers et Stargate sont des routes tierces qu’Anubis n’opère pas. Ne suivez jamais un lien de bridge reçu dans un message.
Source : Deck promoteur, 26 octobre 2026, diapositive 15 ; Guide technique, septembre 2026, Guides 06 à 08
Vous n’avez pas de gasDAI. Transférez par bridge un petit montant de DAI via le bridge officiel ; le solde à destination est votre gas. Quelques dollars couvrent des milliers de transactions. N’achetez jamais de gasDAI à quelqu’un qui vous le propose directement.
Source : Guide technique, septembre 2026, Guide 09
Les tokens n’apparaissent pas tant que vous n’avez pas importé leur adresse de contrat. Prenez l’adresse dans la section Conditions du jour de cette page (RM 0x2e04…e59d, GD 0x21b6…1b4c, vérifiées sur l’explorateur le 24 septembre 2026), comparez les quatre premiers et les quatre derniers caractères, puis utilisez l’écran Import token du wallet. RM et GD sont des contrats distincts : importez les deux. Si le symbole lu par le wallet ne correspond pas, arrêtez-vous : l’adresse est fausse.
Source : Guide technique, septembre 2026, Guide 10
Sur RocketSwap, l’exchange natif, à partir d’USDT transféré par bridge. Ouvrez-le depuis le lien sur anubischain.ai, connectez le wallet sur Anubis, choisissez USDT vers RM, lisez la cotation (impact sur le prix et minimum reçu), approuvez une fois, puis effectuez le swap. Chaque transaction coûte une fraction de centime en gasDAI.
Un impact sur le prix élevé signifie que le pool est mince par rapport à votre transaction : réduisez le montant ou fractionnez-le. Grâce au mempool chiffré, personne ne peut devancer (front-run) le swap. Confirmez sur l’explorateur avec le hash de la transaction.
Source : Guide technique, septembre 2026, Guide 11
Collez-la dans browser.anubispace.org. Une adresse affiche son solde en gasDAI, ses soldes de tokens et chaque transaction. Un hash de transaction affiche le statut, le bloc, les frais, l’expéditeur, le destinataire et les transferts de tokens. Un contrat de token affiche le nom, le symbole, l’offre et les détenteurs ; si le nom ne correspond pas, l’adresse n’est pas le vrai token.
Les captures d’écran de l’explorateur mettent fin à la plupart des litiges. La page d’accueil liste les blocs les plus récents et le temps qui les sépare, et c’est là que le temps de bloc en direct est visible.
Source : Guide technique, septembre 2026, Guide 13
Solde erroné après le bridge : attendez une minute, vérifiez l’explorateur, importez le token. Échec faute de gas : transférez par bridge un peu de DAI. MetaMask dit que l’ID de chaîne ne correspond pas : le RPC est faux, saisissez-le à nouveau. Bridge non arrivé : vérifiez la transaction de verrouillage sur la chaîne source, confirmez la destination 6714, laissez du temps. Symbole de token erroné : mauvaise adresse, supprimez et réimportez. L’application ne se connecte pas : passez le wallet sur Anubis (6714).
Source : Guide technique, septembre 2026, Partie V
Tel que publié par Anubis Chain : USDT 0xDfb6a28BC6DC51fed17c27C880F2c66cDd040A3e. USDC 0x7DD9c7cBC32dF500Fa3C06fD60Cd62C4E97B2eEF. DAI 0x83fd06F0846d9D90B3016bF670Efe2E0B11cDe14. ETH 0xCA326ae4fE47d07e7D20421170DADAcD92eD694C. BNB 0x699D13487Ed6b78953da2750887B58Ef738f9636. POL 0x72cf15f74657Bb00dd1D8Dd475248dEe644F689A. LGNS 0x4D1D808a081FdAc440703b3765FC61f8028C06B8.
Confirmez chacune sur browser.anubispace.org/tokens avant d’importer : le nom, le symbole et l’offre doivent correspondre. Adresses telles qu’imprimées dans le document 100 Questions (juillet 2026) et la déclaration du 28 juin ; une coquille dans un PDF est possible, l’explorateur est la référence. RM 0x2e045e1380f5f5b6e7550328910a7377c9fce59d et GD 0x21b6b0b3fab224921d3054d187e324a673411b4c, vérifiées sur l’explorateur le 24 septembre 2026 ; voir la section Conditions du jour.
Source : 100 Questions and Answers d’Anubis Chain, officiel, juillet 2026, Q40 ; annonce reproduite dans la SpartanOS Resource Library, 28 juin 2026
Le délai dépend de la chaîne source : sur Ethereum, le bridge attend 12 à 20 confirmations, donc plusieurs minutes de bout en bout ; l’application du bridge affiche l’estimation en cours. Le coût est le gas de la chaîne source plus des frais de service du bridge affichés dans l’application. Pas de minimum, pas de maximum, pas de plafond total. Anubis conseille un premier test de 10 à 50 USDT.
Lors de l’appel du 7 septembre, les leaders ont décrit Anubis Bridge comme gratuit mais plus lent (deux à trois heures) et GaleBridge comme une affaire de secondes à 0.5% à 1.5%. Le rachat est l’inverse : burn sur Anubis, libération sur la chaîne source. N’envoyez jamais des actifs côté Anubis directement vers un exchange.
Source : 100 Questions and Answers d’Anubis Chain, officiel, juillet 2026, Q30, Q42, Q43 et Q45
Non. Un USDT adossé sur Anubis est un actif distinct de l’USDT sur Ethereum ou BNB Chain, et les exchanges ne créditent pas les dépôts venant d’Anubis Chain. Transférez d’abord par bridge vers la chaîne source, puis envoyez depuis là. La même adresse 0x existe sur chaque chaîne EVM, et c’est exactement pourquoi l’erreur est facile à commettre.
Envoyés par erreur, les actifs restent sur Anubis à une adresse que l’exchange contrôle et ne surveille pas. La récupération dépend entièrement de l’exchange. Dites-le avant le premier retrait, pas après.
Source : 100 Questions and Answers d’Anubis Chain, officiel, juillet 2026, Q41, Q52 et Q53
Généralement non. Beaucoup de wallets n’ont pas de flux de prix pour les tokens d’une nouvelle chaîne, donc le solde s’affiche sans valeur en dollars. C’est le solde lui-même qui compte : confirmez-le sur browser.anubispace.org en collant votre adresse.
Si le solde manque aussi, le token n’est probablement pas encore importé, ou le wallet est sur le mauvais réseau. ID de chaîne 6714, puis importez l’adresse du contrat.
Source : support Anubis Chain dans le groupe des promoteurs, septembre 2026 ; 100 Questions and Answers d’Anubis Chain, officiel, juillet 2026, Q57
Non. La phrase de récupération d’un wallet en auto-conservation est la seule clé ; ni Anubis Chain, ni l’éditeur du wallet, ni aucune personne du support ne peut la réinitialiser. Si le wallet s’ouvre encore, sauvegardez-le maintenant, créez un nouveau wallet, déplacez les actifs, révoquez les approbations inutiles et conservez la nouvelle phrase hors ligne.
Quiconque propose de récupérer une phrase de récupération contre des frais est la deuxième perte qui vous attend.
Source : 100 Questions and Answers d’Anubis Chain, officiel, juillet 2026, Q50
Une transaction confirmée ne peut être annulée par personne. Si l’adresse est une adresse que vous contrôlez, importez-la, passez sur le bon réseau et renvoyez les actifs. Si elle appartient à un exchange ou à une autre personne, eux seuls peuvent aider. Si personne ne détient la clé, les actifs sont perdus. Le projet ne peut pas modifier la chaîne.
Source : 100 Questions and Answers d’Anubis Chain, officiel, juillet 2026, Q59, Q60 et Q81
Vérifiez le hash sur browser.anubispace.org, puis dans l’ordre : le wallet est sur l’ID de chaîne 6714 ; le solde couvre le montant plus le gas ; aucune transaction antérieure depuis la même adresse n’est encore en attente, parce que les transactions s’exécutent dans l’ordre des nonces ; si le wallet propose Speed Up ou Cancel, utilisez-le avant que la transaction ne soit incluse. Ne renvoyez pas avec un nouveau nonce, ou vous risquez de payer deux fois.
Source : 100 Questions and Answers d’Anubis Chain, officiel, juillet 2026, Q62
Entrez uniquement par les canaux officiels, jamais par une publicité dans un moteur de recherche ou un message. Comparez l’adresse complète du contrat avec celle publiée officiellement : un nom, un symbole ou un logo identique ne prouve rien. Sur l’explorateur, vérifiez que le réseau est 6714 et comparez l’adresse, le symbole, les décimales et le nom. Un code source vérifié facilite l’examen ; il ne prouve pas l’identité de l’équipe. Testez ensuite avec un petit montant.
Source : 100 Questions and Answers d’Anubis Chain, officiel, juillet 2026, Q80
Celui dont l’ID de chaîne est 6714. Des réseaux peuvent partager un nom sans être la même chaîne. Saisissez les paramètres à la main : nom Anubis, RPC https://rpc.anubispace.org, ID de chaîne 6714, symbole DAI, explorateur https://browser.anubispace.org. Si le RPC ne s’enregistre pas, ne choisissez pas un « Anubis » dans la liste de recherche du wallet ; corrigez le RPC et réessayez.
Source : note du support Anubis Chain épinglée dans le groupe des promoteurs, septembre 2026
Un transfert ordinaire est estimé à environ 0.000252 DAI, selon la FAQ ; les transferts de tokens, les swaps et les appels de contrat en consomment davantage. Le wallet affiche les frais avant que vous ne signiez. Une transaction échouée consomme quand même le gas de la partie exécutée ; une transaction jamais diffusée ne coûte rien.
Source : 100 Questions and Answers d’Anubis Chain, officiel, juillet 2026, Q54 à Q56
RM : 0x2e045e1380f5f5b6e7550328910a7377c9fce59d. GD : 0x21b6b0b3fab224921d3054d187e324a673411b4c. Tous deux sur Anubis Chain (6714). L’explorateur les lit comme Rome (RM), 9 décimales, et Gladiator (GD), 18 décimales, offre de 390,000. Tel que publié par le support Anubis Chain le 13 septembre 2026 et vérifié sur browser.anubispace.org le 9 novembre 2026.
Importez les deux ; ce sont des contrats distincts. Comparez les quatre premiers et les quatre derniers caractères avec la section Conditions du jour, et vérifiez le nom que le wallet lit. L’USDT adossé est 0xDfb6a28BC6DC51fed17c27C880F2c66cDd040A3e et le DAI 0x83fd06F0846d9D90B3016bF670Efe2E0B11cDe14. Si un chat affiche une adresse différente, c’est le chat qui a tort.
Source : support Anubis Chain, 13 septembre 2026 ; browser.anubispace.org, 9 novembre 2026
spartanar.org. Pages : Dashboard (Data Analysis), Flexible Stake, staking long terme 180, 360 et 540 jours, Long-Term Liquidity Bond, RM Stability Vault, Charge Incentive Pool, My Invite, Spider Web Rewards (revenu de niveau), DAO (rang), Turbine, Energy, Genesis Cornerstone, DAO Vote et le Trading Center (swap). Le pied de page renvoie vers home.spartanar.org et x.com/Spartan_Arena_ et affiche le badge CertiK.
Saisissez-la, ou ouvrez-la la première fois par le lien de parrainage de votre leader pour que la dApp rattache le parrain. Le tableau de bord est la référence pour chaque taux et chaque plafond ; la page DAO se met à jour à chaque rebase, pas en temps réel. Ne connectez jamais un wallet à un domaine imitant l’original.
Source : spartanar.org, relevé le 9 novembre 2026
Seulement si l’ID de chaîne est 6714. Instruction de Harry à un membre dont le bridge était bloqué, le 21 septembre : vérifiez les paramètres réseau à la main contre les paramètres officiels du mainnet, et ne vous fiez pas au nom affiché dans le wallet. Nom du réseau Anubis, RPC rpc.anubispace.org, ID de chaîne 6714, symbole de la monnaie DAI, explorateur browser.anubispace.org. Des réseaux peuvent partager un nom et rester des chaînes différentes ; l’ID de chaîne est l’identifiant.
Si le RPC ne peut pas être ajouté, ne choisissez pas une entrée « Anubis » dans la recherche de réseaux du wallet. Ajoutez-le à la main à partir des paramètres ci-dessus, saisis au clavier, puis confirmez 6714 avant toute transaction.
Source : Harry, chat de travail, 21 septembre 2026 ; paramètres tels que publiés par le compte de service Spartan OS
Fermez l’opération en attente et quittez GaleBridge. Ouvrez le wallet et vérifiez si l’actif est toujours là, puis ouvrez l’historique des transactions et vérifiez si quelque chose a réellement été soumis et finalisé on-chain. Si l’actif est intact et qu’aucune transaction sortante n’a abouti, l’opération ne s’est jamais achevée : reconnectez le wallet à GaleBridge et réessayez. Dans des conditions normales, un transfert s’achève en quelques secondes.
Changer de téléphone n’aide pas quand l’état en attente appartient à la transaction ou à la session du wallet. Avant de réessayer, confirmez que le wallet est sur l’ID de chaîne 6714. Les étapes de Harry du 21 septembre 2026, dans l’ordre ; les enregistrements tutoriels montrent les écrans du bridge.
Source : Harry, chat de travail, 21 septembre 2026
Les règles qui évitent les pertes. Dites-les avant, pas après.
Saisissez les adresses, ne cliquez pas dessus : les liens viennent uniquement d’anubischain.ai ou des trois comptes X officiels. Vérifiez les quatre premiers et les quatre derniers caractères de chaque adresse de contrat et de destinataire. Testez chaque nouvelle route avec un petit montant. Lisez chaque invite du wallet. Gardez la phrase de récupération (seed phrase) hors ligne. Vérifiez que l’ID de chaîne est 6714. Dites quels sont les risques avant, pas après.
Aucun compte officiel ne demandera jamais une phrase de récupération. Une adresse dans un chat, un message privé, une capture d’écran ou un message transféré n’est pas officielle, quel qu’en soit l’expéditeur.
Source : Guide technique, septembre 2026, Partie V
Quand il apparaît sur anubischain.ai ou sur x.com/AnubisLayer1 (le compte principal d’Anubis Chain depuis le 9 octobre 2026), x.com/AnubisChainL1 (le compte écosystème), x.com/ANUBISCHAIN_, x.com/Spartan_Arena_ ou x.com/Anubis_Labs. Nulle part ailleurs. La communauté Telegram et la bibliothèque de ressources servent à la conversation et aux fichiers, jamais aux adresses.
Source : Guide technique, septembre 2026, Partie III
Anubis Chain est un réseau nouveau avec un historique court. Les bridges sont le composant le plus attaqué du secteur, et chaque actif passe par l’un d’eux. Les tokens à faible offre et à liquidité mince bougent fortement. RM porte une taxe de vente qui monte quand le prix baisse, de sorte que sortir dans une baisse coûte cher, par conception. TempleRaid est un jeu de hasard. Trois des cinq systèmes Spartan OS n’existent pas encore. Les éléments de la feuille de route peuvent glisser.
Rien de tout cela n’est inhabituel pour un projet à ce stade. Tout cela doit être dit à voix haute par quiconque présente le projet à une personne qui n’en a jamais entendu parler. Rien ici n’est un conseil financier et aucun chiffre n’est une promesse de rendement.
Source : Guide détaillé, septembre 2026, Partie VII ; Document leader, septembre 2026, Partie VII
Non. Les plafonds, les taux variables, le conditionnement par l’énergie et les taxes dépendantes du prix signifient tous que les résultats dépendent des conditions et du comportement. Chaque taux porte son plafond et sa date, et chaque taux varie.
Source : Document leader, septembre 2026, Partie VII
Commencez par le plafond. Citez la fourchette, jamais le haut. Expliquez la turbine avant les récompenses. Nommez ce qui n’est pas publié. Gardez le matériel public séparé des conditions du programme. Dites quels sont les risques.
Toujours avec le plafond, toujours avec la date, jamais comme une promesse. Un taux sans plafond est une histoire ; un taux avec un plafond est un contrat. Présentez les fichiers tels qu’émis, traduisez avec approbation, ne modifiez jamais un chiffre.
Source : Document leader, septembre 2026, Partie VII
Deux, de septembre 2026. Anubis Chain n’a jamais publié d’application sociale sur aucun app store ; une application appelée « Anubischat » n’est pas officielle et ne doit être ni installée ni connectée à un wallet (19 septembre). CertiK et Anubis Chain avertissent qu’un code malveillant lié à FomoPeek peut être réempaqueté dans des applications iOS et lire les clés, les phrases de récupération et les chats : mettez à jour vers iOS 26.7, évitez les applications de sources inconnues, ne saisissez jamais une phrase de récupération dans une application non officielle (20 septembre).
Transférez les deux avis en entier. Un promoteur qui diffuse tôt une alerte de sécurité a fait plus pour l’équipe qu’un promoteur qui diffuse un graphique de prix.
Source : annonce reproduite dans la SpartanOS Resource Library, 19 et 20 septembre 2026
Le compte X principal d’Anubis Chain depuis le 9 octobre 2026 est @AnubisLayer1 ; @AnubisChainL1, principal du 16 septembre au 9 octobre, est le compte écosystème ; l’ancien @ANUBISCHAIN_ porte les annonces antérieures. Anubis Labs : @Anubis_Labs. Spartan OS : @Spartan_Arena_. Le site web : anubischain.ai. La bibliothèque de ressources en anglais sur Telegram : t.me/SpartanOSLibrary. La dApp Spartan OS : spartanar.org, dont le pied de page renvoie vers x.com/Spartan_Arena_ et home.spartanar.org.
Tout le reste est de la conversation. Les adresses et les liens se prennent à ces sources, jamais dans un chat, quel que soit le rang apparent de l’expéditeur.
Source : annonce reproduite dans la SpartanOS Resource Library, 16 septembre et 9 octobre 2026 ; SpartanOS Resource Library (t.me/SpartanOSLibrary)
Non, et le projet le dit en toutes lettres. Les actifs on-chain appartiennent à leurs propriétaires et chaque participant a le droit de prendre ses propres décisions. Les conventions communautaires sont une autogouvernance : la liberté de choix avec une compréhension de la manière dont un choix affecte le marché partagé. Le protocole ne décide pas pour les utilisateurs et la communauté ne décide pas pour les utilisateurs ; une communauté mature aide les gens à comprendre le marché pour qu’ils décident bien.
Si l’on a dit à un membre, où que ce soit, que vendre est interdit ou qu’un leader peut détenir ses actifs, corrigez-le sur-le-champ et renvoyez à cette réponse. La formule du projet : la vraie décentralisation ne devrait pas signifier l’absence d’ordre, et la liberté ne devrait pas signifier l’absence de responsabilité.
Source : Harry (Spartan OS), « D’une reprise en U à un écosystème mondial », transféré au canal Phalanx le 26 septembre 2026, reproduit en entier dans la section Déclarations officielles
Où vérifier chaque chiffre vous-même, et ce qui est seulement déclaré.
ID de chaîne et unité de frais : chainlist.org/chain/6714. Toute transaction, contrat ou adresse : browser.anubispace.org. Contrats des bridges : etherscan.io, bscscan.com, polygonscan.com. Audits : skynet.certik.com. Données de marché RM : geckoterminal.com, dextools.io. Annonces officielles : anubischain.ai et les trois comptes X.
Source : Guide détaillé, septembre 2026, Partie VII
Vérifiable aujourd’hui : l’ID de chaîne 6714 et gasDAI, la compatibilité EVM, les contrats des bridges sur trois chaînes sources, l’audit de GaleBridge, RocketSwap sur CertiK Skynet, les tours de TempleRaid et les transactions RM sur l’explorateur. Déclaré par le projet : les chiffres de l’instantané d’Origin, les 16 millions d’utilisateurs, les chiffres du rapport de données au-delà de l’explorateur, l’engagement de $300 millions, les 137 contrats et la soumission à l’audit, chaque taux et chaque chiffre du tableau de bord, les 26 millions d’utilisateurs de DeBox, tous les éléments non datés de la feuille de route.
La seconde liste est une liste d’affirmations reprises telles que le projet les énonce, parce qu’elles n’ont pas pu être vérifiées auprès d’une source indépendante. Un promoteur interrogé sur l’une d’elles doit dire exactement cela.
Source : Guide détaillé, septembre 2026, Partie VII
GaleBridge a été audité par CertiK en octobre 2025 : trois constats, aucun critique, rapport sur skynet.certik.com. RocketSwap est listé sur CertiK Skynet. Anubis Chain a annoncé un audit CertiK et Armor de 137 contrats centraux le 13 juillet 2026. Anubis Labs a annoncé le 2 août 2026 que Spartan OS avait achevé son évaluation CertiK : zéro critique, zéro majeur, trois constats moyens résolus.
Demandez les liens des rapports sur skynet.certik.com avant de répéter un résultat à un sceptique ; une annonce est la parole du projet, un rapport est celle de CertiK.
Source : Guide détaillé, septembre 2026, Partie II ; Guide technique, septembre 2026, Partie III ; annonces des 13 juillet et 2 août 2026
Les présentations indiquent 450 millisecondes ; le rapport de données de septembre 2026 dit environ une seconde ; la documentation technique du réseau décrit un objectif de deux secondes ; les pages docs.anubispace.org disent 0.45 seconde. Le chiffre en direct est dans la vue des derniers blocs de l’explorateur. Citez celui que vous pouvez montrer, et dites d’où il vient.
Source : Guide technique, septembre 2026, Partie I
Appuyez sur « Question sans réponse » sous l’assistant, ou sur le bouton de commentaires en bas de l’écran, écrivez la question telle qu’elle a été posée, et appuyez sur Envoyer. L’assistant de la bibliothèque répond aussitôt, et une copie peut partir vers l’adresse e-mail laissée dans le formulaire. Chaque note part aussi à l’équipe Phalanx par e-mail, et l’édition suivante ajoute ce qui manquait. D’ici là, dites que vous allez vous renseigner plutôt que de deviner.
Un promoteur qui dit « je ne sais pas, je vais vérifier » garde plus de personnes qu’un promoteur qui improvise un chiffre.
Source : cette page
Le projet la propose lui-même : pour chaque unité de capital entrant dans Spartan OS, quels actifs du protocole sont créés ou acquis, quelle offre de RM correspondante ou quel passif futur en tokens est généré, comment ce RM est-il libéré en circulation, et quels mécanismes existent pour équilibrer cette offre face à la demande réelle du marché et à la liquidité ?
Et où chercher la réponse : l’émission nette de RM, les volumes de rachat et de burn, la POL et la profondeur de liquidité, le comportement de rétention, et la manière dont le système s’est comporté sous tension de marché. L’explorateur, le tableau de bord et la page Charge Incentive Pool portent la plupart de ces chiffres ; la baisse et la reprise du 13 septembre sont le seul épisode de tension enregistré à ce jour.
Source : Déclaration sur le traitement du capital entrant dans le protocole, reçue le 24 septembre 2026, reproduite dans la section Déclarations officielles
Spartan OS sépare trois choses qu’un promoteur a tendance à confondre : le flux de capital, l’accumulation au niveau du protocole et l’accumulation de valeur pour les détenteurs. Le capital entrant dans un produit suit le chemin d’actifs de ce produit (LP, trésorerie, POL, autres fonctions du protocole), et une répartition propre à un produit ne doit pas être présentée comme un pourcentage de revenus universel. La trésorerie et la liquidité sont une accumulation du protocole, pas un revenu des détenteurs. Dans les signes mêmes du projet : trésorerie ≠ dividende des détenteurs ; liquidité ≠ dividende des détenteurs ; appréciation du prix ≠ distribution de flux de trésorerie.
La valeur pour les détenteurs est décrite comme indirecte aujourd’hui : pour RM par la demande d’achat Turbo, le blocage, les variations de l’offre en circulation, les burns, l’utilité applicative et le rachat et burn lié aux revenus là où il s’applique ; pour GD par l’offre fixe de 390,000, les droits de gouvernance et l’utilité applicative. La couche suivante est le revenu applicatif externe de GoPlay, TempleRaid et ce qui suit, qui peut être suivi vers la trésorerie, la liquidité, le rachat et burn, ou une distribution explicite. À moins qu’un contrat ou une règle écrite du protocole ne dise que X% des revenus vont aux détenteurs de RM ou de GD, ne dites pas que c’est le cas. Flux de capital ≠ revenus ; actifs du protocole ≠ dividende des détenteurs ; rachat et burn ≠ distribution directe de liquidités.
Source : Réponse à sept questions de due diligence, reçue le 24 septembre 2026, reproduite dans la section Due diligence
On-chain et vérifiable par n’importe qui : les adresses de wallet, les contrats de tokens, les transferts de RM et de GD, les swaps, les variations de liquidité, les burns, les interactions avec les contrats, les hashs de transaction et le règlement final. Off-chain et à traiter séparément : des parties du calcul du score AICS, l’interprétation des intentions, l’analyse de données externes, les appels d’API et les décisions des agents. La règle de Spartan OS lui-même : un résultat on-chain ne signifie pas que tout le calcul a été fait on-chain.
La frontière de confiance telle que le projet la trace : l’IA et l’infrastructure off-chain gèrent l’intelligence, l’analyse et la logique d’exécution ; la blockchain vérifie l’état, les actifs, les transactions et le règlement. Rendre le calcul off-chain lui-même vérifiable exigerait des algorithmes publics, des oracles, des TEE, des preuves ZK, des signatures ou des réseaux de validateurs, selon l’implémentation, et rien de cela n’est présenté comme déployé. Donc quand quelqu’un demande si le score AICS est on-chain, la réponse est que les transactions auxquelles il conduit le sont, et que le calcul du score n’est pas présenté comme vérifié on-chain.
Source : Réponse à sept questions de due diligence, reçue le 24 septembre 2026, reproduite dans la section Due diligence
Deux niveaux de preuve, tenus séparés. Le résultat de l’exécution : le hash de la transaction, le contrat appelé, ce qui a quitté le wallet, ce qui est arrivé et si le règlement a eu lieu, le tout lisible sur l’explorateur sans faire confiance à un message « Completed ». Le calcul : pourquoi l’agent a décidé, si ses entrées étaient justes et si chaque étape de raisonnement était correcte. La chaîne prouve le premier. Elle ne prouve pas le second, et Spartan OS le dit.
La vérification cryptographique du calcul interne de l’agent exigerait des TEE, des preuves ZK, des oracles, des réseaux de validateurs ou des signatures, et doit être jugée sur la technologie de vérification réellement déployée. La règle à transmettre : ne vous fiez jamais à un agent qui dit avoir terminé ; vérifiez que la chaîne montre qu’il a terminé. Une infrastructure d’intentions comme dappOS vise à épargner à l’utilisateur les étapes manuelles, le résultat en actifs revenant toujours au règlement on-chain.
Source : Réponse à sept questions de due diligence, reçue le 24 septembre 2026, reproduite dans la section Due diligence
Un objectif de développement, selon les mots du projet : « ces chiffres représentent des objectifs de développement, pas des garanties de rendement ni de prix futurs du RM. » La séquence qu’il donne est 35M, 36M, 50M, puis un écosystème mondial plus large, et il ajoute que le prix du RM continuera d’être fixé par l’offre et la demande, les conditions de liquidité et le développement de l’écosystème.
Citez l’avertissement avec le chiffre, à chaque fois. Les 35 millions eux-mêmes sont la base de capital totale déclarée par le projet au 26 septembre 2026 ; les chiffres du tableau de bord dans Conditions du jour sont ce qu’un lecteur peut comparer à ce chiffre.
Source : Harry (Spartan OS), « D’une reprise en U à un écosystème mondial », transféré au canal Phalanx le 26 septembre 2026, reproduit en entier dans la section Déclarations officielles
Vingt et une adresses, publiées par les comptes de service du projet les 25 et 26 septembre 2026 : RM, GD, USDT et DAI ; la trésorerie ; le staking flexible, 180, 360 et 540 jours ; les bonds de liquidité 180, 360 et 540 jours ; trois bonds fixes long terme ; les contrats de burn, de récompenses communautaires, Turbo, de score d’activité et de coffre stable ; et un charge incentive pool. Vérifié sur browser.anubispace.org le 26 septembre : vingt sont des contrats avec un historique de transactions actif (le contrat Turbo à lui seul plus d’un million de transactions). L’adresse du charge incentive pool n’est pas un contrat sur l’explorateur : une adresse simple sans transactions propres. Traitez-la comme non confirmée et n’y envoyez rien.
Le code source est vérifié sur l’explorateur pour les contrats des tokens USDT et DAI seulement ; RM, GD et les contrats des produits sont déployés mais leur source n’est pas publiée en lecture. Dites-le quand on vous le demande : le bytecode et chaque transaction sont publics, le code lisible ne l’est pas, et le projet peut changer cela en faisant vérifier les contrats. Le tableau complet avec les décomptes est dans Conditions du jour.
Source : comptes de service Spartan OS, liste des contrats des 25 et 26 septembre 2026, vérifiée sur browser.anubispace.org le 26 septembre ; le tableau dans Conditions du jour
Anubis face aux autres chaînes. Spartan OS face aux autres programmes.
Des frais dans une unité adossée au dollar au lieu d’un token de gas volatil. Un mempool chiffré qui empêche le front-running par conception. La confidentialité au choix avec des preuves à divulgation nulle de connaissance, tandis que le protocole reste auditable. Des blocs finaux sans réorganisation. Une compatibilité Ethereum complète, de sorte que rien n’est réécrit. Et une fondation qui possède la chaîne et finance ce qui tourne dessus.
Chacun de ces points est décrit par Anubis dans sa propre documentation ; les affirmations sur le mempool et la confidentialité viennent de la documentation Anubis Network, l’unité de frais et l’ID de chaîne sont vérifiables sur chainlist.org. Deux tableaux sur cette page : le nôtre, face à une chaîne EVM typique, et la comparaison en huit points d’Anubis Chain elle-même, tirée de l’infographie de juillet 2026.
Source : Guide technique, septembre 2026, Partie II ; Guide détaillé, septembre 2026, Partie II
Le capital est libéré par portions quotidiennes dès le premier jour au lieu d’être retenu jusqu’à la fin de la durée. Chaque position long terme a un plafond fixé en USDT à l’entrée, paie jusqu’à l’atteindre, et le capital compte à l’intérieur de ce plafond (confirmé le 26 septembre 2026). Deux branches qualifient un rang, pas trois. Chaque versement passe par la turbine et devient un achat. Une taxe de vente qui monte quand le prix baisse ralentit les cascades. Un score paie le leader actif plus que le leader passif. Et le programme tourne sur une chaîne que la même fondation possède.
Tel qu’indiqué par Spartan OS lors des briefings des 7 et 14 septembre 2026. Origin exigeait trois équipes à $50,000 ; ici, V1 est $500, trois personnes et deux équipes de $10,000.
Source : Deck promoteur, 26 octobre 2026, diapositives 7, 11, 13, 14 ; Document leader, septembre 2026
Sur la chaîne : un gas adossé au dollar, un mempool chiffré, une confidentialité sélective et des transactions sans gas via un paymaster, tels que décrits dans la documentation Anubis. Sur Spartan OS : O², un protocole d’équilibrage adaptatif qui change les règles avec le marché ; le Token Router, qui donne à un agent IA son propre token et règle ses revenus on-chain ; et un programme où les rendements eux-mêmes sont une pression d’achat.
Spartan OS présente O² comme une première mondiale. Le Token Router est annoncé mais pas entièrement publié. Décrivez ce qui a été annoncé et arrêtez-vous là.
Source : Guide détaillé, septembre 2026, Parties II à IV ; deck d’interprétation fondamentale d’O², Spartan OS, septembre 2026 ; documentation Anubis Chain (docs.anubispace.org)
Cinq couches ensemble, selon le récit du projet lui-même, et aucune d’elles seule : la couche économique (RM, GD, O², Turbo 1:1, AICS, le Stable Vault, le staking long terme et les bonds, Energy, le burn, les intérêts composés) ; la couche applicative (GoPlay, TempleRaid et ce qui suit) ; la couche IA, intentions et exécution (une infrastructure de type dappOS qui transforme une intention en routage et en exécution tandis que le règlement revient à la chaîne) ; l’infrastructure blockchain (Anubis Chain avec des wallets, des bridges, des DEX, des explorateurs, de l’indexation et des systèmes cross-chain tels que The Graph, Blockscout et LayerZero) ; et l’expansion de l’écosystème.
La feuille de route à partir du Q3 : infrastructure cross-chain LayerZero et OFT, mises à niveau de l’explorateur, RocketSwap V3, multisig Guard, NFT et DID, AI Meme et AI Agent, tokenisation RWA, une plateforme décentralisée de trading de contrats et une assurance de trading de contrats. Spartan OS dit lui-même qu’aucun de ces éléments ne peut être présenté comme un produit en service générant des revenus : les produits en service se jugent sur l’usage et les données on-chain, les intégrations sur l’avancement technique et les annonces officielles, les produits futurs une fois déployés. Il juge prématuré de décrire son avantage défensif comme impossible à copier ; un avantage défensif de réseau, à démontrer par la profondeur de liquidité, les utilisateurs actifs, l’adoption, l’activité des développeurs, les revenus externes et les intégrations.
Source : Réponse à sept questions de due diligence, reçue le 24 septembre 2026, reproduite dans la section Due diligence
Les deux durent 540 jours, les deux portent un plafond de 5×, les deux gagnent par la production quotidienne de blocs et les deux peuvent composer. Le bond s’ouvre avec de l’USDT et son avantage est la remise : plus de RM à l’entrée, puis libération quotidienne du capital et des récompenses. Le staking long terme s’ouvre avec de l’USDT ou du RM et son avantage est le rendement à long terme plus les récompenses supplémentaires. Dans le raccourci du projet : bond = entrée avec remise, plus de RM, libération quotidienne, intérêts composés, jusqu’à 5× ; staking = entrée en USDT ou RM, rendement à long terme, récompenses supplémentaires, récompenses quotidiennes, intérêts composés, jusqu’à 5×.
L’exemple chiffré du projet : à un prix du RM de 30 et un prix du bond de 24, 10,000 USDT achètent 333.3 RM au marché et 416.7 RM par le bond, soit 83.4 de plus à l’entrée. Demandez à la personne ce qu’elle veut : plus de RM dès le premier jour, ou les récompenses supplémentaires du staking. Les deux se terminent le dernier jour de la durée ou au plafond, selon la première échéance, et un plafond atteint tôt gèle le capital non libéré jusqu’à l’ouverture d’un nouvel ordre plus grand (tel qu’indiqué le 16 octobre 2026).
Source : Équipe internationale Spartan OS, groupe de travail, 25 septembre 2026, reproduit dans la section Déclarations officielles
Ce que les gens disent contre, et la réponse qui tient. Version courte à dire, version longue s’ils insistent.
Demandez ce qu’ils veulent dire, puis répondez par le mécanisme. Un Ponzi paie l’ancien argent avec le nouvel argent et le cache. Ici, chaque versement est un achat : la turbine fait acheter à chaque claim la même quantité de RM sur le DEX avant qu’il ne soit libéré, la trésorerie, la liquidité et les adresses des fonds sont sur un explorateur public, et chaque position long terme a un plafond fixé en dollars le jour de son ouverture.
La version honnête a trois parties. D’abord, ce qui est vérifiable aujourd’hui : les réserves des bridges sur Etherscan, les chiffres de trésorerie et de liquidité sur le tableau de bord de la dApp, les transactions RM et les tours de TempleRaid sur browser.anubispace.org, l’évaluation CertiK des contrats Spartan OS (zéro critique, zéro majeur, trois moyens résolus). Ensuite, ce qui est la déclaration du projet lui-même plutôt qu’un fait vérifiable : les taux, la feuille de route, les nombres d’utilisateurs. Enfin, le risque : les taux varient, le prix bouge, la taxe de vente monte à la baisse, et un plafond signifie qu’une position se termine. Quelqu’un qui entend les trois de votre bouche fera confiance au reste. À ne pas dire : ne dites pas « c’est impossible ». Ne le comparez pas à une banque. Ne citez pas le chiffre annualisé.
Source : scripts d’objection, cette page, septembre 2026
Ils sont élevés, ils varient, et ils sont plafonnés. 1.1% à 1.3% par jour sur une position long terme est le taux indiqué ce jour-là ; le plafond est de 4× à 5× de ce qui est entré, fixé en USDT ; le pool flexible paie environ 0.3% par 12 heures et peut bouger. Dites le plafond dans le même souffle que le taux, à chaque fois.
Expliquez d’où vient le versement tel que le projet le décrit : l’émission de RM, la répartition des frais de vente (0.5% plateforme, 1.2% rachat, 1.3% communauté, 2.0% écosystème), la taxe de vente supplémentaire à la baisse, et la turbine qui transforme chaque claim en achat. Puis expliquez ce qui le limite : le plafond sur chaque position long terme, l’instantané du rebase, et le protocole O² qui ralentit les ventes quand le prix baisse. Élevé et illimité, c’est une histoire. Élevé, plafonné et daté, c’est une term sheet. À ne pas dire : ne dites jamais « garanti ». Ne projetez jamais un mois de revenus comme si le taux était fixe.
Source : scripts d’objection, cette page, septembre 2026
Anubis Foundation, qui a construit Origin (LGNS), WebKey et Melos, et maintenant sa propre chaîne. Anubis Labs est le bras de financement ; Spartan OS est sa première application. L’équipe publie sous le nom de la fondation plutôt que sous des noms personnels, ce qui est courant dans cette partie du secteur et qu’il est légitime de ne pas aimer. Ce que vous pouvez vérifier, c’est le travail : la chaîne est en service depuis avril 2026 avec plus de 100 millions de transactions, et les contrats ont été évalués par CertiK.
L’empreinte de la fondation est publique : deux ans, cinq continents, une centaine de projets, et l’instantané d’Origin avec 2.5 millions de détenteurs et une capitalisation boursière de $1.4 milliard à son sommet. La direction de la société gère Spartan OS avec le plan déclaré de le faire tourner pendant des années, et de le faire plus grand et mieux qu’Origin. Le bureau de Dubaï et les réunions de leaders sont là où les gens les rencontrent en personne. Dites clairement que les fondateurs ne sont pas publics par leur nom, et que la personne qui décide doit mettre en balance une base de code publique, une chaîne publique et un audit face à cela. À ne pas dire : n’inventez pas le nom ou la nationalité d’un fondateur. Ne prétendez pas avoir rencontré quelqu’un que vous n’avez pas rencontré.
Source : scripts d’objection, cette page, septembre 2026
Oui. RM est un token échangé ; la valeur en dollars de chaque versement dépend du prix du jour. Vendre dans une baisse porte une taxe qui monte avec la baisse. TempleRaid est un jeu de hasard. Une position long terme ne peut pas être dénouée avant terme. Quiconque vous dit le contraire ne décrit pas le programme.
Décrivez ensuite ce que le projet a construit pour réduire les dégâts, sans en faire un plancher : des plafonds fixés à l’entrée pour qu’une position ne puisse pas courir après le marché, la turbine qui convertit les claims en achats, O² qui relève la taxe de vente et protège la liquidité quand le prix baisse de 5% ou plus par rapport à la moyenne sur trois heures, le fonds de rachat, et le fonds de stabilité du prix (Price Stability Fund) de 1,000,000 USDT à une adresse publiée. Aucun de ces éléments n’est une garantie. Tous sont sur la dApp ou l’explorateur. À ne pas dire : ne dites pas « vous ne pouvez pas perdre ». Ne dites pas que le prix « revient toujours ».
Source : scripts d’objection, cette page, septembre 2026
Vous le pouvez, après une étape. Chaque claim passe par la turbine : vous achetez la même quantité de RM sur RocketSwap, le claim se débloque après 24 heures, et le RM acheté est à vous aussi. Le revenu de niveau exige de l’énergie en plus, une unité par RM, provenant d’une position de staking de 360 jours ou du burn de RM.
La turbine est le mécanisme que le projet met en avant quand on lui demande comment un token payant des rendements quotidiens est resté au-dessus de $30 pendant des mois : les rendements eux-mêmes sont une pression d’achat. Cela signifie aussi que chaque versement coûte un achat équivalent avant de pouvoir être vendu, ce qu’un promoteur doit dire à voix haute. L’énergie ne s’applique qu’au revenu de niveau de 8%, 4% et 2%, pas au staking personnel, aux bonds ni aux récompenses de rang. À ne pas dire : ne décrivez pas la turbine comme des frais. Ne sautez pas les 24 heures.
Source : scripts d’objection, cette page, septembre 2026
Spartan OS a achevé une évaluation CertiK le 2 août 2026 : multisig de gouvernance, trésorerie, staking, distribution des récompenses et contrats centraux des tokens, avec zéro constat critique, zéro majeur et trois constats moyens résolus. GaleBridge a été audité par CertiK en octobre 2025. Anubis Chain déclare 137 contrats centraux vérifiés avec CertiK et Armor. Chaque actif transféré par bridge est émis un pour un contre des actifs verrouillés dans des contrats de bridge que vous pouvez lire sur Etherscan.
La sécurité à l’entrée relève surtout de l’utilisateur lui-même : ID de chaîne 6714, adresses saisies depuis cette page, les quatre premiers et les quatre derniers caractères vérifiés, un petit test d’abord, la phrase de récupération (seed phrase) sur papier. Deux avis en cours comptent : il n’existe pas d’application officielle « Anubischat », et CertiK avertit d’un code malveillant réempaqueté dans des applications iOS. Transférez les deux. Un audit couvre le code. Il ne couvre pas un lien de phishing. À ne pas dire : ne dites pas « audité » sans dire par qui et quand. N’envoyez pas de liens provenant de chats.
Source : scripts d’objection, cette page, septembre 2026
Alors vous connaissez déjà les deux questions qui comptent : ce qui limite le versement, et ce qui se passe à la baisse. Spartan OS répond à la première par un plafond fixé à l’entrée et à la seconde par O², la taxe de vente et le fonds de rachat. Origin exigeait trois branches ; Spartan OS en exige deux. La base de code est celle qu’Origin faisait tourner, sur une chaîne que la même fondation possède désormais.
Ne discutez pas du passé. Demandez ce qui a mal tourné pour eux : généralement un taux sans plafond, une sortie fermée, ou une promesse d’un promoteur. Montrez le plafond, montrez la turbine, montrez le tableau de la taxe de vente, et montrez l’explorateur. Laissez-les ensuite décider de la taille, et suggérez une petite position d’abord. Environ $55 millions restent dans le pool d’Origin sur Polygon deux ans plus tard ; c’est un fait sur la longévité, pas une promesse sur celui-ci. À ne pas dire : ne dénigrez pas d’autres projets par leur nom. Ne promettez pas que celui-ci est différent ; montrez ce qui est différent.
Source : scripts d’objection, cette page, septembre 2026
Le programme paie pour la construction d’une communauté, au grand jour : 8%, 4% et 2% du ROI sur trois niveaux, puis douze rangs payés depuis le pool DAO sur la plus petite branche. Le lien de parrainage est la manière dont la dApp sait qui a présenté qui. Personne ne gagne sur le dépôt d’une recrue ; le revenu de niveau est une part de ce que la position de cette personne gagne elle-même.
Dites ce que la structure des rangs exige avant de dire ce qu’elle paie : votre propre position, un nombre de filleuls directs à partir de 100 USDT, et du volume dans deux branches, la plus grande branche qualifiant et la plus petite payant. La plupart des gens resteront entre V1 et V3. Utilisez le calculateur de rang avec leurs vrais chiffres plutôt que le haut du tableau. Le lien de parrainage est à eux, à utiliser ou non ; les produits de staking paient la même chose dans les deux cas. À ne pas dire : ne vendez pas l’échelle au-dessus de V5 à quelqu’un qui n’a pas ouvert une première position. Ne l’appelez pas « passif ».
Source : scripts d’objection, cette page, septembre 2026
Elle cesse de payer. Une position de 540 jours qui a reçu $1,000 a versé $5,000 de valeur en RM, capital inclus (confirmé le 26 septembre 2026 : le capital compte à l’intérieur du plafond et n’est pas payé en plus). Si le plafond arrive avant le jour 540, le capital non encore libéré est gelé jusqu’à ce que vous ouvriez un nouvel ordre de 540 jours plus grand que ce reliquat ; il reprend alors sa libération selon le calendrier d’origine (tel qu’indiqué le 16 octobre 2026). Si le jour 540 arrive en premier, les récompenses s’arrêtent ce jour-là, plafond atteint ou non. Dans les deux cas, vous ouvrez un nouvel ordre si vous voulez continuer. Le staking flexible n’a ni plafond ni durée ; le capital peut être retiré à tout moment.
Aux taux indiqués, les positions de 360 et 540 jours atteignent leur plafond en dix à onze mois environ, avant la fin de la durée ; la position de 180 jours atteint d’abord la fin de sa durée, à environ 3× de l’entrée, sous son plafond. Le burning bond libère 250% de l’ordre en environ cinq mois et demi à 1.5% par jour. Dites lequel s’applique, et que tout cela est de l’arithmétique sur le taux indiqué aujourd’hui, qui varie. À ne pas dire : ne décrivez pas le plafond comme une perte. Ne promettez pas un renouvellement aux mêmes conditions. Ne dites pas que le capital gelé est perdu : il est libéré une fois le nouvel ordre actif.
Source : scripts d’objection, cette page, septembre 2026
Parce que la fondation l’est, et parce que sa communauté a d’abord été construite là-bas : les 2.5 millions de détenteurs d’Origin, les utilisateurs de Melos et de WebKey, les événements de lancement à Kuala Lumpur et dans la région. Le matériel en anglais existe parce que cette communauté se construit maintenant ici. La chaîne, les contrats et l’explorateur n’ont pas de langue.
Cette bibliothèque existe pour cette raison : les documents officiels traduits ou reproduits tels qu’émis, les annonces en anglais simple avec la date, les tutoriels avec des sous-titres en anglais, et un seul endroit pour vérifier un chiffre. Si la préoccupation d’une personne porte en réalité sur la responsabilité plutôt que sur la langue, répondez-y par l’audit, la chaîne publique et les réunions à Dubaï. À ne pas dire : n’en faites pas une question de nationalité. Ne traduisez pas un chiffre que vous n’avez pas vérifié.
Source : scripts d’objection, cette page, septembre 2026
Vous le pouvez. Ne le faites pas. Commencez avec un montant dont l’absence ne vous manquerait pas, faites un cycle complet (staking, claim, turbine, libération), puis décidez. Le programme récompense les positions long terme, et une position long terme ne peut pas être dénouée avant terme, donc la deuxième décision doit se prendre une fois la première derrière vous.
Un leader qui dit à une nouvelle personne de commencer petit est le leader avec qui cette personne reste. Montrez les minimums : 1 USDT pour le staking et les bonds, 500 USDT pour le coffre de stabilité, 200 USDT pour la réserve de récompenses supplémentaires sur les positions de 360 et 540 jours. Montrez ensuite ce que chaque produit paie à leur chiffre sur le calculateur, plafond et date joints. À ne pas dire : ne fixez pas d’objectif. N’empilez pas les produits pour un inconnu.
Source : scripts d’objection, cette page, septembre 2026
Aucun, parce que ce n’est pas le modèle. Spartan OS indique que le capital entrant dans le protocole va du côté des actifs, à la liquidité, à la trésorerie et à la liquidité détenue par le protocole, tandis que le RM est émis en contrepartie selon les règles du protocole, verrouillé, libéré de façon contrôlée et équilibré par O². Un pourcentage décrirait un fonds qui répartit les dépôts, ce que le projet dit ne pas gérer.
Donnez les deux volets d’une seule traite : quels actifs du protocole l’argent crée, et quelle offre future de RM est créée en contrepartie et comment elle atteint le marché. Puis transmettez la question de due diligence du projet lui-même : pour chaque unité de capital, quels actifs sont créés, quelle offre de RM ou quel passif futur est généré, comment il est libéré, et ce qui l’équilibre face à la demande réelle et à la liquidité. Montrez les données qui y répondent : émission nette de RM, volumes de rachat et de burn, POL et profondeur de liquidité, rétention, et la chute puis la reprise du 13 septembre. À ne pas dire : n’inventez pas de pourcentage pour satisfaire la question. Ne dites pas que les mécanismes garantissent quoi que ce soit ; la déclaration dit qu’ils ne peuvent pas contrôler les comportements.
Source : scripts d’objection, cette page, septembre 2026
C’est le risque autour duquel la conception est bâtie, et le projet le dit dans ses propres réponses de due diligence. Le RM n’atteint pas le marché au moment où il est émis : le staking long terme, les bonds 360 et 540 jours et les intérêts composés le retiennent ; chaque claim Turbo exige un achat de même taille, qui reste ensuite dans une période de silence de 24 heures ; le RM brûlé pour de l’énergie quitte l’offre pour de bon ; O² relève la protection côté vente quand les ventes dépassent les achats ; et les applications sont censées le consommer. Rien de tout cela ne garantit un prix.
Donnez-leur les chiffres à surveiller plutôt qu’un argument : nouvelle offre de RM face à l’offre en circulation, demande d’achat Turbo, RM verrouillé long terme, RM brûlé, et profondeur de liquidité. Ce sont les propres indicateurs du projet, et tous figurent sur le tableau de bord ou l’explorateur. La seule ligne à retenir : les mécanismes améliorent la structure de l’offre et de la demande ; que la demande croisse assez pour absorber l’offre, c’est ce que les données montreront, et personne ne peut le promettre. À ne pas dire : ne dites pas que le RM ne peut pas baisser. Ne dites pas qu’O² arrête les ventes ; il ralentit une cascade et donne du temps à la liquidité.
Source : scripts d’objection, cette page, septembre 2026
C’est un jeu de hasard avec de l’argent en jeu, on-chain, avec un aléa prouvable et des rounds de soixante secondes, et un joueur peut perdre ce qu’il mise. C’est une application sur Spartan OS, pas le programme. Personne n’a besoin d’y jouer pour staker.
Le projet décrit un mécanisme d’assurance derrière le jeu et les rounds sont lisibles sur l’explorateur. Énoncez le risque avant la fonctionnalité, à chaque fois, et n’envoyez jamais le jeu à quelqu’un qui a posé une question sur le staking. À ne pas dire : ne décrivez pas TempleRaid comme un revenu. Ne l’envoyez à personne de moins de 18 ans ni dans une juridiction où il est illégal.
Source : scripts d’objection, cette page, septembre 2026
Ce sont les chiffres du projet, avec l’étiquette que le projet leur donne lui-même. Les 35 millions USDT sont la base de capital totale indiquée au 26 septembre 2026 ; le 19 octobre 2026, le projet a indiqué 39 millions (35 millions dans le pool RM/USDT, 4 millions en réserve), et le 27 octobre 2026 40 millions (36 millions dans le pool, 4 millions en réserve) avec 41 millions comme prochain objectif. Les 36 millions et les 50 millions sont ce que le message aux partenaires internationaux appelle des objectifs de développement, et le même paragraphe dit qu’ils ne sont pas des garanties de rendement ni du prix du RM, lequel est fixé par l’offre et la demande, la liquidité et le développement de l’écosystème.
Envoyez le message en entier plutôt que la ligne des jalons. Son argument est l’inverse d’une promesse : le projet a atteint 35 millions à travers un cycle qui a compris une correction et une période où la confiance a été mise à l’épreuve, et il raconte cette histoire aux nouveaux marchés pour qu’ils ne prennent pas la croissance pour une ligne droite. Le lecteur peut comparer les chiffres du tableau de bord dans Conditions du jour aux 35 millions et tirer sa propre conclusion sur la distance jusqu’à 50. À ne pas dire : ne dites pas « nous allons vers 50 millions ». Ne transformez pas un objectif en date. Ne citez pas les jalons sans la phrase qui les suit.
Source : scripts d’objection, cette page, septembre 2026
Chaque annonce officielle depuis le mainnet, datée, avec son lien. La plus récente en dernier.
ID de chaîne 6714, frais en gasDAI, consensus PoSA. Chaque jalon ultérieur se compte à partir de ce jour. Lien source : https://browser.anubispace.org
Source : Anubis Chain, 8 avril 2026, reproduit dans la SpartanOS Resource Library
Le premier projet d’écosystème de niveau genesis ouvre la paire DAI/LGNS sur RocketSwap avec un pool initial que le projet indique à environ $163 millions.
Source : Anubis Chain, 13 mai 2026, reproduit dans la SpartanOS Resource Library
AVE.ai ajoute l’accès cross-chain et le swap pour les actifs AnubisChain. Lien source : https://x.com/ANUBISCHAIN_/status/2066098355516981427
Source : Anubis Chain, 15 juin 2026, reproduit dans la SpartanOS Resource Library
La première application d’Anubis Labs ouvre. Le RM ouvre à $18.85, tel qu’indiqué ensuite par Spartan OS. Lien source : https://x.com/Spartan_Arena_/status/2066789503961010667
Source : Spartan OS, 16 juin 2026, reproduit dans la SpartanOS Resource Library
Les projets de l’écosystème peuvent soumettre les informations de leur token pour la section AnubisChain. Lien source : https://x.com/Anubis_Labs/status/2069308169613091169
Source : Anubis Chain, 23 juin 2026, reproduit dans la SpartanOS Resource Library
CoinMarketCap, CoinGecko, DEXTools, Bitget Wallet, MyToken, Ave.ai, dappOS, RocketSwap, AuraOS, Ads3, Spartan OS et VEST listés comme partenaires de l’écosystème. Lien source : https://x.com/ANUBISCHAIN_/status/2070368709898879098
Source : Anubis Chain, 26 juin 2026, reproduit dans la SpartanOS Resource Library
Valeur totale des actifs officiels ancrés telle qu’indiquée ce jour-là, avec la publication des deux contrats de bridge et du contrat de l’actif mappé DAI. Lien source : https://x.com/ANUBISCHAIN_/status/2071216870569791658
Source : Anubis Chain, 28 juin 2026, reproduit dans la SpartanOS Resource Library
Jusqu’à trois transferts sans gas par jour au sein d’AnubisChain via Bitget Wallet, 0.1 gasDAI maximum chacun ; transactions cross-chain exclues. Lien source : https://x.com/ANUBISCHAIN_/status/2074407426812506327
Source : Anubis Chain, 7 juillet 2026, reproduit dans la SpartanOS Resource Library
Le round 3 du programme Genesis Foundation alloue le fonds ; adresse publiée ; utilisé uniquement pour stabiliser le marché du RM en cas de volatilité anormale, sous la supervision de la DAO.
Source : Spartan OS, 10 juillet 2026, reproduit dans la SpartanOS Resource Library
137 smart contracts principaux vérifiés ; réserves d’actifs, émission et transferts traçables. Lien source : https://x.com/ANUBISCHAIN_/status/2076558678287593693
Source : Anubis Chain, 13 juillet 2026, reproduit dans la SpartanOS Resource Library
Au 20 juillet : 12.13 millions d’adresses, 38.49 millions de transactions, 9.05 millions de blocs, TVL $189.91 millions, 2,650+ types de tokens, 119 contrats vérifiés, temps de bloc moyen d’environ une seconde.
Source : Anubis Chain, 22 juillet 2026, reproduit dans la SpartanOS Resource Library
AC Wallet devient une porte d’entrée vers les actifs AnubisChain ; les données DEXTools citées le même jour placent AnubisChain 12e par volume d’échanges et 10e par liquidité parmi les chaînes. Lien source : https://x.com/ANUBISCHAIN_/status/2081382013081354342
Source : Anubis Chain, 26 juillet 2026, reproduit dans la SpartanOS Resource Library
Infrastructure omnichain et standard OFT à utiliser pour le déploiement sur le mainnet et l’intégration de l’écosystème ; détails à venir. Lien source : https://x.com/ANUBISCHAIN_/status/2082878468900139147
Source : Anubis Chain, 31 juillet 2026, reproduit dans la SpartanOS Resource Library
Staking ou bond 360 jours à partir de 500 USDT : un airdrop DOS supplémentaire de 1.5% ; 540 jours : 3%. La campagne s’est terminée le 31 août.
Source : Spartan OS, 1er août 2026, reproduit dans la SpartanOS Resource Library
Multisig de gouvernance, trésorerie, staking, distribution des récompenses et contrats principaux du token : zéro constat critique, zéro majeur, trois constats moyens résolus. Lien source : https://x.com/Anubis_Labs/status/2083889127552954824
Source : Anubis Labs, 2 août 2026, reproduit dans la SpartanOS Resource Library
Les participations unitaires supérieures à 200 USDT en staking ou bonds 360 ou 540 jours, ou dans le RM Stable Vault, donnent droit à des airdrops irréguliers depuis le pool ; règles fixées par annonce officielle.
Source : Spartan OS, 4 août 2026, reproduit dans la SpartanOS Resource Library
Une page de questions-réponses par IA pour les questions sur le mainnet, le wallet, la sécurité, la confidentialité, le swap et le bridge. Lien source : https://anubis-ai-web-production.up.railway.app
Source : Anubis Chain, 7 août 2026, reproduit dans la SpartanOS Resource Library
14.10 millions d’adresses, 10.64 millions de blocs, 938,000 transactions en 24 heures, 10,792 contrats ; gas sous $0.01. Lien source : https://x.com/ANUBISCHAIN_/status/2086069847201603938
Source : Anubis Chain, 8 août 2026, reproduit dans la SpartanOS Resource Library
Premiers listings annoncés : Upbit, Binance Alpha, Bitget, OKX, Gate. Lien source : https://x.com/ANUBISCHAIN_/status/2087071234572079451
Source : Anubis Chain, 11 août 2026, reproduit dans la SpartanOS Resource Library
Trente jours de tâches via AC Wallet, du 12 août au 11 septembre. Lien source : https://x.com/ANUBISCHAIN_/status/2087498654240403678
Source : Anubis Chain, 12 août 2026, reproduit dans la SpartanOS Resource Library
Flux d’actifs omnichain, infrastructure de confidentialité ZK, transactions rapides à faible coût, DeFi, identité NFT Awake, gouvernance on-chain, incitations long terme, IA et RWA. Lien source : https://x.com/ANUBISCHAIN_/status/2089232962927706466
Source : Anubis Chain, 18 août 2026, reproduit dans la SpartanOS Resource Library
74.73 millions de transactions, 15.61 millions d’adresses, 1.079 million de transactions en 24 heures, 13,000+ contrats, 250,149 transferts DAI. Lien source : https://x.com/ANUBISCHAIN_/status/2091067320214942142
Source : Anubis Chain, 22 août 2026, reproduit dans la SpartanOS Resource Library
GoPlay, présentée comme la première plateforme Play-to-Co-Create, lancera TempleRaid sur AnubisChain avec RM, DAI et USDT pris en charge en premier. Lien source : https://x.com/Spartan_Arena_/status/2092234955883717088
Source : Spartan OS, 25 août 2026, reproduit dans la SpartanOS Resource Library
Frais de candidature selon la taille de la réunion, règles d’organisation et condition de performance de 150% pour le remboursement.
Source : Spartan OS, 26 août 2026, reproduit dans la SpartanOS Resource Library
Réserve de l’écosystème de 4,000,000 USDT ; RM indiqué à $25.122, montant à $29.9639.
Source : Spartan OS, 5 septembre 2026, reproduit dans la SpartanOS Resource Library
Rounds de soixante secondes sur AnubisChain, résultats par aléa prouvable, RM et GD acceptés. Lien source : https://x.com/Spartan_Arena_/status/2096220807236120976
Source : Spartan OS, 6 septembre 2026, reproduit dans la SpartanOS Resource Library
Les utilisateurs d’AC Wallet amenés sur AnubisChain par une campagne d’incitation quotidienne. Lien source : https://x.com/Spartan_Arena_/status/2097190313282748724
Source : Spartan OS, 8 septembre 2026, reproduit dans la SpartanOS Resource Library
Jour 155 : 102,934,209 transactions, 18,185,105 adresses, 16,533 contrats, temps de bloc de 1.0 seconde, gas sous $0.01. Lien source : https://x.com/ANUBISCHAIN_/status/2097997490452939114
Source : Anubis Chain, 10 septembre 2026, reproduit dans la SpartanOS Resource Library
De $32.84 à $25.12, puis retour au-dessus de $30 ; liquidité RM/USDT d’environ 29.03 millions USDT, réserve de 4 millions, base de capital indiquée à 33 millions+.
Source : Spartan OS, 13 septembre 2026, reproduit dans la SpartanOS Resource Library
Infrastructure on-chain, ressources d’écosystème et collaboration au niveau applicatif confirmées pour Spartan OS. Lien source : https://x.com/ANUBISCHAIN_/status/2099509073121350094
Source : Anubis Chain, 14 septembre 2026, reproduit dans la SpartanOS Resource Library
Indexation par subgraph en service ; les développeurs peuvent interroger les données on-chain via The Graph. Lien source : https://x.com/ANUBISCHAIN_/status/2099740662803595626
Source : Anubis Chain, 15 septembre 2026, reproduit dans la SpartanOS Resource Library
Le canal principal des annonces d’écosystème, de partenariats, de produits et des annonces officielles à partir de cette date. Lien source : https://x.com/Anubis_Labs/status/2100194475473838164
Source : Anubis Chain, 16 septembre 2026, reproduit dans la SpartanOS Resource Library
Marina Bay Sands, 7 et 8 octobre 2026. Lien source : https://x.com/AnubisChainL1/status/2100493181263421455
Source : Anubis Chain, 17 septembre 2026, reproduit dans la SpartanOS Resource Library
Anubis Chain n’a jamais publié d’application sociale sur aucun store ; n’en installez pas et n’y connectez pas de wallet. Lien source : https://x.com/AnubisChainL1/status/2101183815293214950
Source : Anubis Chain, 19 septembre 2026, reproduit dans la SpartanOS Resource Library
Du code malveillant reconditionné dans des applications iOS peut lire les clés, les phrases de récupération (seed phrases) et les historiques de chat ; mettez à jour vers iOS 26.7, évitez les applications inconnues. Lien source : https://x.com/Spartan_Arena_/status/2101680990913720441
Source : Anubis Chain × CertiK, 20 septembre 2026, reproduit dans la SpartanOS Resource Library
Un compte principal à badge doré pour les annonces, les développements techniques, les partenariats et les actualités mondiales ; @AnubisChainL1 devient le compte de l’écosystème. Les deux sont officiels. Lien source : https://x.com/AnubisChainL1/status/2108492587405566369
Source : Anubis Chain, 9 octobre 2026, reproduit dans la SpartanOS Resource Library
Les récompenses s’arrêtent à la fin de la durée de 540 jours, plafond atteint ou non ; un plafond atteint avant terme gèle le capital non libéré jusqu’à l’ouverture d’un nouvel ordre 540 jours plus important ; un nouvel ordre est nécessaire pour continuer. La FAQ est reproduite dans la section Déclarations officielles.
Source : Spartan OS, 16 octobre 2026, reproduit dans la SpartanOS Resource Library
Une agence de listing sur les exchanges, avec un réseau d’exchanges partenaires, rejoint Anubis Chain comme partenaire stratégique, tel qu’annoncé. Lien source : https://x.com/AnubisLayer1/status/2110989117408305401
Source : Anubis Chain, 16 octobre 2026, reproduit dans la SpartanOS Resource Library
Le bridge officiel apparaît sur DeFiLlama, où sa valeur verrouillée peut être consultée par tous. Lien source : https://x.com/AnubisChainL1/status/2110994404466934072
Source : Anubis Chain, 16 octobre 2026, reproduit dans la SpartanOS Resource Library
35 millions dans le pool de liquidité RM/USDT et 4 millions dans la réserve de l’écosystème, 45 pays, prochain jalon à 40 millions, tel qu’indiqué ; chiffres de développement, pas des garanties. Lien source : https://t.me/spartanos_phalanx/102
Source : Spartan OS, 19 octobre 2026, reproduit dans la SpartanOS Resource Library
Un iPhone 18 Pro Max ajouté au tirage d’une conférence pour chaque tranche de 100,000 USDT de nouvelle participation vérifiée en bonds de liquidité lors de cette conférence ; un seul bond LP 360 jours ou 540 jours de 3,000 USDT ou plus qualifie une personne ; les produits de staking ne comptent pas, pas plus que les dépôts de couverture ou les transferts internes. La participation ne garantit pas de lot ; les bonds comportent leur période de blocage et leur risque. Lien source : https://t.me/spartanos_phalanx/108
Source : Spartan OS, 21 octobre 2026, reproduit dans la SpartanOS Resource Library
36 millions dans le pool de liquidité RM/USDT et 4 millions dans la réserve de l’écosystème, 45 pays, prochain objectif 41 millions, tel qu’indiqué ; chiffres de développement, pas des garanties. Lien source : https://t.me/spartanos_phalanx/138
Source : Spartan OS, 27 octobre 2026, reproduit dans la SpartanOS Resource Library
Un événement à Dubaï du 7 au 10 décembre 2026 (dates provisoires) pour les leaders de rang V1 ou plus, jusqu’à cinq leaders clés par équipe V1+, avec au moins 10,000 USDT en staking long terme, sous réserve d’approbation ; vol aller-retour et quatre jours, trois nuits, tel qu’annoncé aux équipes internationales. Lien source : https://t.me/spartanos_phalanx/159
Source : Spartan OS, 30 octobre 2026, reproduit dans la SpartanOS Resource Library
Communautés classées sur les nouveaux dépôts vérifiés dans les bonds de liquidité 360 jours et 540 jours (jours comptés en UTC+8) : un iPhone 18 Pro Max pour le champion du jour, 100 g d’or pour celui de la semaine, une voiture pour le mois, tel qu’annoncé. Les bonds comportent leur période de blocage et leur risque ; un lot n’est pas un rendement. Lien source : https://t.me/spartanos_phalanx/182
Source : Spartan OS, 3 novembre 2026, reproduit dans la SpartanOS Resource Library
Stargate, le bridge de LayerZero, a intégré Anubis Chain, qui peut désormais atteindre le réseau de chaînes LayerZero ; 44 routes d’actifs couvrant 33 actifs étaient listées le 9 novembre. La note Phalanx du 7 novembre : la connectivité technique est la première étape, le cross-chain à l’intérieur de la dApp Spartan OS la deuxième ; sa date et ses actifs sont à confirmer par annonce officielle. Lien source : https://x.com/AnubisLayer1/status/2118405709830541318
Source : Anubis Chain, 5 novembre 2026, reproduit dans la SpartanOS Resource Library
Arabe, russe, français, espagnol et allemand ajoutés à spartanar.org, tel qu’annoncé. Lien source : https://t.me/spartanos_phalanx/190
Source : Spartan OS, 5 novembre 2026, reproduit dans la SpartanOS Resource Library
Au 4 novembre 2026, tel qu’indiqué par Anubis Chain : TVL DeFi d’environ 330 millions de dollars, plus de 205 millions de transactions, plus de 24.42 millions d’adresses. L’explorateur affichait 218.8 millions de transactions et 26.3 millions d’adresses le 9 novembre. Lien source : https://x.com/AnubisLayer1/status/2118601175553728982
Source : Anubis Chain, 6 novembre 2026, reproduit dans la SpartanOS Resource Library
Les premiers actifs en actions tokenisées lancés sur le secteur RWA de la chaîne (SPCXon, NVDAon, AAPLon entre autres), avec trading 24 heures et actions fractionnées, tel qu’annoncé. Pas un produit Spartan OS ; le Trading Center est inchangé. Lien source : https://x.com/AnubisLayer1/status/2119713846143353226
Source : Anubis Chain, 9 novembre 2026, reproduit dans la SpartanOS Resource Library
Déclarations reproduites telles que reçues, avec la date de réception : le message aux partenaires internationaux du 26 septembre, les textes des bonds du 25 septembre, la FAQ 540 jours du 16 octobre, la déclaration sur l’adossement des actifs et l’explication de la façon dont le capital entrant dans le protocole est traité. Citez-les en entier ou pas du tout ; une déclaration tronquée dans un chat devient une affirmation de votre part.
Anubis Chain n’a jamais lancé ni référencé de produit social sur l’Apple App Store, Google Play ou toute autre place de marché Android. Toute application appelée Anubischat, ou prétendant y être affiliée, n’est pas officielle et peut être du phishing. Ne l’installez pas, n’y connectez pas de wallet et n’y saisissez pas de phrase de récupération (seed phrase). Les fonctions sociales Web3 arriveront via AstraCore Wallet, lorsqu’elles seront annoncées sur les canaux officiels.
Publication originaleÀ la suite de signalements de vols d’actifs liés à FomoPeek, du code malveillant peut être reconditionné dans des applications iOS et lire les clés privées, les phrases de récupération (seed phrases), les identifiants de connexion, les historiques de chat et les fichiers locaux. Mettez à jour vers iOS 26.7, évitez les applications de sources inconnues, ne saisissez jamais de clés ou de phrases de récupération dans des applications non officielles, gardez l’appareil à jour.
Publication originaleAnubis Chain a ouvert un nouveau compte X principal à badge doré le 9 octobre 2026, @AnubisLayer1, pour les annonces, les développements techniques, les partenariats et les actualités mondiales. @AnubisChainL1, compte principal depuis le 16 septembre, devient le compte de l’écosystème : infrastructure, partenariats, initiatives développeurs, applications de l’écosystème et actualités de la communauté. Les deux sont officiels ; les publications antérieures de @ANUBISCHAIN_ restent la référence pour la période de juin à septembre.
Publication originaleLe réseau Anubis Chain adopte un mécanisme officiel d’adossement 1:1 couvert par des actifs.
Tous les actifs transférés par bridge et officiellement émis sur Anubis Chain, y compris USDT, USDC, DAI, ETH, BNB, POL et d’autres actifs pris en charge, sont émis sur Anubis Chain au ratio 1:1 après que les utilisateurs ont déposé les actifs natifs correspondants depuis leur chaîne d’origine dans le bridge officiel d’adossement des actifs.
Lorsque les utilisateurs retirent leurs actifs, les actifs correspondants sur Anubis Chain sont brûlés, et les actifs verrouillés sur la chaîne d’origine sont libérés en conséquence. Ce mécanisme est conçu pour faire en sorte que tous les actifs officiellement transférés par bridge sur Anubis Chain soient adossés à des réserves correspondantes.
Les chaînes d’origine prises en charge comprennent les grands réseaux blockchain tels qu’Ethereum, Polygon, BSC et d’autres.
Les contrats du bridge officiel Anubis et les actifs de réserve sont visibles publiquement on-chain. Les utilisateurs peuvent vérifier de manière indépendante le montant des actifs verrouillés dans les contrats du bridge via des explorateurs de blockchain et comparer ces réserves à l’offre en circulation correspondante des actifs sur Anubis Chain pour vérifier la relation de couverture 1:1.
Les soldes d’actifs détenus par les contrats du bridge officiel, l’offre totale des actifs correspondants sur Anubis Chain et les enregistrements de transactions de la chaîne d’origine peuvent tous être vérifiés publiquement on-chain, ce qui assure un suivi des actifs transparent et vérifiable de manière indépendante tout au long du processus.
Sert à verrouiller les actifs de la chaîne d’origine et à émettre les actifs correspondants sur Anubis Chain au ratio 1:1.
Sert aux transactions cross-chain officielles et aux transferts d’actifs.
Déclaration officielle d’Anubis Chain sur l’adossement des actifs on-chain

Le réseau Anubis Chain adopte un mécanisme officiel d’adossement 1:1 couvert par des actifs.
Tous les actifs transférés par bridge et officiellement émis sur Anubis Chain, y compris USDT, USDC, DAI, ETH, BNB, POL et d’autres actifs pris en charge, sont émis sur Anubis Chain au ratio 1:1 après que les utilisateurs ont déposé les actifs natifs correspondants depuis leur chaîne d’origine dans le bridge officiel d’adossement des actifs.
Lorsque les utilisateurs retirent leurs actifs, les actifs correspondants sur Anubis Chain sont brûlés, et les actifs verrouillés sur la chaîne d’origine sont libérés en conséquence. Ce mécanisme est conçu pour faire en sorte que tous les actifs officiellement transférés par bridge sur Anubis Chain soient adossés à des réserves correspondantes.
Les chaînes d’origine prises en charge comprennent les grands réseaux blockchain tels qu’Ethereum, Polygon, BSC et d’autres.
Les contrats du bridge officiel Anubis et les actifs de réserve sont visibles publiquement on-chain. Les utilisateurs peuvent vérifier de manière indépendante le montant des actifs verrouillés dans les contrats du bridge via des explorateurs de blockchain et comparer ces réserves à l’offre en circulation correspondante des actifs sur Anubis Chain pour vérifier la relation de couverture 1:1.
Les soldes d’actifs détenus par les contrats du bridge officiel, l’offre totale des actifs correspondants sur Anubis Chain et les enregistrements de transactions de la chaîne d’origine peuvent tous être vérifiés publiquement on-chain, ce qui assure un suivi des actifs transparent et vérifiable de manière indépendante tout au long du processus.

Official Asset-Pegging Main Bridge
Sert à verrouiller les actifs de la chaîne d’origine et à émettre les actifs correspondants sur Anubis Chain au ratio 1:1.
Adresse du contrat : 0x250ba4e73a365cefdd170a2b1ff9fc03097d64f3
Explorateur : https://etherscan.io/address/0x250ba4e73a365cefdd170a2b1ff9fc03097d64f3#asset-multichain

Official Transaction Main Bridge
Sert aux transactions cross-chain officielles et aux transferts d’actifs.
Adresse du contrat : 0x8932fe7726C1EE743F662f485C3e5a5D1D595F71
Explorateur : https://etherscan.io/address/0x8932fe7726C1EE743F662f485C3e5a5D1D595F71#asset-multichain
Ouvrez le lien Etherscan, lisez les soldes détenus par le contrat sous l’onglet des actifs multichain, puis comparez-les à l’offre du même actif sur browser.anubispace.org. La déclaration dit que les deux doivent correspondre un pour un. Cette comparaison revient au lecteur ; la page ne la fait pas à sa place.
Le récit du projet sur la façon dont il a atteint 35 millions USDT : la chaîne le 8 avril, le lancement sur le marché le 16 juin, un cycle complet avec une correction en son sein, la reprise, et la culture que les premières communautés en ont tirée. Sept sections et une conclusion. Il demande à un nouveau partenaire de comprendre l’histoire avant les mécanismes, les rendements ou le prix. Lisez-le en entier ; les cartes en dessous en sont les versions courtes.
Un message à chaque partenaire communautaire mondial qui rejoint SpartanOS
Aujourd’hui, de plus en plus de partenaires venus d’Inde, du Moyen-Orient, d’Asie du Sud-Est et d’autres régions du monde rejoignent SpartanOS.
Pour le marché international, ce que vous voyez, c’est SpartanOS aujourd’hui :
Plus de 35 millions USDT de base de capital totale, une communauté mondiale en expansion, un écosystème en croissance, et un marché qui entre dans une nouvelle étape de développement international.
Mais avant de parler de mécanismes, de rendements ou de prix, il y a quelque chose d’encore plus important :
Vous devez comprendre comment nous en sommes arrivés là.
Parce que les 35 millions USDT que nous voyons aujourd’hui ne se sont pas construits du jour au lendemain.
Et le consensus que nous avons aujourd’hui n’a pas été créé par une seule hausse du prix.
Du lancement d’Anubis Chain le 8 avril au lancement officiel de SpartanOS sur le marché le 16 juin, et aujourd’hui à une base de capital totale dépassant 35 millions USDT et qui continue vers le prochain jalon :
Nous avons vécu un cycle de marché réel et complet.
Nous avons connu une croissance rapide.
Nous avons connu des corrections de prix.
Nous avons vu des moments d’euphorie extrême du marché.
Et nous avons aussi connu des moments où la confiance a été mise à l’épreuve.
Surtout, nous avons vécu une véritable reprise en U du marché.
C’est pourquoi les premières communautés comprennent le mot « consensus » autrement que quelqu’un qui vient d’entrer dans l’écosystème.
Parce que nous avons appris une leçon importante :
Le vrai test d’un écosystème n’est pas le nombre de personnes qui y croient quand le marché monte. Le véritable test est le nombre de personnes encore prêtes à construire quand le marché devient difficile.
À travers chaque cycle de marché, nous avons progressivement développé la culture communautaire qui existe aujourd’hui.
C’est la première expérience que nous voulons partager avec nos communautés internationales.
Quand le RM montait rapidement et que le sentiment de marché était extrêmement fort, nous avons compris quelque chose d’important :
Si chacun ne se concentre que sur les profits à court terme, des ventes concentrées, massives et désordonnées peuvent créer une pression inutile sur la liquidité et le sentiment de marché, même lorsque le protocole lui-même reste sain.
C’est pourquoi nos communautés ont commencé à encourager :
Un trading rationnel. Un trading réparti. Un comportement de marché ordonné.
Cela ne signifie pas qu’il est interdit de vendre.
Et cela ne signifie certainement pas que quiconque a le droit de contrôler les actifs d’une autre personne.
Cela signifie comprendre un principe simple :
Dans un marché à liquidité partagée, les actions individuelles peuvent affecter l’écosystème dans son ensemble.
Et quand le marché est entré en correction et que les prix ont baissé, nous n’avons pas cessé de construire.
Nous avons poursuivi le développement de la communauté.
Nous avons poursuivi l’éducation du marché.
Nous avons poursuivi les événements et l’expansion de l’écosystème.
Nous avons fait venir de nouveaux participants et encouragé un comportement de marché plus rationnel pour réduire la pression concentrée sur le marché.
Finalement, nous avons vécu la reprise en U.
De cette expérience, nous avons tiré une philosophie très simple mais importante :
Quand les prix sont hauts, pratiquez la discipline. Quand les prix sont bas, continuez à construire.
Pendant une hausse, maîtrisez l’émotion. Pendant une correction, renforcez la confiance.
Ce ne sont pas des règles inscrites dans un smart contract.
Ce sont des leçons apprises par une expérience réelle du marché.
La DeFi a déjà donné au secteur de nombreuses leçons importantes.
Les protocoles de génération précédente, dont Olympus DAO, ont démontré la puissance de la conception de mécanismes économiques.
Mais ils ont aussi enseigné au secteur quelque chose de tout aussi important :
Les mécanismes économiques seuls ne peuvent pas résoudre tous les problèmes de marché.
SpartanOS ne se contente donc pas de copier les modèles DeFi précédents.
Nous avons développé le protocole d’équilibrage adaptatif O2.
O2 observe les conditions de marché, notamment l’offre et la demande, le TWAP, l’activité moyenne des transactions, les ratios achat/vente et la profondeur de liquidité.
Quand le marché devient déséquilibré, des mécanismes de protection peuvent être activés.
Quand les conditions se normalisent, le système réévalue les données et s’ajuste en conséquence.
C’est pourquoi nous disons souvent :
Le prix est le résultat. L’offre et la demande sont la cause. Quand le déséquilibre apparaît, la protection commence. Quand l’équilibre revient, les ajustements suivent.
Mais après avoir vécu de vrais cycles de marché, nous comprenons quelque chose encore plus clairement :
Les mécanismes peuvent ajuster des paramètres. Ils ne peuvent pas contrôler le comportement humain.
Les smart contracts peuvent exécuter des règles.
O2 peut réagir aux données de marché.
AICS peut évaluer la santé du réseau.
Mais aucun code ne peut garantir que les gens ne deviendront pas avides pendant une hausse.
Et aucun algorithme ne peut garantir que les gens ne prendront pas peur pendant une correction.
C’est pourquoi SpartanOS a un autre fondement tout aussi important :
LA GOUVERNANCE COMMUNAUTAIRE.
Il est particulièrement important que nos nouvelles communautés internationales le comprennent.
Quand nous parlons de conventions communautaires, nous ne disons pas :
« Vous n’avez pas le droit de vendre. »
Les actifs on-chain appartiennent à leurs propriétaires.
Chaque participant a le droit de prendre ses propres décisions.
Ce que nous voulons construire, c’est une culture communautaire décentralisée et mature :
Vous avez la liberté de choix, tout en comprenant comment vos choix peuvent affecter le marché dans son ensemble.
C’est pourquoi nos communautés discutent des conditions de marché.
Nous formons les nouveaux participants.
Nous encourageons les gens à éviter les comportements de marché concentrés, massifs et dictés par l’émotion.
Nous encourageons les participants de long terme à contribuer davantage au développement de l’écosystème.
Et dans des conditions de marché difficiles, nous travaillons ensemble pour trouver des solutions plutôt que d’amplifier la peur.
C’est ce que nous entendons par :
Gouvernance communautaire.
La vraie décentralisation ne devrait pas signifier l’absence d’ordre.
Et la liberté ne devrait pas signifier l’absence de responsabilité.
Le protocole ne prend pas de décisions à la place des utilisateurs. La communauté ne prend pas non plus de décisions à leur place.
Mais une communauté mature peut aider les participants à mieux comprendre le marché afin qu’ils prennent des décisions plus éclairées, responsables et de long terme.
C’est l’une des leçons les plus importantes que nous ayons apprises.
Parce que SpartanOS est entré dans une nouvelle étape.
Par le passé, une grande partie des fondations a été construite par nos premières communautés.
Aujourd’hui, l’Inde, le Moyen-Orient, l’Asie du Sud-Est et d’autres marchés internationaux nous rejoignent.
Dans le même temps, le développement de l’écosystème continue d’avancer.
À mesure qu’entrent davantage d’applications d’écosystème, de partenaires, de capitaux externes, de liquidité et d’utilisateurs mondiaux, l’échelle du marché deviendra très différente de ce qu’elle était auparavant.
Les 35 millions ne sont pas la destination.
Nous continuons vers de nouveaux jalons de liquidité et d’écosystème :
35M → 36M → 50M → Un écosystème mondial plus grand
Ces chiffres représentent des objectifs de développement, pas des garanties de rendement ni de prix futurs du RM.
Le prix de marché du RM continuera d’être déterminé par l’offre et la demande réelles, les conditions de liquidité et le développement de l’écosystème.
Mais un principe restera inchangé :
Plus l’écosystème grandit, plus le consensus devient important.
Quand un écosystème est petit, quelques communautés centrales peuvent accomplir beaucoup de choses.
À 35 millions, davantage de communautés doivent participer.
Et si l’écosystème finit par se développer vers 50 millions, 100 millions ou une échelle encore plus grande, nous n’aurons plus affaire à un marché régional.
Nous aurons affaire à un écosystème véritablement mondial.
À ce stade, le comportement du marché en Chine, l’activité communautaire en Inde, l’expansion de l’écosystème au Moyen-Orient et la croissance en Asie du Sud-Est pourront tous devenir des parties interconnectées d’un seul marché mondial.
Par conséquent, ce n’est pas seulement le protocole qui doit évoluer.
Notre consensus mondial doit évoluer avec lui.
C’est exactement pour cela que nous partageons aujourd’hui l’expérience des premières communautés avec nos partenaires internationaux.
Non pas parce que nous voulons que vous répétiez tout ce que nous avons vécu.
Bien au contraire.
Nous voulons que le marché mondial bénéficie des leçons que nous avons déjà apprises.
À partir d’aujourd’hui, l’histoire de SpartanOS change.
Par le passé, nous parlions de la façon dont un marché pouvait croître.
À l’avenir, la question devient :
Comment un écosystème mondial peut-il croître ensemble ?
L’avenir de SpartanOS n’appartient pas à la Chine.
Il n’appartient pas à l’Inde.
Il n’appartient pas à Dubaï.
Et il n’appartient à aucune communauté en particulier.
Il appartient à tous ceux qui contribuent réellement à construire l’écosystème.
C’est pourquoi la culture mondiale que nous voulons établir est simple :
Quand le marché monte, restez rationnels. Quand le marché corrige, ne paniquez pas. Respectez le choix individuel, et respectez le marché partagé. Soyez attentifs au prix, mais encore plus à la liquidité. Soyez attentifs aux rendements, mais aussi à l’écosystème. Pensez à aujourd’hui, mais construisez pour demain.
Au cours des derniers mois, l’expérience réelle du marché nous a appris quelque chose de très important :
Les mécanismes sans consensus ne suffisent pas.
Et de même :
Le consensus sans mécanismes solides ne suffit pas.
Ce que SpartanOS construit en définitive, c’est la combinaison de :
O2 + AICS + DÉVELOPPEMENT DE L’ÉCOSYSTÈME + GOUVERNANCE COMMUNAUTAIRE + CONSENSUS MONDIAL
O2 maintient l’équilibre adaptatif.
AICS évalue la santé de l’écosystème.
L’écosystème crée une demande et une utilité de long terme.
Et la communauté mondiale relie tout ensemble.
Les mécanismes peuvent nous aider à traverser la volatilité. Mais ce sont les personnes qui permettent à un écosystème de survivre et de croître à travers les cycles de marché.
Du 8 avril au 16 juin.
De nos premiers défis de marché à une reprise en U.
Du marché des débuts à plus de 35 millions USDT aujourd’hui.
Et de 35 millions vers 50 millions et un écosystème mondial bien plus vaste :
Ce que nous avons accumulé n’est pas seulement de la liquidité.
Plus important encore :
Nous avons accumulé une expérience réelle de la traversée des marchés, de la réponse à la volatilité et de la construction d’un consensus à long terme.
Aujourd’hui, cette expérience est transmise des premières communautés au marché mondial.
La prochaine étape n’est pas celle d’un marché qui en guide un autre.
Elle est celle de Spartiates de différents pays, langues et communautés qui construisent ensemble, protègent ensemble et sont témoins ensemble de la croissance de cet écosystème.
Le protocole détermine comment nous opérons. L’écosystème détermine combien de valeur nous pouvons créer. Et le consensus mondial détermine jusqu’où nous pouvons aller.
SPARTAN OS
DU PROTOCOLE À L’ÉCOSYSTÈME. DE LA COMMUNAUTÉ AU MONDE. DU CONSENSUS À L’AVENIR.
D’UNE REPRISE EN U À UN ÉCOSYSTÈME MONDIAL

Un message à chaque partenaire communautaire mondial qui rejoint SpartanOS

Aujourd’hui, de plus en plus de partenaires venus d’Inde, du Moyen-Orient, d’Asie du Sud-Est et d’autres régions du monde rejoignent SpartanOS.

Pour le marché international, ce que vous voyez, c’est SpartanOS aujourd’hui :

Plus de 35 millions USDT de base de capital totale, une communauté mondiale en expansion, un écosystème en croissance, et un marché qui entre dans une nouvelle étape de développement international.

Mais avant de parler de mécanismes, de rendements ou de prix, il y a quelque chose d’encore plus important :

Vous devez comprendre comment nous en sommes arrivés là.

Parce que les 35 millions USDT que nous voyons aujourd’hui ne se sont pas construits du jour au lendemain.

Et le consensus que nous avons aujourd’hui n’a pas été créé par une seule hausse du prix.

1. DU 8 AVRIL À AUJOURD’HUI : NOTRE PARCOURS N’A JAMAIS ÉTÉ UNE LIGNE DROITE

Du lancement d’Anubis Chain le 8 avril au lancement officiel de SpartanOS sur le marché le 16 juin, et aujourd’hui à une base de capital totale dépassant 35 millions USDT et qui continue vers le prochain jalon :

Nous avons vécu un cycle de marché réel et complet.

Nous avons connu une croissance rapide.

Nous avons connu des corrections de prix.

Nous avons vu des moments d’euphorie extrême du marché.

Et nous avons aussi connu des moments où la confiance a été mise à l’épreuve.

Surtout, nous avons vécu une véritable reprise en U du marché.

C’est pourquoi les premières communautés comprennent le mot « consensus » autrement que quelqu’un qui vient d’entrer dans l’écosystème.

Parce que nous avons appris une leçon importante :

Le vrai test d’un écosystème n’est pas le nombre de personnes qui y croient quand le marché monte. Le véritable test est le nombre de personnes encore prêtes à construire quand le marché devient difficile.

À travers chaque cycle de marché, nous avons progressivement développé la culture communautaire qui existe aujourd’hui.

2. QUAND LES PRIX MONTENT, NOUS APPRENONS LA DISCIPLINE. QUAND LES PRIX BAISSENT, NOUS CONSTRUISONS.

C’est la première expérience que nous voulons partager avec nos communautés internationales.

Quand le RM montait rapidement et que le sentiment de marché était extrêmement fort, nous avons compris quelque chose d’important :

Si chacun ne se concentre que sur les profits à court terme, des ventes concentrées, massives et désordonnées peuvent créer une pression inutile sur la liquidité et le sentiment de marché, même lorsque le protocole lui-même reste sain.

C’est pourquoi nos communautés ont commencé à encourager :

Un trading rationnel. Un trading réparti. Un comportement de marché ordonné.

Cela ne signifie pas qu’il est interdit de vendre.

Et cela ne signifie certainement pas que quiconque a le droit de contrôler les actifs d’une autre personne.

Cela signifie comprendre un principe simple :

Dans un marché à liquidité partagée, les actions individuelles peuvent affecter l’écosystème dans son ensemble.

Et quand le marché est entré en correction et que les prix ont baissé, nous n’avons pas cessé de construire.

Nous avons poursuivi le développement de la communauté.

Nous avons poursuivi l’éducation du marché.

Nous avons poursuivi les événements et l’expansion de l’écosystème.

Nous avons fait venir de nouveaux participants et encouragé un comportement de marché plus rationnel pour réduire la pression concentrée sur le marché.

Finalement, nous avons vécu la reprise en U.

De cette expérience, nous avons tiré une philosophie très simple mais importante :

Quand les prix sont hauts, pratiquez la discipline. Quand les prix sont bas, continuez à construire.

Pendant une hausse, maîtrisez l’émotion. Pendant une correction, renforcez la confiance.

Ce ne sont pas des règles inscrites dans un smart contract.

Ce sont des leçons apprises par une expérience réelle du marché.

3. SI NOUS AVONS O2, POURQUOI ACCORDONS-NOUS ENCORE AUTANT D’IMPORTANCE AUX PERSONNES ?

La DeFi a déjà donné au secteur de nombreuses leçons importantes.

Les protocoles de génération précédente, dont Olympus DAO, ont démontré la puissance de la conception de mécanismes économiques.

Mais ils ont aussi enseigné au secteur quelque chose de tout aussi important :

Les mécanismes économiques seuls ne peuvent pas résoudre tous les problèmes de marché.

SpartanOS ne se contente donc pas de copier les modèles DeFi précédents.

Nous avons développé le protocole d’équilibrage adaptatif O2.

O2 observe les conditions de marché, notamment l’offre et la demande, le TWAP, l’activité moyenne des transactions, les ratios achat/vente et la profondeur de liquidité.

Quand le marché devient déséquilibré, des mécanismes de protection peuvent être activés.

Quand les conditions se normalisent, le système réévalue les données et s’ajuste en conséquence.

C’est pourquoi nous disons souvent :

Le prix est le résultat. L’offre et la demande sont la cause. Quand le déséquilibre apparaît, la protection commence. Quand l’équilibre revient, les ajustements suivent.

Mais après avoir vécu de vrais cycles de marché, nous comprenons quelque chose encore plus clairement :

Les mécanismes peuvent ajuster des paramètres. Ils ne peuvent pas contrôler le comportement humain.

Les smart contracts peuvent exécuter des règles.

O2 peut réagir aux données de marché.

AICS peut évaluer la santé du réseau.

Mais aucun code ne peut garantir que les gens ne deviendront pas avides pendant une hausse.

Et aucun algorithme ne peut garantir que les gens ne prendront pas peur pendant une correction.

C’est pourquoi SpartanOS a un autre fondement tout aussi important :

LA GOUVERNANCE COMMUNAUTAIRE.

4. LES CONVENTIONS COMMUNAUTAIRES NE SONT PAS UNE QUESTION DE RESTRICTION, MAIS D’AUTOGOUVERNANCE

Il est particulièrement important que nos nouvelles communautés internationales le comprennent.

Quand nous parlons de conventions communautaires, nous ne disons pas :

« Vous n’avez pas le droit de vendre. »

Les actifs on-chain appartiennent à leurs propriétaires.

Chaque participant a le droit de prendre ses propres décisions.

Ce que nous voulons construire, c’est une culture communautaire décentralisée et mature :

Vous avez la liberté de choix, tout en comprenant comment vos choix peuvent affecter le marché dans son ensemble.

C’est pourquoi nos communautés discutent des conditions de marché.

Nous formons les nouveaux participants.

Nous encourageons les gens à éviter les comportements de marché concentrés, massifs et dictés par l’émotion.

Nous encourageons les participants de long terme à contribuer davantage au développement de l’écosystème.

Et dans des conditions de marché difficiles, nous travaillons ensemble pour trouver des solutions plutôt que d’amplifier la peur.

C’est ce que nous entendons par :

Gouvernance communautaire.

La vraie décentralisation ne devrait pas signifier l’absence d’ordre.

Et la liberté ne devrait pas signifier l’absence de responsabilité.

Le protocole ne prend pas de décisions à la place des utilisateurs. La communauté ne prend pas non plus de décisions à leur place.

Mais une communauté mature peut aider les participants à mieux comprendre le marché afin qu’ils prennent des décisions plus éclairées, responsables et de long terme.

C’est l’une des leçons les plus importantes que nous ayons apprises.

5. POURQUOI PARTAGEONS-NOUS CETTE HISTOIRE AVEC LE MARCHÉ MONDIAL MAINTENANT ?

Parce que SpartanOS est entré dans une nouvelle étape.

Par le passé, une grande partie des fondations a été construite par nos premières communautés.

Aujourd’hui, l’Inde, le Moyen-Orient, l’Asie du Sud-Est et d’autres marchés internationaux nous rejoignent.

Dans le même temps, le développement de l’écosystème continue d’avancer.

À mesure qu’entrent davantage d’applications d’écosystème, de partenaires, de capitaux externes, de liquidité et d’utilisateurs mondiaux, l’échelle du marché deviendra très différente de ce qu’elle était auparavant.

Les 35 millions ne sont pas la destination.

Nous continuons vers de nouveaux jalons de liquidité et d’écosystème :

35M → 36M → 50M → Un écosystème mondial plus grand

Ces chiffres représentent des objectifs de développement, pas des garanties de rendement ni de prix futurs du RM.

Le prix de marché du RM continuera d’être déterminé par l’offre et la demande réelles, les conditions de liquidité et le développement de l’écosystème.

Mais un principe restera inchangé :

Plus l’écosystème grandit, plus le consensus devient important.

6. EN ROUTE VERS 50 MILLIONS, CE QUI DOIT ÉVOLUER N’EST PAS SEULEMENT LE MARCHÉ, MAIS AUSSI NOTRE CONSENSUS

Quand un écosystème est petit, quelques communautés centrales peuvent accomplir beaucoup de choses.

À 35 millions, davantage de communautés doivent participer.

Et si l’écosystème finit par se développer vers 50 millions, 100 millions ou une échelle encore plus grande, nous n’aurons plus affaire à un marché régional.

Nous aurons affaire à un écosystème véritablement mondial.

À ce stade, le comportement du marché en Chine, l’activité communautaire en Inde, l’expansion de l’écosystème au Moyen-Orient et la croissance en Asie du Sud-Est pourront tous devenir des parties interconnectées d’un seul marché mondial.

Par conséquent, ce n’est pas seulement le protocole qui doit évoluer.

Notre consensus mondial doit évoluer avec lui.

C’est exactement pour cela que nous partageons aujourd’hui l’expérience des premières communautés avec nos partenaires internationaux.

Non pas parce que nous voulons que vous répétiez tout ce que nous avons vécu.

Bien au contraire.

Nous voulons que le marché mondial bénéficie des leçons que nous avons déjà apprises.

7. LE PASSÉ, C’ÉTAIT LES PREMIÈRES COMMUNAUTÉS QUI BÂTISSAIENT UN CONSENSUS. L’AVENIR, C’EST LE MONDE QUI BÂTIT UN ÉCOSYSTÈME ENSEMBLE.

À partir d’aujourd’hui, l’histoire de SpartanOS change.

Par le passé, nous parlions de la façon dont un marché pouvait croître.

À l’avenir, la question devient :

Comment un écosystème mondial peut-il croître ensemble ?

L’avenir de SpartanOS n’appartient pas à la Chine.

Il n’appartient pas à l’Inde.

Il n’appartient pas à Dubaï.

Et il n’appartient à aucune communauté en particulier.

Il appartient à tous ceux qui contribuent réellement à construire l’écosystème.

C’est pourquoi la culture mondiale que nous voulons établir est simple :

Quand le marché monte, restez rationnels. Quand le marché corrige, ne paniquez pas. Respectez le choix individuel, et respectez le marché partagé. Soyez attentifs au prix, mais encore plus à la liquidité. Soyez attentifs aux rendements, mais aussi à l’écosystème. Pensez à aujourd’hui, mais construisez pour demain.

DU CONSENSUS RÉGIONAL AU CONSENSUS MONDIAL

Au cours des derniers mois, l’expérience réelle du marché nous a appris quelque chose de très important :

Les mécanismes sans consensus ne suffisent pas.

Et de même :

Le consensus sans mécanismes solides ne suffit pas.

Ce que SpartanOS construit en définitive, c’est la combinaison de :

O2 + AICS + DÉVELOPPEMENT DE L’ÉCOSYSTÈME + GOUVERNANCE COMMUNAUTAIRE + CONSENSUS MONDIAL

O2 maintient l’équilibre adaptatif.

AICS évalue la santé de l’écosystème.

L’écosystème crée une demande et une utilité de long terme.

Et la communauté mondiale relie tout ensemble.

Les mécanismes peuvent nous aider à traverser la volatilité. Mais ce sont les personnes qui permettent à un écosystème de survivre et de croître à travers les cycles de marché.

Du 8 avril au 16 juin.

De nos premiers défis de marché à une reprise en U.

Du marché des débuts à plus de 35 millions USDT aujourd’hui.

Et de 35 millions vers 50 millions et un écosystème mondial bien plus vaste :

Ce que nous avons accumulé n’est pas seulement de la liquidité.

Plus important encore :

Nous avons accumulé une expérience réelle de la traversée des marchés, de la réponse à la volatilité et de la construction d’un consensus à long terme.

Aujourd’hui, cette expérience est transmise des premières communautés au marché mondial.

La prochaine étape n’est pas celle d’un marché qui en guide un autre.

Elle est celle de Spartiates de différents pays, langues et communautés qui construisent ensemble, protègent ensemble et sont témoins ensemble de la croissance de cet écosystème.

Le protocole détermine comment nous opérons. L’écosystème détermine combien de valeur nous pouvons créer. Et le consensus mondial détermine jusqu’où nous pouvons aller.

SPARTAN OS

DU PROTOCOLE À L’ÉCOSYSTÈME. DE LA COMMUNAUTÉ AU MONDE. DU CONSENSUS À L’AVENIR.
Des conventions, selon les mots du projet, jamais des règles inscrites dans un contrat. Personne n’a l’interdiction de vendre et personne ne peut contrôler les actifs d’autrui ; ce qui est demandé, c’est qu’un membre comprenne comment un choix affecte le marché commun.
Racontez l’histoire dans l’ordre et gardez-y la correction : lancement, croissance, correction, confiance mise à l’épreuve, reprise. Ce récit est l’argument du projet en faveur de la discipline, et il ne fonctionne qu’avec le passage difficile du milieu laissé en place.
Citez les chiffres avec leurs libellés. Les 35 millions USDT sont la base de capital totale déclarée au 26 septembre. 36M et 50M sont des objectifs de développement ; le texte dit en ses propres mots qu’ils ne sont pas des garanties de rendement ni du prix du RM.
Utilisez-le pour répondre à « pourquoi parlez-vous sans cesse des gens s’il y a O² » : les mécanismes ajustent des paramètres et ne peuvent pas contrôler les comportements, c’est pourquoi le projet désigne la gouvernance communautaire comme une seconde fondation. Ne l’utilisez pas pour répondre à « combien vais-je gagner ». Cette question relève des Conditions du jour et des calculateurs, avec un plafond et une date.
Interrogé le 25 septembre sur la question de savoir si le marché international devait reproduire le staking classique ou les bonds, Harry a répondu : les bonds, à ce stade ; le bond comporte une remise, le staking rapporte une plus grande quantité de coins. Les quatre textes ci-dessous ont suivi le même matin : ce que 1,000 USDT achetaient au marché et via chaque bond ce jour-là, la confirmation que le capital et les récompenses du bond sont libérés chaque jour, la ligne indiquant que la remise n’est pas fixe, et la comparaison côte à côte des deux produits 540 jours. Les chiffres sont ceux de ce jour-là ; la page des bonds fait référence.
Prix actuel du marché : $30.8081
Achat direct au prix du marché avec 1,000 USDT : ≈ 32.459 RM
Bond LP 360 jours. Prix du bond : $27.5301. Remise par rapport au prix du marché : ≈ 10.64% de moins. RM reçus avec 1,000 USDT : ≈ 36.324 RM. RM supplémentaires par rapport à l’achat direct au marché : ≈ +3.865 RM
Bond LP 540 jours. Prix du bond : $26.2535. Remise par rapport au prix du marché : ≈ 14.79% de moins. RM reçus avec 1,000 USDT : ≈ 38.090 RM. RM supplémentaires par rapport à l’achat direct au marché : ≈ +5.631 RM
Pour les bonds LP 360 jours comme 540 jours, vous n’avez pas besoin d’attendre l’échéance pour recevoir votre capital et votre profit. Le capital et les récompenses sont libérés chaque jour tout au long de la période du bond.
La remise n’est pas fixe. Le protocole sera ajusté selon les circonstances réelles.
Les deux produits ont une durée de 540 jours et un plafond maximal de 5×.
Les récompenses sont générées par la production quotidienne de blocs, et les récompenses générées peuvent être réinvesties en continu pour accélérer l’accumulation globale du rendement.
Bond 540 jours | Avantage principal : remise + plus de RM
Vous entrez avec des USDT, et l’avantage clé est la remise du bond, qui vous permet d’acquérir plus de RM à un prix inférieur au prix actuel du marché.
Après l’entrée, le capital et les récompenses sont progressivement libérés chaque jour. Les récompenses quotidiennes peuvent aussi être réinvesties, avec un plafond maximal de 5×.
Par exemple, avec un investissement de 10,000 USDT, en supposant : prix de marché du RM : 30 USDT. Prix du bond 540 jours : 24 USDT.
Au prix du marché : 10,000 ÷ 30 ≈ 333.3 RM
Via le bond 540 jours : 10,000 ÷ 24 ≈ 416.7 RM
Avec les mêmes 10,000 USDT, la remise du bond vous donne environ 83.4 RM de plus à l’entrée.
L’avantage principal du bond est donc : obtenir d’abord plus de RM grâce au prix d’entrée avec remise, puis continuer à accumuler grâce à la libération quotidienne et aux intérêts composés sur la période de 540 jours.
Staking long terme 540 jours | Avantage principal : rendement long terme + récompenses supplémentaires
Vous pouvez entrer avec des USDT ou des RM, et les actifs participent au cycle de staking long terme de 540 jours.
Contrairement au bond, l’objectif principal n’est pas d’acquérir des RM supplémentaires grâce à un prix de bond avec remise. Le mécanisme se concentre plutôt sur le rendement long terme plus les récompenses supplémentaires.
Les récompenses sont générées chaque jour par la production de blocs et peuvent aussi être réinvesties en continu pour accélérer l’accumulation, avec un plafond maximal de 5×.
En termes simples :
Bond 540 jours = entrée en RM avec remise + plus de RM à l’entrée + libération quotidienne du capital & des récompenses + intérêts composés + plafond jusqu’à 5×
Staking long terme 540 jours = entrée en USDT/RM + rendement long terme + récompenses supplémentaires + récompenses de bloc quotidiennes + intérêts composés + plafond jusqu’à 5×
Les deux ont une durée de 540 jours, un plafond maximal de 5× et la possibilité d’intérêts composés. La différence clé est que le bond met l’accent sur la remise et l’avantage en quantité de RM, tandis que le staking long terme met l’accent sur le rendement long terme et les récompenses supplémentaires.
Comparaison d’achat de RM avec 1000 USDT

Prix actuel du marché : $30.8081

Achat direct au prix du marché avec 1,000 USDT : ≈ 32.459 RM

Bond LP 360 jours. Prix du bond : $27.5301. Remise par rapport au prix du marché : ≈ 10.64% de moins. RM reçus avec 1,000 USDT : ≈ 36.324 RM. RM supplémentaires par rapport à l’achat direct au marché : ≈ +3.865 RM

Bond LP 540 jours. Prix du bond : $26.2535. Remise par rapport au prix du marché : ≈ 14.79% de moins. RM reçus avec 1,000 USDT : ≈ 38.090 RM. RM supplémentaires par rapport à l’achat direct au marché : ≈ +5.631 RM

Le profit est-il payé seulement après 360 ou 540 jours, ou chaque jour ?

Pour les bonds LP 360 jours comme 540 jours, vous n’avez pas besoin d’attendre l’échéance pour recevoir votre capital et votre profit. Le capital et les récompenses sont libérés chaque jour tout au long de la période du bond.

La remise est-elle fixe ?

La remise n’est pas fixe. Le protocole sera ajusté selon les circonstances réelles.

Bond 540 jours vs staking long terme 540 jours

Les deux produits ont une durée de 540 jours et un plafond maximal de 5×.

Les récompenses sont générées par la production quotidienne de blocs, et les récompenses générées peuvent être réinvesties en continu pour accélérer l’accumulation globale du rendement.

Bond 540 jours | Avantage principal : remise + plus de RM

Vous entrez avec des USDT, et l’avantage clé est la remise du bond, qui vous permet d’acquérir plus de RM à un prix inférieur au prix actuel du marché.

Après l’entrée, le capital et les récompenses sont progressivement libérés chaque jour. Les récompenses quotidiennes peuvent aussi être réinvesties, avec un plafond maximal de 5×.

Par exemple, avec un investissement de 10,000 USDT, en supposant : prix de marché du RM : 30 USDT. Prix du bond 540 jours : 24 USDT.

Au prix du marché : 10,000 ÷ 30 ≈ 333.3 RM

Via le bond 540 jours : 10,000 ÷ 24 ≈ 416.7 RM

Avec les mêmes 10,000 USDT, la remise du bond vous donne environ 83.4 RM de plus à l’entrée.

L’avantage principal du bond est donc : obtenir d’abord plus de RM grâce au prix d’entrée avec remise, puis continuer à accumuler grâce à la libération quotidienne et aux intérêts composés sur la période de 540 jours.

Staking long terme 540 jours | Avantage principal : rendement long terme + récompenses supplémentaires

Vous pouvez entrer avec des USDT ou des RM, et les actifs participent au cycle de staking long terme de 540 jours.

Contrairement au bond, l’objectif principal n’est pas d’acquérir des RM supplémentaires grâce à un prix de bond avec remise. Le mécanisme se concentre plutôt sur le rendement long terme plus les récompenses supplémentaires.

Les récompenses sont générées chaque jour par la production de blocs et peuvent aussi être réinvesties en continu pour accélérer l’accumulation, avec un plafond maximal de 5×.

En termes simples :

Bond 540 jours = entrée en RM avec remise + plus de RM à l’entrée + libération quotidienne du capital & des récompenses + intérêts composés + plafond jusqu’à 5×

Staking long terme 540 jours = entrée en USDT/RM + rendement long terme + récompenses supplémentaires + récompenses de bloc quotidiennes + intérêts composés + plafond jusqu’à 5×

Les deux ont une durée de 540 jours, un plafond maximal de 5× et la possibilité d’intérêts composés. La différence clé est que le bond met l’accent sur la remise et l’avantage en quantité de RM, tandis que le staking long terme met l’accent sur le rendement long terme et les récompenses supplémentaires.
Un leader a demandé ce qui se passe lorsque les 540 jours complets s’écoulent, plutôt que lorsque le plafond de 5× est atteint plus tôt, pour le bond de liquidité USDT 540 jours comme pour le staking long terme 540 jours. La FAQ ci-dessous est la réponse. La durée est la période fixe de récompense et les récompenses s’arrêtent à son terme, plafond atteint ou non ; un plafond atteint plus tôt gèle le capital non libéré jusqu’à l’ouverture d’un nouvel ordre 540 jours plus important ; un nouvel ordre est nécessaire pour continuer. Une note de lecture : l’exemple atteint le plafond au jour 400 avec une partie du capital encore non libérée, ce que la limite d’intérêts de 4× indiquée ne produirait pas à elle seule ; les deux limites sont énoncées séparément, et l’écran de la position le jour même fait référence. Cette réponse remplace la lecture du 25 septembre selon laquelle une position continue de payer jusqu’au plafond, quelle que soit sa durée ; les cartes, le calculateur et le guide simple la suivent.
S’applique à : bonds de liquidité long terme USDT 540 jours et staking long terme 540 jours.
Oui. La période de 540 jours est la durée fixe de génération des récompenses du produit.
Que le plafond de rendement cumulé de 5× ait été atteint ou non, toutes les récompenses cessent de s’accumuler une fois que l’ordre a achevé sa durée de 540 jours. L’ordre initial ne prolonge pas automatiquement sa période de récompense.
Si un participant souhaite continuer à percevoir des récompenses, il doit ouvrir un nouvel ordre 540 jours pour démarrer un nouveau cycle de récompense.
Non.
La durée de 540 jours et le plafond de rendement cumulé de 5× sont deux règles distinctes.
La structure de rendement cumulé du produit est la suivante :
• Capital : 1×
• Intérêts : 4× (intérêts de base + intérêts supplémentaires)
• Rendement cumulé maximal : 5×
Le capital est libéré linéairement, seconde par seconde, sur la période de 540 jours. Les intérêts sont distribués selon les mécanismes d’intérêts de base et d’intérêts supplémentaires du produit.
Même si l’ordre n’a pas atteint le plafond de rendement cumulé de 5× au jour 540, il cesse de générer de nouvelles récompenses. Les récompenses ne continuent pas de s’accumuler au-delà de la durée de 540 jours simplement pour atteindre le plafond de 5×.
Oui. Pour continuer à percevoir des récompenses, le participant doit ouvrir un nouvel ordre 540 jours.
Le nouvel ordre démarre son propre cycle de récompense indépendant de 540 jours et fonctionne sous le plafond de rendement cumulé standard de 5×.
Quant à savoir si RM ou USDT peuvent être utilisés, cela dépend du produit sélectionné.
Le produit de staking long terme 540 jours et le bond de liquidité long terme USDT 540 jours sont deux produits différents. Les actifs de participation acceptés doivent suivre les règles propres à chaque produit.
Si un ordre atteint le plafond de rendement cumulé de 5× avant la fin de sa durée de 540 jours, le système active le mécanisme de plafond de rendement.
Tout capital restant non libéré est gelé. Il cesse d’être libéré et ne génère pas de récompenses supplémentaires.
Supposons qu’un participant ouvre un ordre de produit long terme 540 jours d’une valeur de 1,000 USDT.
• Capital : équivalent de 1,000 USDT
• Intérêts maximaux : équivalent de 4,000 USDT
• Rendement cumulé maximal : équivalent de 5,000 USDT
• Période de libération du capital : 540 jours
Supposons qu’au jour 400, le montant total libéré via le capital, les intérêts de base et les intérêts supplémentaires ait déjà atteint le plafond de rendement cumulé de 5×.
À ce moment-là, il reste 140 jours du calendrier initial de libération du capital.
La part non libérée du capital est gelée.
Le participant doit ouvrir un nouvel ordre 540 jours d’un montant supérieur au capital non libéré restant de l’ordre initial.
Une fois que le nouvel ordre remplit les conditions d’activation :
1. Le capital gelé de l’ordre initial recommence à être libéré.
2. Le capital restant continue d’être libéré linéairement, seconde par seconde, selon son calendrier de libération initial, jusqu’à libération complète.
3. Le nouvel ordre fonctionne de manière indépendante, en démarrant un nouveau cycle de récompense de 540 jours avec son propre plafond de rendement cumulé standard de 5×.
4. Les récompenses d’intérêts de l’ordre initial ne redémarrent pas, car l’ordre initial a déjà atteint son plafond de rendement cumulé de 5×.
La durée fixe de génération des récompenses est de 540 jours, tandis que 5× est le plafond de rendement cumulé maximal.
À l’expiration normale de la durée de 540 jours, toutes les récompenses cessent de s’accumuler, que le plafond de 5× ait été atteint ou non.
Si le plafond de 5× est atteint plus tôt, tout capital restant non libéré est gelé.
Produits long terme 540 jours SpartanOS : foire aux questions (FAQ)

S’applique à : bonds de liquidité long terme USDT 540 jours et staking long terme 540 jours.

1. Au jour 540, la position existante prend-elle automatiquement fin et cesse-t-elle de générer des récompenses, que le plafond de rendement total de 5× ait été atteint ou non ?

Oui. La période de 540 jours est la durée fixe de génération des récompenses du produit.

Que le plafond de rendement cumulé de 5× ait été atteint ou non, toutes les récompenses cessent de s’accumuler une fois que l’ordre a achevé sa durée de 540 jours. L’ordre initial ne prolonge pas automatiquement sa période de récompense.

Si un participant souhaite continuer à percevoir des récompenses, il doit ouvrir un nouvel ordre 540 jours pour démarrer un nouveau cycle de récompense.

2. Si le plafond de rendement cumulé de 5× n’a pas été atteint au jour 540, les récompenses continuent-elles de s’accumuler jusqu’à ce que le plafond soit atteint ?

Non.

La durée de 540 jours et le plafond de rendement cumulé de 5× sont deux règles distinctes.

La structure de rendement cumulé du produit est la suivante :

• Capital : 1×

• Intérêts : 4× (intérêts de base + intérêts supplémentaires)

• Rendement cumulé maximal : 5×

Le capital est libéré linéairement, seconde par seconde, sur la période de 540 jours. Les intérêts sont distribués selon les mécanismes d’intérêts de base et d’intérêts supplémentaires du produit.

Même si l’ordre n’a pas atteint le plafond de rendement cumulé de 5× au jour 540, il cesse de générer de nouvelles récompenses. Les récompenses ne continuent pas de s’accumuler au-delà de la durée de 540 jours simplement pour atteindre le plafond de 5×.

3. Après l’expiration de la durée de 540 jours, est-il nécessaire d’ouvrir un nouvel ordre pour continuer à participer ? Les RM déjà libérés peuvent-ils être utilisés, ou faut-il déposer de nouveaux USDT ?

Oui. Pour continuer à percevoir des récompenses, le participant doit ouvrir un nouvel ordre 540 jours.

Le nouvel ordre démarre son propre cycle de récompense indépendant de 540 jours et fonctionne sous le plafond de rendement cumulé standard de 5×.

Quant à savoir si RM ou USDT peuvent être utilisés, cela dépend du produit sélectionné.

Le produit de staking long terme 540 jours et le bond de liquidité long terme USDT 540 jours sont deux produits différents. Les actifs de participation acceptés doivent suivre les règles propres à chaque produit.

4. Que se passe-t-il si le plafond de rendement cumulé de 5× est atteint avant le jour 540 ?

Si un ordre atteint le plafond de rendement cumulé de 5× avant la fin de sa durée de 540 jours, le système active le mécanisme de plafond de rendement.

Tout capital restant non libéré est gelé. Il cesse d’être libéré et ne génère pas de récompenses supplémentaires.

Exemple

Supposons qu’un participant ouvre un ordre de produit long terme 540 jours d’une valeur de 1,000 USDT.

• Capital : équivalent de 1,000 USDT

• Intérêts maximaux : équivalent de 4,000 USDT

• Rendement cumulé maximal : équivalent de 5,000 USDT

• Période de libération du capital : 540 jours

Supposons qu’au jour 400, le montant total libéré via le capital, les intérêts de base et les intérêts supplémentaires ait déjà atteint le plafond de rendement cumulé de 5×.

À ce moment-là, il reste 140 jours du calendrier initial de libération du capital.

La part non libérée du capital est gelée.

Comment débloquer le capital gelé ?

Le participant doit ouvrir un nouvel ordre 540 jours d’un montant supérieur au capital non libéré restant de l’ordre initial.

Une fois que le nouvel ordre remplit les conditions d’activation :

1. Le capital gelé de l’ordre initial recommence à être libéré.

2. Le capital restant continue d’être libéré linéairement, seconde par seconde, selon son calendrier de libération initial, jusqu’à libération complète.

3. Le nouvel ordre fonctionne de manière indépendante, en démarrant un nouveau cycle de récompense de 540 jours avec son propre plafond de rendement cumulé standard de 5×.

4. Les récompenses d’intérêts de l’ordre initial ne redémarrent pas, car l’ordre initial a déjà atteint son plafond de rendement cumulé de 5×.

Résumé

La durée fixe de génération des récompenses est de 540 jours, tandis que 5× est le plafond de rendement cumulé maximal.

À l’expiration normale de la durée de 540 jours, toutes les récompenses cessent de s’accumuler, que le plafond de 5× ait été atteint ou non.

Si le plafond de 5× est atteint plus tôt, tout capital restant non libéré est gelé.
Le récit que le projet fait lui-même de son économie : le côté actifs et le côté offre de tokens, les trois couches (règles du protocole, AICS, O²), le Turbo Engine 1:1, la formule AICS Score = 0.2H + 0.4C + 0.2A + 0.2R, et la ligne selon laquelle les mécanismes ne peuvent pas contrôler le comportement humain. Lisez-le en entier avant d’en citer une partie.
La question est : « Quel % du total des dépôts dans Spartan va au réseau, sur 100% ? »
Le point essentiel est que SpartanOS ne doit pas être compris comme un modèle traditionnel de distribution de fonds ou de partage de revenus. Si nous répondions simplement à cette question par « 20% », « 30% » ou « 50% », cela donnerait l’impression erronée que chaque $100 qui entre dans SpartanOS est immédiatement divisé en parts fixes et distribué à différentes parties. Ce n’est pas ainsi que fonctionne le modèle économique de SpartanOS.
La logique fondamentale de SpartanOS n’est pas : $100 entrent → X% vont au réseau → X% vont aux récompenses → X% vont ailleurs.
Au contraire, lorsque du capital entre dans SpartanOS, il faut regarder deux côtés différents du système économique.
1. Le côté actifs. Le capital qui entre dans le protocole contribue aux actifs du protocole, à la liquidité, à la capacité de trésorerie/POL et à la base économique globale du système.
2. Le côté offre de tokens. Le RM est émis, verrouillé, libéré, racheté ou brûlé selon les règles du protocole et le produit spécifique utilisé.
Ces deux côtés interagissent, mais ce n’est pas la même chose. Donc : le capital déposé dans le protocole ≠ de l’argent immédiatement divisé et versé sous forme de récompenses en RM. Cette distinction est extrêmement importante.
Une référence historique utile est le modèle trésorerie et bonds inauguré par des protocoles tels qu’Olympus. Le concept central n’était pas : de nouveaux utilisateurs déposent $100, et une partie de ces $100 est directement distribuée aux utilisateurs précédents. Au contraire, le protocole pouvait acquérir des actifs ou de la liquidité via des bonds, tandis que l’offre de tokens était créée selon des règles de protocole prédéfinies.
Conceptuellement : des actifs entrent dans le protocole → la trésorerie / la liquidité détenue par le protocole augmente ; tandis que, de l’autre côté : règles du protocole → minting de tokens → libération des tokens dans le temps.
Cela a introduit un concept important dans la DeFi : l’offre future de tokens peut servir à acquérir les actifs et la liquidité dont le protocole a besoin aujourd’hui. Par conséquent, le système économique ne peut pas être analysé correctement simplement en demandant comment chaque dépôt de $100 est divisé.
C’est la question suivante, et la plus importante. Un protocole peut avoir un mécanisme de minting sophistiqué, mais toute économie de token doit finir par répondre à une question fondamentale : la demande réelle du marché peut-elle absorber l’offre de tokens nouvellement créée ?
Si l’offre de RM est libérée plus vite que la demande réelle du marché ne peut l’absorber, la pression vendeuse peut augmenter. La vraie question économique n’est donc pas simplement « Combien d’argent est entré dans le système ? » La question la plus importante est : « Quelle nouvelle offre de RM entre en circulation, et la demande et la liquidité du marché peuvent-elles absorber cette offre ? » C’est là que SpartanOS dépasse un simple modèle de minting.
SpartanOS ne fonctionne pas simplement ainsi : dépôt → minting de RM → libération de RM. Entre la création des tokens et le marché secondaire, SpartanOS introduit le protocole d’équilibrage adaptatif O2.
O2 est conçu autour de la relation entre l’offre, la demande et la liquidité du marché. Il surveille plusieurs indicateurs de marché, dont le TWAP, le volume d’achat, le volume de vente, les prix moyens d’exécution, les ratios achat/vente, la profondeur de liquidité et les conditions globales d’offre et de demande du marché. Le système évalue les conditions de marché selon un cycle récurrent. Lorsque le marché devient déséquilibré, le protocole peut renforcer les mesures de protection côté vente. Lorsque l’offre et la demande reviennent vers l’équilibre, le système réévalue les conditions et peut progressivement ramener ces protections à leur niveau antérieur selon les règles du protocole.
O2 ne demande donc pas « Nous avons reçu $100. Quelle part devons-nous distribuer ? » O2 demande « Que se passe-t-il en ce moment entre l’offre de RM, la demande réelle à l’achat, la pression vendeuse et la liquidité disponible ? » C’est un modèle économique fondamentalement différent.
Supposons que $100 entrent dans SpartanOS. Il ne faut pas le comprendre ainsi : dépôt de $100 → $20 au réseau → $20 à la communauté → $20 aux récompenses → $40 à la trésorerie. Ce serait un modèle traditionnel d’allocation de fonds. La logique de SpartanOS est différente.
Les $100 qui entrent dans le protocole contribuent au côté actifs de l’économie du protocole, y compris la liquidité, la trésorerie/POL ou d’autres fonctions d’actifs du protocole selon le produit. En même temps, le protocole détermine le minting de RM correspondant et les obligations de libération futures selon ses règles économiques. Ce RM n’entre pas nécessairement sur le marché ouvert immédiatement. D’autres mécanismes interviennent : verrouillage → libération → demande Turbo 1:1 → rachat → burn → équilibrage adaptatif O2.
Par conséquent, ce qui compte économiquement n’est pas simplement « Quelle part des $100 a été distribuée ? » Ce qui compte est : « Quelle valeur d’actifs du protocole a été créée par ces $100, quelle offre future de RM a été créée en contrepartie, comment et quand ce RM entre en circulation, et comment le marché absorbe cette offre. »
Il n’existe pas de formule fixe exacte du type « $100 déposés = X% vont au réseau ». Ce cadrage suppose le mauvais modèle économique. Une représentation plus exacte de SpartanOS est : le capital entre dans le protocole → actifs du protocole / trésorerie / POL / liquidité → minting de RM selon les règles du protocole → verrouillage de RM et libération contrôlée → offre et demande sur le marché secondaire → O2 surveille les conditions de marché → les mécanismes de rachat / burn / protection / liquidité réagissent aux conditions de marché → le système évolue vers un nouvel équilibre offre-demande.
Donc, en termes simples : SpartanOS ne divise pas simplement les dépôts ; il gère une économie de token. Le rôle d’O2 est d’équilibrer dynamiquement l’offre de RM, la demande du marché et la liquidité. Et c’est pourquoi évaluer SpartanOS uniquement en demandant « quel pourcentage de chaque dépôt va au réseau ? » ne décrit pas correctement le fonctionnement du protocole.
Une question de due diligence plus pertinente serait : « Pour chaque unité de capital entrant dans SpartanOS, quels actifs du protocole sont créés ou acquis, quelle offre de RM correspondante ou quel passif futur en tokens est généré, comment ce RM est-il libéré en circulation, et quels mécanismes existent pour équilibrer cette offre face à la demande et à la liquidité réelles du marché ? » Cette question se rapproche bien davantage de l’économie réelle de SpartanOS.
Voici un autre principe de conception important qu’il faut clarifier. SpartanOS n’est pas conçu pour se maintenir grâce à un ensemble de paramètres à haut rendement fixés de façon permanente. Une manière plus scientifique de comprendre le système est de le séparer en trois couches : règles du protocole, incitations réseau et équilibrage du marché.
1. La couche des règles du protocole. Les différentes périodes de staking, les bonds, les produits de staking long terme, les calendriers de libération et les multiples maximaux de récompense sont régis par des règles de produit et de protocole définies. Ces paramètres forment le cadre sous-jacent du modèle économique. Ils ne sont pas simplement modifiés arbitrairement au jour le jour.
2. La couche des incitations réseau : AICS. La deuxième couche est l’AICS, qui se concentre sur la santé du réseau. SpartanOS n’est pas conçu pour déterminer les récompenses réseau à long terme uniquement d’après le nombre de personnes que quelqu’un recrute ou le volume qu’un réseau génère. Au contraire, l’AICS évalue en continu la qualité et la santé de la participation au réseau. Le modèle de score AICS actuel est : Score = 0.2H + 0.4C + 0.2A + 0.2R, avec une période d’évaluation glissante de 30 jours. L’évaluation prend en compte des facteurs tels que la participation des détenteurs, les comptes effectifs, la proportion de participation à long terme, la rétention, l’activité et la contribution à l’écosystème global et à la liquidité. Par conséquent, même deux réseaux de même niveau ne reçoivent pas nécessairement des incitations effectives identiques au fil du temps. Si un réseau augmente la participation à long terme, la rétention, les adresses actives et la contribution constructive à l’écosystème, son évaluation de santé peut s’améliorer. À l’inverse, si les ventes augmentent de manière significative, si la rétention diminue, si la participation à long terme recule ou si la contribution positive à la liquidité s’affaiblit, son évaluation AICS peut aussi s’ajuster en conséquence. En d’autres termes : les récompenses réseau ne sont pas déterminées uniquement par la taille du réseau ; elles sont de plus en plus liées à la qualité et à la santé du réseau.
3. La couche d’équilibrage du marché : le protocole d’équilibrage adaptatif O2. L’AICS, toutefois, ne peut pas résoudre à lui seul les déséquilibres entre l’offre et la demande sur le marché secondaire. C’est le rôle d’O2. O2 fonctionne selon un cycle d’observation et de réévaluation de trois heures. Il ne réagit pas simplement à la hausse ou à la baisse du prix du RM. Au contraire, il évalue plusieurs indicateurs de marché, dont le volume d’achat, le volume de vente, le TWAP, le prix moyen d’exécution, le ratio achat/vente, la profondeur de liquidité et les conditions globales d’offre et de demande. Le principe sous-jacent est simple : le prix est le résultat ; l’offre et la demande sont la cause. Lorsque l’offre et la demande de RM deviennent nettement déséquilibrées, O2 peut renforcer la protection côté vente. Lorsque les conditions de marché reviennent vers la fourchette saine définie par le protocole, O2 continue de réévaluer les conditions selon son cycle de trois heures et peut ramener progressivement les protections vers leur niveau normal plutôt que de les retirer brusquement. Dans la conception actuelle, le retour à la référence normale exige que les conditions concernées restent satisfaites en continu. Économiquement, cela fonctionne comme une soupape de sécurité adaptative au niveau de la couche d’exécution.
4. Créer de la demande en même temps que l’offre : le Turbo Engine 1:1. SpartanOS contient aussi un autre mécanisme important d’offre et de demande : le Turbo Engine 1:1. Dans le cadre du mécanisme de récompense concerné, la participation peut générer une obligation correspondante d’achat de RM à 1:1, accompagnée d’un mécanisme de détention/période de silence. L’objectif est important : le système n’est pas conçu uniquement pour créer des émissions de tokens. Il tente aussi de créer une demande de marché correspondante pour le RM pendant que les récompenses et l’offre de tokens sont générées et libérées.
Ainsi, lorsque nous regardons SpartanOS comme un système complet, il y a effectivement trois couches de contrôle : les règles du protocole définissent comment les actifs entrent, se verrouillent, sont émis et libérés ; l’AICS ajuste les incitations selon la santé du réseau ; O2 ajuste la protection du marché selon la santé du marché. Ces mécanismes interagissent ensuite avec le Turbo Engine, les rachats, les burns, le verrouillage à long terme, les bonds et la POL, affectant à la fois le côté offre et le côté demande du RM.
Par conséquent, lorsque nous disons que SpartanOS comporte des éléments dynamiques dans ses structures d’incitation actives comme passives, une explication plus exacte sur le plan technique est : les règles de produit sous-jacentes fournissent le cadre, tandis que les incitations réseau effectives et les paramètres de protection du marché ne sont pas nécessairement des valeurs fixes permanentes. Ils peuvent s’adapter selon la santé du réseau et la santé du marché. C’est une distinction structurelle importante entre SpartanOS et les modèles qui reposent principalement sur des APY fixes, des incitations de parrainage fixes ou une allocation fixe du capital entrant.
Le concept clé n’est pas simplement que les paramètres peuvent « varier ». Le concept le plus important est que SpartanOS tente d’établir des boucles de rétroaction : le comportement du réseau change → l’AICS réévalue la santé du réseau ; l’offre et la demande du marché changent → O2 réévalue la santé du marché.
En une phrase : l’AICS gère la santé du réseau ; O2 gère la santé du marché. L’AICS évalue si la croissance interne du réseau et la participation restent saines, tandis qu’O2 évalue si l’offre, la demande et la liquidité externes du RM restent équilibrées. L’un traite de la qualité des incitations ; l’autre de l’équilibre du marché. Les règles du protocole définissent le cadre, l’AICS adapte les incitations, et O2 adapte la protection du marché.
Point important, ces mécanismes sont conçus pour améliorer la durabilité et la résilience à long terme, et non pour garantir une stabilité permanente du prix ou du rendement. La question de savoir s’ils atteignent cet objectif dans le temps doit en définitive être évaluée à partir des données on-chain réelles, dont l’émission nette de RM, les volumes de rachat et de burn, la profondeur de la POL/liquidité, le comportement de rétention et la performance en période de tension sur le marché.
Nous devons reconnaître une réalité fondamentale des protocoles décentralisés : un protocole peut gérer des mécanismes, mais il ne peut pas contrôler le comportement humain. Même avec l’équilibrage adaptatif O2, une pression vendeuse soudaine et massive et des chocs de marché ne peuvent pas être complètement évités. O2 gère l’équilibre offre-demande, tandis que l’AICS gère la santé du réseau. Ces mécanismes peuvent réduire le risque, mais ils ne peuvent pas supprimer la liberté de choix des participants.
C’est pourquoi nous accordons une grande importance à l’éducation au consensus, aux lignes directrices communautaires et à la culture communautaire de long terme, non pour restreindre la liberté de quiconque de trader, mais pour aider les participants à comprendre comment un comportement individuel peut affecter l’écosystème dans son ensemble. Les mécanismes maintiennent l’équilibre ; le consensus construit la valeur à long terme. Ensemble, ils créent un écosystème plus sain et plus résilient.
La question est : « Quel % du total des dépôts dans Spartan va au réseau, sur 100% ? »

Le point essentiel est que SpartanOS ne doit pas être compris comme un modèle traditionnel de distribution de fonds ou de partage de revenus. Si nous répondions simplement à cette question par « 20% », « 30% » ou « 50% », cela donnerait l’impression erronée que chaque $100 qui entre dans SpartanOS est immédiatement divisé en parts fixes et distribué à différentes parties. Ce n’est pas ainsi que fonctionne le modèle économique de SpartanOS.

SpartanOS est une économie de protocole fondée sur le minting

La logique fondamentale de SpartanOS n’est pas : $100 entrent → X% vont au réseau → X% vont aux récompenses → X% vont ailleurs.

Au contraire, lorsque du capital entre dans SpartanOS, il faut regarder deux côtés différents du système économique.

1. Le côté actifs. Le capital qui entre dans le protocole contribue aux actifs du protocole, à la liquidité, à la capacité de trésorerie/POL et à la base économique globale du système.

2. Le côté offre de tokens. Le RM est émis, verrouillé, libéré, racheté ou brûlé selon les règles du protocole et le produit spécifique utilisé.

Ces deux côtés interagissent, mais ce n’est pas la même chose. Donc : le capital déposé dans le protocole ≠ de l’argent immédiatement divisé et versé sous forme de récompenses en RM. Cette distinction est extrêmement importante.

La logique historique : trésorerie + bonds + minting + POL

Une référence historique utile est le modèle trésorerie et bonds inauguré par des protocoles tels qu’Olympus. Le concept central n’était pas : de nouveaux utilisateurs déposent $100, et une partie de ces $100 est directement distribuée aux utilisateurs précédents. Au contraire, le protocole pouvait acquérir des actifs ou de la liquidité via des bonds, tandis que l’offre de tokens était créée selon des règles de protocole prédéfinies.

Conceptuellement : des actifs entrent dans le protocole → la trésorerie / la liquidité détenue par le protocole augmente ; tandis que, de l’autre côté : règles du protocole → minting de tokens → libération des tokens dans le temps.

Cela a introduit un concept important dans la DeFi : l’offre future de tokens peut servir à acquérir les actifs et la liquidité dont le protocole a besoin aujourd’hui. Par conséquent, le système économique ne peut pas être analysé correctement simplement en demandant comment chaque dépôt de $100 est divisé.

Mais le minting seul ne résout pas le problème économique

C’est la question suivante, et la plus importante. Un protocole peut avoir un mécanisme de minting sophistiqué, mais toute économie de token doit finir par répondre à une question fondamentale : la demande réelle du marché peut-elle absorber l’offre de tokens nouvellement créée ?

Si l’offre de RM est libérée plus vite que la demande réelle du marché ne peut l’absorber, la pression vendeuse peut augmenter. La vraie question économique n’est donc pas simplement « Combien d’argent est entré dans le système ? » La question la plus importante est : « Quelle nouvelle offre de RM entre en circulation, et la demande et la liquidité du marché peuvent-elles absorber cette offre ? » C’est là que SpartanOS dépasse un simple modèle de minting.

Pourquoi O2 est important pour SpartanOS

SpartanOS ne fonctionne pas simplement ainsi : dépôt → minting de RM → libération de RM. Entre la création des tokens et le marché secondaire, SpartanOS introduit le protocole d’équilibrage adaptatif O2.

O2 est conçu autour de la relation entre l’offre, la demande et la liquidité du marché. Il surveille plusieurs indicateurs de marché, dont le TWAP, le volume d’achat, le volume de vente, les prix moyens d’exécution, les ratios achat/vente, la profondeur de liquidité et les conditions globales d’offre et de demande du marché. Le système évalue les conditions de marché selon un cycle récurrent. Lorsque le marché devient déséquilibré, le protocole peut renforcer les mesures de protection côté vente. Lorsque l’offre et la demande reviennent vers l’équilibre, le système réévalue les conditions et peut progressivement ramener ces protections à leur niveau antérieur selon les règles du protocole.

O2 ne demande donc pas « Nous avons reçu $100. Quelle part devons-nous distribuer ? » O2 demande « Que se passe-t-il en ce moment entre l’offre de RM, la demande réelle à l’achat, la pression vendeuse et la liquidité disponible ? » C’est un modèle économique fondamentalement différent.

Un exemple simple avec $100

Supposons que $100 entrent dans SpartanOS. Il ne faut pas le comprendre ainsi : dépôt de $100 → $20 au réseau → $20 à la communauté → $20 aux récompenses → $40 à la trésorerie. Ce serait un modèle traditionnel d’allocation de fonds. La logique de SpartanOS est différente.

Les $100 qui entrent dans le protocole contribuent au côté actifs de l’économie du protocole, y compris la liquidité, la trésorerie/POL ou d’autres fonctions d’actifs du protocole selon le produit. En même temps, le protocole détermine le minting de RM correspondant et les obligations de libération futures selon ses règles économiques. Ce RM n’entre pas nécessairement sur le marché ouvert immédiatement. D’autres mécanismes interviennent : verrouillage → libération → demande Turbo 1:1 → rachat → burn → équilibrage adaptatif O2.

Par conséquent, ce qui compte économiquement n’est pas simplement « Quelle part des $100 a été distribuée ? » Ce qui compte est : « Quelle valeur d’actifs du protocole a été créée par ces $100, quelle offre future de RM a été créée en contrepartie, comment et quand ce RM entre en circulation, et comment le marché absorbe cette offre. »

Quelle est donc la bonne réponse ?

Il n’existe pas de formule fixe exacte du type « $100 déposés = X% vont au réseau ». Ce cadrage suppose le mauvais modèle économique. Une représentation plus exacte de SpartanOS est : le capital entre dans le protocole → actifs du protocole / trésorerie / POL / liquidité → minting de RM selon les règles du protocole → verrouillage de RM et libération contrôlée → offre et demande sur le marché secondaire → O2 surveille les conditions de marché → les mécanismes de rachat / burn / protection / liquidité réagissent aux conditions de marché → le système évolue vers un nouvel équilibre offre-demande.

Donc, en termes simples : SpartanOS ne divise pas simplement les dépôts ; il gère une économie de token. Le rôle d’O2 est d’équilibrer dynamiquement l’offre de RM, la demande du marché et la liquidité. Et c’est pourquoi évaluer SpartanOS uniquement en demandant « quel pourcentage de chaque dépôt va au réseau ? » ne décrit pas correctement le fonctionnement du protocole.

Une question de due diligence plus pertinente serait : « Pour chaque unité de capital entrant dans SpartanOS, quels actifs du protocole sont créés ou acquis, quelle offre de RM correspondante ou quel passif futur en tokens est généré, comment ce RM est-il libéré en circulation, et quels mécanismes existent pour équilibrer cette offre face à la demande et à la liquidité réelles du marché ? » Cette question se rapproche bien davantage de l’économie réelle de SpartanOS.

Trois couches : règles du protocole, incitations réseau, équilibrage du marché

Voici un autre principe de conception important qu’il faut clarifier. SpartanOS n’est pas conçu pour se maintenir grâce à un ensemble de paramètres à haut rendement fixés de façon permanente. Une manière plus scientifique de comprendre le système est de le séparer en trois couches : règles du protocole, incitations réseau et équilibrage du marché.

1. La couche des règles du protocole. Les différentes périodes de staking, les bonds, les produits de staking long terme, les calendriers de libération et les multiples maximaux de récompense sont régis par des règles de produit et de protocole définies. Ces paramètres forment le cadre sous-jacent du modèle économique. Ils ne sont pas simplement modifiés arbitrairement au jour le jour.

2. La couche des incitations réseau : AICS. La deuxième couche est l’AICS, qui se concentre sur la santé du réseau. SpartanOS n’est pas conçu pour déterminer les récompenses réseau à long terme uniquement d’après le nombre de personnes que quelqu’un recrute ou le volume qu’un réseau génère. Au contraire, l’AICS évalue en continu la qualité et la santé de la participation au réseau. Le modèle de score AICS actuel est : Score = 0.2H + 0.4C + 0.2A + 0.2R, avec une période d’évaluation glissante de 30 jours. L’évaluation prend en compte des facteurs tels que la participation des détenteurs, les comptes effectifs, la proportion de participation à long terme, la rétention, l’activité et la contribution à l’écosystème global et à la liquidité. Par conséquent, même deux réseaux de même niveau ne reçoivent pas nécessairement des incitations effectives identiques au fil du temps. Si un réseau augmente la participation à long terme, la rétention, les adresses actives et la contribution constructive à l’écosystème, son évaluation de santé peut s’améliorer. À l’inverse, si les ventes augmentent de manière significative, si la rétention diminue, si la participation à long terme recule ou si la contribution positive à la liquidité s’affaiblit, son évaluation AICS peut aussi s’ajuster en conséquence. En d’autres termes : les récompenses réseau ne sont pas déterminées uniquement par la taille du réseau ; elles sont de plus en plus liées à la qualité et à la santé du réseau.

3. La couche d’équilibrage du marché : le protocole d’équilibrage adaptatif O2. L’AICS, toutefois, ne peut pas résoudre à lui seul les déséquilibres entre l’offre et la demande sur le marché secondaire. C’est le rôle d’O2. O2 fonctionne selon un cycle d’observation et de réévaluation de trois heures. Il ne réagit pas simplement à la hausse ou à la baisse du prix du RM. Au contraire, il évalue plusieurs indicateurs de marché, dont le volume d’achat, le volume de vente, le TWAP, le prix moyen d’exécution, le ratio achat/vente, la profondeur de liquidité et les conditions globales d’offre et de demande. Le principe sous-jacent est simple : le prix est le résultat ; l’offre et la demande sont la cause. Lorsque l’offre et la demande de RM deviennent nettement déséquilibrées, O2 peut renforcer la protection côté vente. Lorsque les conditions de marché reviennent vers la fourchette saine définie par le protocole, O2 continue de réévaluer les conditions selon son cycle de trois heures et peut ramener progressivement les protections vers leur niveau normal plutôt que de les retirer brusquement. Dans la conception actuelle, le retour à la référence normale exige que les conditions concernées restent satisfaites en continu. Économiquement, cela fonctionne comme une soupape de sécurité adaptative au niveau de la couche d’exécution.

4. Créer de la demande en même temps que l’offre : le Turbo Engine 1:1. SpartanOS contient aussi un autre mécanisme important d’offre et de demande : le Turbo Engine 1:1. Dans le cadre du mécanisme de récompense concerné, la participation peut générer une obligation correspondante d’achat de RM à 1:1, accompagnée d’un mécanisme de détention/période de silence. L’objectif est important : le système n’est pas conçu uniquement pour créer des émissions de tokens. Il tente aussi de créer une demande de marché correspondante pour le RM pendant que les récompenses et l’offre de tokens sont générées et libérées.

Ainsi, lorsque nous regardons SpartanOS comme un système complet, il y a effectivement trois couches de contrôle : les règles du protocole définissent comment les actifs entrent, se verrouillent, sont émis et libérés ; l’AICS ajuste les incitations selon la santé du réseau ; O2 ajuste la protection du marché selon la santé du marché. Ces mécanismes interagissent ensuite avec le Turbo Engine, les rachats, les burns, le verrouillage à long terme, les bonds et la POL, affectant à la fois le côté offre et le côté demande du RM.

Ce que « dynamique » veut vraiment dire

Par conséquent, lorsque nous disons que SpartanOS comporte des éléments dynamiques dans ses structures d’incitation actives comme passives, une explication plus exacte sur le plan technique est : les règles de produit sous-jacentes fournissent le cadre, tandis que les incitations réseau effectives et les paramètres de protection du marché ne sont pas nécessairement des valeurs fixes permanentes. Ils peuvent s’adapter selon la santé du réseau et la santé du marché. C’est une distinction structurelle importante entre SpartanOS et les modèles qui reposent principalement sur des APY fixes, des incitations de parrainage fixes ou une allocation fixe du capital entrant.

Le concept clé n’est pas simplement que les paramètres peuvent « varier ». Le concept le plus important est que SpartanOS tente d’établir des boucles de rétroaction : le comportement du réseau change → l’AICS réévalue la santé du réseau ; l’offre et la demande du marché changent → O2 réévalue la santé du marché.

En une phrase : l’AICS gère la santé du réseau ; O2 gère la santé du marché. L’AICS évalue si la croissance interne du réseau et la participation restent saines, tandis qu’O2 évalue si l’offre, la demande et la liquidité externes du RM restent équilibrées. L’un traite de la qualité des incitations ; l’autre de l’équilibre du marché. Les règles du protocole définissent le cadre, l’AICS adapte les incitations, et O2 adapte la protection du marché.

Point important, ces mécanismes sont conçus pour améliorer la durabilité et la résilience à long terme, et non pour garantir une stabilité permanente du prix ou du rendement. La question de savoir s’ils atteignent cet objectif dans le temps doit en définitive être évaluée à partir des données on-chain réelles, dont l’émission nette de RM, les volumes de rachat et de burn, la profondeur de la POL/liquidité, le comportement de rétention et la performance en période de tension sur le marché.

Mécanismes et consensus

Nous devons reconnaître une réalité fondamentale des protocoles décentralisés : un protocole peut gérer des mécanismes, mais il ne peut pas contrôler le comportement humain. Même avec l’équilibrage adaptatif O2, une pression vendeuse soudaine et massive et des chocs de marché ne peuvent pas être complètement évités. O2 gère l’équilibre offre-demande, tandis que l’AICS gère la santé du réseau. Ces mécanismes peuvent réduire le risque, mais ils ne peuvent pas supprimer la liberté de choix des participants.

C’est pourquoi nous accordons une grande importance à l’éducation au consensus, aux lignes directrices communautaires et à la culture communautaire de long terme, non pour restreindre la liberté de quiconque de trader, mais pour aider les participants à comprendre comment un comportement individuel peut affecter l’écosystème dans son ensemble. Les mécanismes maintiennent l’équilibre ; le consensus construit la valeur à long terme. Ensemble, ils créent un écosystème plus sain et plus résilient.
Les réponses du projet à sept questions de due diligence du 24 septembre et à quatre questions de suivi du 26 septembre sont reproduites en entier dans la section Due diligence. Les vingt et une adresses de contrat publiées, vérifiées sur l’explorateur, se trouvent dans Conditions du jour.
Chaque annonce officielle depuis le mainnet, de la plus récente à la plus ancienne, en termes simples, avec le lien vers la publication originale lorsqu’il existe. Lisez les trois dernières avant tout appel ; la personne à qui vous parlez les a peut-être déjà lues.
Les premiers actifs en actions tokenisées lancés sur le secteur RWA de la chaîne (SPCXon, NVDAon, AAPLon entre autres), avec trading 24 heures et actions fractionnées, tel qu’annoncé. Pas un produit Spartan OS ; le Trading Center est inchangé.
SourceAu 4 novembre 2026, tel qu’indiqué par Anubis Chain : TVL DeFi d’environ 330 millions de dollars, plus de 205 millions de transactions, plus de 24.42 millions d’adresses. L’explorateur affichait 218.8 millions de transactions et 26.3 millions d’adresses le 9 novembre.
SourceStargate, le bridge de LayerZero, a intégré Anubis Chain, qui peut désormais atteindre le réseau de chaînes LayerZero ; 44 routes d’actifs couvrant 33 actifs étaient listées le 9 novembre. La note Phalanx du 7 novembre : la connectivité technique est la première étape, le cross-chain à l’intérieur de la dApp Spartan OS la deuxième ; sa date et ses actifs sont à confirmer par annonce officielle.
SourceArabe, russe, français, espagnol et allemand ajoutés à spartanar.org, tel qu’annoncé.
SourceCommunautés classées sur les nouveaux dépôts vérifiés dans les bonds de liquidité 360 jours et 540 jours (jours comptés en UTC+8) : un iPhone 18 Pro Max pour le champion du jour, 100 g d’or pour celui de la semaine, une voiture pour le mois, tel qu’annoncé. Les bonds comportent leur période de blocage et leur risque ; un lot n’est pas un rendement.
SourceUn événement à Dubaï du 7 au 10 décembre 2026 (dates provisoires) pour les leaders de rang V1 ou plus, jusqu’à cinq leaders clés par équipe V1+, avec au moins 10,000 USDT en staking long terme, sous réserve d’approbation ; vol aller-retour et quatre jours, trois nuits, tel qu’annoncé aux équipes internationales.
Source36 millions dans le pool de liquidité RM/USDT et 4 millions dans la réserve de l’écosystème, 45 pays, prochain objectif 41 millions, tel qu’indiqué ; chiffres de développement, pas des garanties.
SourceUn iPhone 18 Pro Max ajouté au tirage d’une conférence pour chaque tranche de 100,000 USDT de nouvelle participation vérifiée en bonds de liquidité lors de cette conférence ; un seul bond LP 360 jours ou 540 jours de 3,000 USDT ou plus qualifie une personne ; les produits de staking ne comptent pas, pas plus que les dépôts de couverture ou les transferts internes. La participation ne garantit pas un lot ; les bonds comportent leur période de blocage et leur risque.
Source35 millions dans le pool de liquidité RM/USDT et 4 millions dans la réserve de l’écosystème, 45 pays, prochain jalon 40 millions, tel qu’indiqué ; chiffres de développement, pas des garanties.
SourceLes récompenses s’arrêtent à la fin de la durée de 540 jours, plafond atteint ou non ; un plafond atteint avant terme gèle le capital non libéré jusqu’à l’ouverture d’un nouvel ordre 540 jours plus important ; un nouvel ordre est nécessaire pour continuer. La FAQ est reproduite dans la section Déclarations officielles.
Publié dans la Resource LibraryUne agence spécialisée dans les listings sur exchanges, dotée d’un réseau d’exchanges partenaires, rejoint Anubis Chain comme partenaire stratégique, tel qu’annoncé.
SourceLe bridge officiel apparaît sur DeFiLlama, où sa valeur verrouillée peut être consultée par tous.
SourceUn compte principal à badge doré pour les annonces, les développements techniques, les partenariats et les actualités mondiales ; @AnubisChainL1 devient le compte de l’écosystème. Les deux sont officiels.
SourceUn code malveillant reconditionné dans des applications iOS peut lire les clés, les phrases de récupération (seed phrases) et les historiques de chat ; mettez à jour vers iOS 26.7, évitez les applications inconnues.
SourceAnubis Chain n’a jamais publié d’application sociale sur aucun store ; n’en installez pas et n’y connectez pas de wallet.
SourceLe canal principal pour les annonces d’écosystème, de partenariats, de produits et les annonces officielles à partir de cette date.
SourceIndexation par subgraph en service ; les développeurs peuvent interroger les données on-chain via The Graph.
SourceInfrastructure on-chain, ressources d’écosystème et collaboration au niveau applicatif confirmées pour Spartan OS.
SourceDe $32.84 à $25.12, puis retour au-dessus de $30 ; liquidité RM/USDT d’environ 29.03 millions USDT, réserve de 4 millions, base de capital indiquée à 33 millions+.
Publié dans la Resource LibraryJour 155 : 102,934,209 transactions, 18,185,105 adresses, 16,533 contrats, temps de bloc de 1.0 seconde, gas inférieur à $0.01.
SourceLes utilisateurs d’AC Wallet amenés sur AnubisChain via une campagne d’incitation quotidienne.
SourceDes manches de soixante secondes sur AnubisChain, résultats par aléa prouvable, RM et GD acceptés.
SourceRéserve de l’écosystème de 4,000,000 USDT ; RM indiqué à $25.122, montant à $29.9639.
Publié dans la Resource LibraryFrais de candidature selon la taille de la réunion, règles d’organisation et condition de performance de 150% pour le remboursement.
Publié dans la Resource LibraryGoPlay, présentée comme la première plateforme Play-to-Co-Create, lancera TempleRaid sur AnubisChain avec RM, DAI et USDT pris en charge en premier.
Source74.73 millions de transactions, 15.61 millions d’adresses, 1.079 million de transactions en 24 heures, 13,000+ contrats, 250,149 transferts de DAI.
SourceFlux d’actifs omnichain, infrastructure de confidentialité ZK, transactions rapides et peu coûteuses, DeFi, identité NFT Awake, gouvernance on-chain, incitations à long terme, IA et RWA.
SourceTrente jours de tâches via AC Wallet, du 12 août au 11 septembre.
SourcePremiers listings annoncés : Upbit, Binance Alpha, Bitget, OKX, Gate.
Source14.10 millions d’adresses, 10.64 millions de blocs, 938,000 transactions en 24 heures, 10,792 contrats ; gas inférieur à $0.01.
SourceUne page de questions-réponses par IA pour les questions sur le mainnet, le wallet, la sécurité, la confidentialité, le swap et le bridge.
SourceLes participations unitaires supérieures à 200 USDT en staking ou bonds 360 ou 540 jours, ou dans le RM Stable Vault, donnent droit à des airdrops irréguliers depuis le pool ; règles fixées par annonce officielle.
Publié dans la Resource LibraryMultisig de gouvernance, trésorerie, staking, distribution des récompenses et contrats de tokens principaux : zéro constat critique, zéro majeur, trois constats moyens résolus.
SourceStaking ou bond 360 jours à partir de 500 USDT : un airdrop DOS supplémentaire de 1.5% ; 540 jours : 3%. La campagne s’est terminée le 31 août.
Publié dans la Resource LibraryInfrastructure omnichain et standard OFT à utiliser pour le déploiement du mainnet et l’intégration de l’écosystème ; détails à suivre.
SourceAC Wallet devient une porte d’entrée vers les actifs AnubisChain ; des données DEXTools citées le même jour placent AnubisChain 12e en volume d’échanges et 10e en liquidité parmi les chaînes.
SourceAu 20 juillet : 12.13 millions d’adresses, 38.49 millions de transactions, 9.05 millions de blocs, TVL $189.91 millions, 2,650+ types de tokens, 119 contrats vérifiés, temps de bloc moyen d’environ une seconde.
Publié dans la Resource LibraryVérification de 137 smart contracts principaux ; réserves d’actifs, émission et transferts traçables.
SourceLe round 3 du programme Genesis Foundation alloue le fonds ; adresse publiée ; utilisé uniquement pour stabiliser le marché du RM en cas de volatilité anormale, sous la supervision de la DAO.
Publié dans la Resource LibraryJusqu’à trois transferts sans gas par jour au sein d’AnubisChain via Bitget Wallet, 0.1 gasDAI maximum chacun ; transactions cross-chain exclues.
SourceValeur totale des actifs officiels ancrés tel qu’indiqué le jour même, avec la publication des deux contrats de bridge et du contrat d’actif DAI mappé.
SourceCoinMarketCap, CoinGecko, DEXTools, Bitget Wallet, MyToken, Ave.ai, dappOS, RocketSwap, AuraOS, Ads3, Spartan OS et VEST listés comme partenaires de l’écosystème.
SourceLes projets de l’écosystème peuvent soumettre les informations de leur token pour la section AnubisChain.
SourceLa première application Anubis Labs ouvre. RM ouvre à $18.85, tel qu’indiqué plus tard par Spartan OS.
SourceAVE.ai ajoute l’accès cross-chain et le swap pour les actifs AnubisChain.
SourceLe premier projet d’écosystème de niveau genesis ouvre la paire DAI/LGNS sur RocketSwap avec un pool initial que le projet indique à environ $163 millions.
Publié dans la Resource LibraryID de chaîne 6714, frais en gasDAI, consensus PoSA. Chaque jalon ultérieur se compte à partir de ce jour.
SourceLes annonces sont résumées, non citées. Les chiffres sont tels qu’indiqués le jour même ; les objectifs et les ambitions de prix des publications originales sont volontairement laissés de côté. Les liens source ouvrent la publication originale sur X.
Un membre a posé sept questions de due diligence au projet le 24 septembre 2026 : à quoi sert GD, ce qui crée de la demande pour lui, ce qui empêche RM de devenir une pression vendeuse, quels flux de trésorerie atteignent les détenteurs, où se trouve l’avantage défensif, ce qui est vérifié on-chain, et comment le travail d’un agent IA est prouvé. Quatre questions de suivi ont reçu une réponse le 26 septembre : le bonus de rang égal, le stake V12, le multiple d’énergie et la question de savoir si le capital est compris dans le plafond. Les réponses sont arrivées entières et sont reproduites ici telles que fournies, numérotation conservée. Ouvrez une question pour le texte complet ; la version courte est une carte de la section Savoir et l’assistant lit les deux.
La récompense de rang égal est de 10%–15%, calculée sur la base des gains de la position de rang égal la plus proche dans votre structure.
Par exemple, si vous êtes V5 et qu’il y a deux comptes V5 sous vous, l’un en première génération et l’autre en deuxième génération, la récompense de rang égal est calculée à partir du V5 le plus proche, c’est-à-dire le V5 de première génération. Vous recevez 10%–15% des gains applicables de ce V5.
Vous ne recevez pas de façon répétée la récompense de rang égal de chaque V5 situé sous cette position.
Le bonus de dépassement (override) suit le même principe de la position la plus proche.
Par conséquent, si vous êtes V8 et qu’il y a un V8 dans votre équipe, vous recevez 10%–15% des gains applicables de la position V8 qualifiée la plus proche.
1. Quel est le % de récompense de rang égal ? Je suis V8 et mon équipe est V8 ?

La récompense de rang égal est de 10%–15%, calculée sur la base des gains de la position de rang égal la plus proche dans votre structure.

Par exemple, si vous êtes V5 et qu’il y a deux comptes V5 sous vous, l’un en première génération et l’autre en deuxième génération, la récompense de rang égal est calculée à partir du V5 le plus proche, c’est-à-dire le V5 de première génération. Vous recevez 10%–15% des gains applicables de ce V5.

Vous ne recevez pas de façon répétée la récompense de rang égal de chaque V5 situé sous cette position.

Le bonus de dépassement (override) suit le même principe de la position la plus proche.

Par conséquent, si vous êtes V8 et qu’il y a un V8 dans votre équipe, vous recevez 10%–15% des gains applicables de la position V8 qualifiée la plus proche.
Selon le tableau des rangs actuel de la Leader Edition, V12 exige 50,000 USDT.
Pour être précis, les 50,000 USDT correspondent à l’exigence de Stake personnel pour V12, et non à un paramètre distinct de « poids de gouvernance ».
La norme actuelle est donc :
Stake personnel V12 = 50,000 USDT.
Le chiffre de 25,000 ne doit pas être utilisé comme exigence actuelle de Stake personnel pour V12.
2. Quel est le poids de gouvernance pour V12 : 25,000 ou 50,000 ?

Selon le tableau des rangs actuel de la Leader Edition, V12 exige 50,000 USDT.

Pour être précis, les 50,000 USDT correspondent à l’exigence de Stake personnel pour V12, et non à un paramètre distinct de « poids de gouvernance ».

La norme actuelle est donc :

Stake personnel V12 = 50,000 USDT.

Le chiffre de 25,000 ne doit pas être utilisé comme exigence actuelle de Stake personnel pour V12.
L’affichage actuel de la DApp doit être utilisé comme référence finale.
Deux mécanismes d’énergie différents sont actuellement affichés dans la DApp :
Staking d’énergie = 260%
Burn de RM pour l’énergie = 557%
Ce sont deux mécanismes distincts qui ne doivent pas être confondus.
Surtout, 260% et 557% sont des paramètres dynamiques du protocole, pas des taux fixés de façon permanente. Le protocole peut ajuster ces valeurs, les chiffres peuvent donc changer avec le temps.
Les chiffres de 150%/200% des documents Economic Model Analysis antérieurs, ainsi que les explications antérieures d’une fourchette de burn de 2–6×, ne doivent pas prévaloir sur les paramètres actuels en direct de la DApp.
Par conséquent, les promoteurs doivent toujours utiliser les dernières valeurs affichées dans la DApp.
Actuellement : Staking = 260%, Burn = 557%. Ces valeurs sont dynamiques et sujettes à ajustement par le protocole. La DApp est toujours la référence finale.
3. Le multiple d’énergie : la DApp affiche 260% et 557%, l’Economic Model Analysis indique 150% et 200%, et les réponses de ce soir parlent de 2 à 6× sur le burn. Lequel est correct ?

L’affichage actuel de la DApp doit être utilisé comme référence finale.

Deux mécanismes d’énergie différents sont actuellement affichés dans la DApp :

Staking d’énergie = 260%

Burn de RM pour l’énergie = 557%

Ce sont deux mécanismes distincts qui ne doivent pas être confondus.

Surtout, 260% et 557% sont des paramètres dynamiques du protocole, pas des taux fixés de façon permanente. Le protocole peut ajuster ces valeurs, les chiffres peuvent donc changer avec le temps.

Les chiffres de 150%/200% des documents Economic Model Analysis antérieurs, ainsi que les explications antérieures d’une fourchette de burn de 2–6×, ne doivent pas prévaloir sur les paramètres actuels en direct de la DApp.

Par conséquent, les promoteurs doivent toujours utiliser les dernières valeurs affichées dans la DApp.

Actuellement : Staking = 260%, Burn = 557%. Ces valeurs sont dynamiques et sujettes à ajustement par le protocole. La DApp est toujours la référence finale.
Le capital initial est compris dans le plafond total de libération de 4×/5×.
Le mécanisme libère capital + gains ensemble au fil du temps. Le capital n’est pas restitué séparément en plus une fois les 4×/5× atteints.
Par exemple, si une position a un plafond total de 5×, le capital comme les gains libérés par le protocole sont calculés dans ce total de 5×.
L’explication correcte est donc :
Capital + gains sont libérés ensemble, et les deux sont compris dans le plafond total de libération de 4×/5×. Le capital n’est pas un versement supplémentaire en plus des 4×/5×.
4. Le capital initial du staking ou des bonds compte-t-il dans les 4×/5×, ou la récompense est-elle de 4×/5× avec le capital en plus ?

Le capital initial est compris dans le plafond total de libération de 4×/5×.

Le mécanisme libère capital + gains ensemble au fil du temps. Le capital n’est pas restitué séparément en plus une fois les 4×/5× atteints.

Par exemple, si une position a un plafond total de 5×, le capital comme les gains libérés par le protocole sont calculés dans ce total de 5×.

L’explication correcte est donc :

Capital + gains sont libérés ensemble, et les deux sont compris dans le plafond total de libération de 4×/5×. Le capital n’est pas un versement supplémentaire en plus des 4×/5×.
Spartan OS · Réponses à quatre questions de suivi · reçues le 26 septembre 2026

1. Quel est le % de récompense de rang égal ? Je suis V8 et mon équipe est V8 ?

La récompense de rang égal est de 10%–15%, calculée sur la base des gains de la position de rang égal la plus proche dans votre structure.

Par exemple, si vous êtes V5 et qu’il y a deux comptes V5 sous vous, l’un en première génération et l’autre en deuxième génération, la récompense de rang égal est calculée à partir du V5 le plus proche, c’est-à-dire le V5 de première génération. Vous recevez 10%–15% des gains applicables de ce V5.

Vous ne recevez pas de façon répétée la récompense de rang égal de chaque V5 situé sous cette position.

Le bonus de dépassement (override) suit le même principe de la position la plus proche.

Par conséquent, si vous êtes V8 et qu’il y a un V8 dans votre équipe, vous recevez 10%–15% des gains applicables de la position V8 qualifiée la plus proche.

2. Quel est le poids de gouvernance pour V12 : 25,000 ou 50,000 ?

Selon le tableau des rangs actuel de la Leader Edition, V12 exige 50,000 USDT.

Pour être précis, les 50,000 USDT correspondent à l’exigence de Stake personnel pour V12, et non à un paramètre distinct de « poids de gouvernance ».

La norme actuelle est donc :

Stake personnel V12 = 50,000 USDT.

Le chiffre de 25,000 ne doit pas être utilisé comme exigence actuelle de Stake personnel pour V12.

3. Le multiple d’énergie : la DApp affiche 260% et 557%, l’Economic Model Analysis indique 150% et 200%, et les réponses de ce soir parlent de 2 à 6× sur le burn. Lequel est correct ?

L’affichage actuel de la DApp doit être utilisé comme référence finale.

Deux mécanismes d’énergie différents sont actuellement affichés dans la DApp :

Staking d’énergie = 260%

Burn de RM pour l’énergie = 557%

Ce sont deux mécanismes distincts qui ne doivent pas être confondus.

Surtout, 260% et 557% sont des paramètres dynamiques du protocole, pas des taux fixés de façon permanente. Le protocole peut ajuster ces valeurs, les chiffres peuvent donc changer avec le temps.

Les chiffres de 150%/200% des documents Economic Model Analysis antérieurs, ainsi que les explications antérieures d’une fourchette de burn de 2–6×, ne doivent pas prévaloir sur les paramètres actuels en direct de la DApp.

Par conséquent, les promoteurs doivent toujours utiliser les dernières valeurs affichées dans la DApp.

Actuellement : Staking = 260%, Burn = 557%. Ces valeurs sont dynamiques et sujettes à ajustement par le protocole. La DApp est toujours la référence finale.

4. Le capital initial du staking ou des bonds compte-t-il dans les 4×/5×, ou la récompense est-elle de 4×/5× avec le capital en plus ?

Le capital initial est compris dans le plafond total de libération de 4×/5×.

Le mécanisme libère capital + gains ensemble au fil du temps. Le capital n’est pas restitué séparément en plus une fois les 4×/5× atteints.

Par exemple, si une position a un plafond total de 5×, le capital comme les gains libérés par le protocole sont calculés dans ce total de 5×.

L’explication correcte est donc :

Capital + gains sont libérés ensemble, et les deux sont compris dans le plafond total de libération de 4×/5×. Le capital n’est pas un versement supplémentaire en plus des 4×/5×.
GD sert de couche de gouvernance rare et de droits d’écosystème à long terme de SpartanOS. Il est délibérément séparé à la fois des stablecoins et de RM, car ces actifs remplissent des fonctions économiques fondamentalement différentes.
Les stablecoins assurent principalement la tarification, l’entrée de capital et le règlement. RM est l’actif économique à plus haute fréquence utilisé pour les incitations, le staking, les bonds, la liquidité, les intérêts composés, les burns et la participation aux applications. GD, en revanche, est conçu pour représenter des droits de gouvernance rares et une participation à l’écosystème à plus long terme.
GD a une offre maximale fixe de 390,000 tokens. Son offre maximale n’augmente pas simplement parce que SpartanOS gagne des utilisateurs, de la TVL ou des applications.
L’accès à GD est également limité par la tokenomics d’origine. Les canaux concernés comprennent les droits attribués aux premiers détenteurs de NFT, les allocations prédéfinies de gouvernance et d’écosystème, les droits de gouvernance GD associés au RM Stable Vault, et la circulation sur le marché secondaire.
Une distinction importante concerne les GD associés au RM Stable Vault. Ces droits GD sont libérés linéairement sur 30 semaines, mais ils ne sont pas nouvellement émis du fait de l’existence du Stable Vault. Ils proviennent de GD déjà alloués dans la tokenomics d’origine, y compris l’allocation initiale de 25% pour les incitations à la liquidité. La structure d’allocation d’origine comprend aussi une réserve de risque de 5% pour la trésorerie du protocole. Par conséquent, le Stable Vault ne change pas la logique d’offre maximale de 390,000 GD.
La raison pour laquelle SpartanOS n’utilise pas RM pour tout est que RM lui-même est conçu pour circuler dans un cycle économique à bien plus haute fréquence : incitations → staking → bonds → liquidité → applications → libération → demande du marché → burn. Combiner ce rôle avec les droits de gouvernance à long terme les plus rares de l’écosystème placerait deux objectifs économiques différents dans le même actif.
Les stablecoins ne peuvent pas non plus remplir pleinement ce rôle. Leur fonction économique première est la dénomination stable et le règlement, et non la représentation d’un actif de gouvernance rare dont l’offre reste fixe pendant que l’écosystème qui l’entoure s’étend.
Cette séparation des rôles économiques n’est pas inhabituelle dans la crypto. De grands protocoles ont de la même façon séparé les actifs de règlement ou productifs des actifs de gouvernance et de droits d’écosystème. La comparaison ne signifie pas que GD est équivalent à ces tokens ; elle illustre un principe crypto-économique plus large : la circulation économique à haute fréquence et les droits de gouvernance rares n’ont pas nécessairement besoin d’être représentés par le même actif.
Un token de gouvernance classique pourrait en théorie être conçu avec des caractéristiques similaires. Par conséquent, la différenciation de GD ne tient pas simplement au fait qu’il est appelé token de gouvernance. Sa différenciation à long terme doit venir de la capacité de SpartanOS à rattacher en continu des droits de gouvernance significatifs, une utilité applicative et une participation à l’écosystème à une offre fixe de 390,000 GD. L’écosystème peut s’étendre. Les applications peuvent s’étendre. La base d’utilisateurs peut s’étendre. L’offre maximale de GD n’a pas besoin de s’étendre avec eux. C’est la fonction économique centrale de GD.
1. Quelle fonction économique précise GD remplit-il qui ne pourrait pas être obtenue avec un token de gouvernance classique ou un stablecoin ?

GD sert de couche de gouvernance rare et de droits d’écosystème à long terme de SpartanOS. Il est délibérément séparé à la fois des stablecoins et de RM, car ces actifs remplissent des fonctions économiques fondamentalement différentes.

Les stablecoins assurent principalement la tarification, l’entrée de capital et le règlement. RM est l’actif économique à plus haute fréquence utilisé pour les incitations, le staking, les bonds, la liquidité, les intérêts composés, les burns et la participation aux applications. GD, en revanche, est conçu pour représenter des droits de gouvernance rares et une participation à l’écosystème à plus long terme.

GD a une offre maximale fixe de 390,000 tokens. Son offre maximale n’augmente pas simplement parce que SpartanOS gagne des utilisateurs, de la TVL ou des applications.

L’accès à GD est également limité par la tokenomics d’origine. Les canaux concernés comprennent les droits attribués aux premiers détenteurs de NFT, les allocations prédéfinies de gouvernance et d’écosystème, les droits de gouvernance GD associés au RM Stable Vault, et la circulation sur le marché secondaire.

Une distinction importante concerne les GD associés au RM Stable Vault. Ces droits GD sont libérés linéairement sur 30 semaines, mais ils ne sont pas nouvellement émis du fait de l’existence du Stable Vault. Ils proviennent de GD déjà alloués dans la tokenomics d’origine, y compris l’allocation initiale de 25% pour les incitations à la liquidité. La structure d’allocation d’origine comprend aussi une réserve de risque de 5% pour la trésorerie du protocole. Par conséquent, le Stable Vault ne change pas la logique d’offre maximale de 390,000 GD.

La raison pour laquelle SpartanOS n’utilise pas RM pour tout est que RM lui-même est conçu pour circuler dans un cycle économique à bien plus haute fréquence : incitations → staking → bonds → liquidité → applications → libération → demande du marché → burn. Combiner ce rôle avec les droits de gouvernance à long terme les plus rares de l’écosystème placerait deux objectifs économiques différents dans le même actif.

Les stablecoins ne peuvent pas non plus remplir pleinement ce rôle. Leur fonction économique première est la dénomination stable et le règlement, et non la représentation d’un actif de gouvernance rare dont l’offre reste fixe pendant que l’écosystème qui l’entoure s’étend.

Cette séparation des rôles économiques n’est pas inhabituelle dans la crypto. De grands protocoles ont de la même façon séparé les actifs de règlement ou productifs des actifs de gouvernance et de droits d’écosystème. La comparaison ne signifie pas que GD est équivalent à ces tokens ; elle illustre un principe crypto-économique plus large : la circulation économique à haute fréquence et les droits de gouvernance rares n’ont pas nécessairement besoin d’être représentés par le même actif.

Un token de gouvernance classique pourrait en théorie être conçu avec des caractéristiques similaires. Par conséquent, la différenciation de GD ne tient pas simplement au fait qu’il est appelé token de gouvernance. Sa différenciation à long terme doit venir de la capacité de SpartanOS à rattacher en continu des droits de gouvernance significatifs, une utilité applicative et une participation à l’écosystème à une offre fixe de 390,000 GD. L’écosystème peut s’étendre. Les applications peuvent s’étendre. La base d’utilisateurs peut s’étendre. L’offre maximale de GD n’a pas besoin de s’étendre avec eux. C’est la fonction économique centrale de GD.
La demande structurelle pour GD ne peut pas venir de la seule rareté. La rareté ne crée pas automatiquement de la demande. L’utilité, si.
La structure de demande à long terme visée pour GD est : offre fixe + acquisition limitée + demande de gouvernance + utilité applicative + expansion de l’écosystème.
GD commence à dépasser le statut de pur actif de gouvernance pour entrer dans une utilité applicative réelle. Par exemple, des applications comme TempleRaid amènent GD, RM et d’autres actifs de l’écosystème AnubisChain dans un usage au niveau applicatif. Cela représente une transition importante : de la simple détention d’un actif de gouvernance vers l’usage de cet actif à la fois en gouvernance et dans les applications.
À mesure que d’autres jeux, applications DeFi, produits RWA, systèmes DID/NFT, infrastructures de trading et autres DApps entrent dans l’écosystème, GD peut progressivement soutenir une participation supplémentaire à la gouvernance, des droits applicatifs, des permissions d’écosystème ou d’autres utilités.
La relation économique que nous voulons établir est donc simple : le nombre d’applications peut augmenter ; le nombre d’utilisateurs peut augmenter ; la quantité d’utilité rattachée à GD peut augmenter ; mais l’offre maximale de GD reste de 390,000. C’est la distinction importante entre demande spéculative et demande structurelle.
ETH offre un point de référence grand public utile pour ce principe, bien que son modèle économique soit différent. La demande pour ETH ne repose pas uniquement sur des personnes qui choisissent de détenir ETH ; ETH est nécessaire pour le gas, participe au staking et est utilisé dans tout l’écosystème Ethereum. GD doit en définitive faire ses preuves selon le même principe économique plus large : l’utilité réelle doit soutenir la demande à long terme.
Pour cette raison, GD ne doit pas être évalué uniquement par son prix de marché. Des indicateurs plus pertinents comprennent le nombre d’adresses GD actives, la répartition de la détention, la participation à la gouvernance, le nombre d’applications utilisant GD, les interactions applicatives et l’usage on-chain réel. Si l’écosystème s’étend alors que l’usage de GD ne s’étend pas, la demande structurelle n’a pas été prouvée. Si davantage d’applications et d’utilisateurs ont réellement besoin de GD alors que l’offre maximale reste fixée à 390,000, alors GD développe une demande structurelle fondée sur l’utilité.
2. Qu’est-ce qui crée une demande structurelle pour GD à travers l’usage réel de SpartanOS ?

La demande structurelle pour GD ne peut pas venir de la seule rareté. La rareté ne crée pas automatiquement de la demande. L’utilité, si.

La structure de demande à long terme visée pour GD est : offre fixe + acquisition limitée + demande de gouvernance + utilité applicative + expansion de l’écosystème.

GD commence à dépasser le statut de pur actif de gouvernance pour entrer dans une utilité applicative réelle. Par exemple, des applications comme TempleRaid amènent GD, RM et d’autres actifs de l’écosystème AnubisChain dans un usage au niveau applicatif. Cela représente une transition importante : de la simple détention d’un actif de gouvernance vers l’usage de cet actif à la fois en gouvernance et dans les applications.

À mesure que d’autres jeux, applications DeFi, produits RWA, systèmes DID/NFT, infrastructures de trading et autres DApps entrent dans l’écosystème, GD peut progressivement soutenir une participation supplémentaire à la gouvernance, des droits applicatifs, des permissions d’écosystème ou d’autres utilités.

La relation économique que nous voulons établir est donc simple : le nombre d’applications peut augmenter ; le nombre d’utilisateurs peut augmenter ; la quantité d’utilité rattachée à GD peut augmenter ; mais l’offre maximale de GD reste de 390,000. C’est la distinction importante entre demande spéculative et demande structurelle.

ETH offre un point de référence grand public utile pour ce principe, bien que son modèle économique soit différent. La demande pour ETH ne repose pas uniquement sur des personnes qui choisissent de détenir ETH ; ETH est nécessaire pour le gas, participe au staking et est utilisé dans tout l’écosystème Ethereum. GD doit en définitive faire ses preuves selon le même principe économique plus large : l’utilité réelle doit soutenir la demande à long terme.

Pour cette raison, GD ne doit pas être évalué uniquement par son prix de marché. Des indicateurs plus pertinents comprennent le nombre d’adresses GD actives, la répartition de la détention, la participation à la gouvernance, le nombre d’applications utilisant GD, les interactions applicatives et l’usage on-chain réel. Si l’écosystème s’étend alors que l’usage de GD ne s’étend pas, la demande structurelle n’a pas été prouvée. Si davantage d’applications et d’utilisateurs ont réellement besoin de GD alors que l’offre maximale reste fixée à 390,000, alors GD développe une demande structurelle fondée sur l’utilité.
RM n’est pas conçu autour du seul contrôle de l’émission. SpartanOS tente de gérer les deux côtés de l’équation : comment RM entre en circulation et ce qui crée de la demande pour RM une fois en circulation. Si la trajectoire économique à long terme d’un token est simplement mint → récompense → vente, alors l’augmentation de l’émission peut finir par se traduire en pression vendeuse persistante. SpartanOS combine donc libération contrôlée, verrouillage à long terme, demande d’achat sur le marché, burns, incitations dynamiques, demande applicative et équilibrage de la liquidité.
D’abord, le fait que RM soit généré ne signifie pas que tout le RM entre immédiatement sur le marché ouvert. Le staking long terme, les bonds de liquidité long terme 360/540 jours, les intérêts composés et le système d’énergie influent sur le moment et la quantité de RM qui devient une offre réellement en circulation. Le système d’énergie crée aussi une voie de consommation de RM. RM peut être brûlé pour obtenir 2–6× de valeur d’énergie, tandis que le staking d’énergie lui-même suit une structure de 360 jours. RM dispose donc d’un mécanisme de consommation en plus de ses fonctions de récompense et de trading.
Deuxièmement, le Turbo Engine 1:1 introduit une demande d’achat correspondante sur le marché. Dans le cadre du mécanisme de récompense concerné, le système ne fonctionne pas uniquement du côté des récompenses. Les récompenses correspondantes exigent un achat de RM sur le marché à 1:1, ce qui crée un côté demande face à la libération de tokens. C’est une distinction importante. L’objectif n’est pas d’interdire aux utilisateurs de vendre des RM. La question économique est de savoir si les RM qui entrent en circulation s’accompagnent d’une demande réelle suffisante sur le marché. Les RM achetés via Turbo entrent aussi dans une période de silence de 24 heures, tandis que la taxe de vente de base est de 5%, ce qui réduit la possibilité que le même achat devienne immédiatement un ordre de vente équivalent à court terme.
Troisièmement, SpartanOS utilise le protocole d’équilibrage adaptatif O2. O2 fonctionne sur un cycle de trois heures et intègre le TWAP tout en observant des variables telles que le volume d’achat/vente, la taille moyenne des transactions, les ratios achat/vente, la profondeur de liquidité et les conditions générales du marché. Lorsqu’un déséquilibre important entre l’offre et la demande apparaît à court terme, la protection côté vente peut augmenter. Lorsque les conditions se normalisent, le système réévalue les conditions toutes les trois heures et ramène progressivement la protection vers le niveau de base de 5%. Le retour le plus rapide aux conditions de base, en 24 heures, exige encore que les conditions de reprise concernées restent satisfaites en continu. O2 traite donc la liquidité et le déséquilibre entre l’offre et la demande. Ce n’est pas un mécanisme qui dicte ce que devrait être le prix de marché de RM, et il ne doit pas non plus être interprété comme une garantie de prix. Le principe sous-jacent est simple : le prix est le résultat ; l’offre et la demande sont la cause. Lorsqu’un déséquilibre survient, la protection augmente. Lorsque l’équilibre revient, la protection se normalise.
Quatrièmement, SpartanOS utilise AICS comme couche d’incitation dynamique. AICS fonctionne sur une évaluation glissante de 30 jours : Score = 0.2H + 0.4C + 0.2A + 0.2R. Il évalue des facteurs de santé du réseau tels que la structure de parrainage, les adresses des détenteurs, la participation à long terme, la rétention, l’activité et la contribution à l’écosystème. Par conséquent, atteindre le même niveau nominal ne signifie pas nécessairement recevoir exactement les mêmes incitations. Des ventes massives persistantes, une rétention faible ou une contribution à long terme en déclin peuvent affecter l’évaluation AICS. En termes simples : AICS évalue la santé du réseau ; O2 gère l’équilibre du marché.
Le staking long terme, les bonds 360/540 jours, les intérêts composés, le verrouillage, les burns et la demande croissante des applications ajoutent ensuite d’autres composantes d’offre et de demande. Le marché DeFi au sens large a déjà démontré pourquoi cela compte. Les modèles de liquidity mining à forte émission, sans utilité, verrouillage ou demande réelle suffisants, peuvent finir par convertir les incitations en pression vendeuse. D’autres grands systèmes crypto ont répondu à des problèmes économiques similaires par des combinaisons de verrouillage, de burn des frais, de rachats ou de demande d’utilité.
SpartanOS combine : libération contrôlée + demande Turbo 1:1 + verrouillage long terme + burn + AICS + équilibrage adaptatif O2 + demande des applications. Les indicateurs clés à long terme ne sont donc pas simplement la quantité de RM générée. Ce sont : la nouvelle offre de RM, l’offre réellement en circulation, la demande d’achat Turbo 1:1, la demande des applications, les RM verrouillés à long terme, les RM brûlés et la profondeur de liquidité. Ces mécanismes sont conçus pour améliorer la structure de l’offre et de la demande. Ils ne constituent pas une garantie du prix de marché de RM. En fin de compte, la demande durable doit croître suffisamment pour absorber l’offre durable.
3. RM est conçu pour inciter les utilisateurs, les développeurs et la participation de la communauté. Qu’est-ce qui empêche RM de devenir, avec le temps, un simple token d’émission et de pression vendeuse ?

RM n’est pas conçu autour du seul contrôle de l’émission. SpartanOS tente de gérer les deux côtés de l’équation : comment RM entre en circulation et ce qui crée de la demande pour RM une fois en circulation. Si la trajectoire économique à long terme d’un token est simplement mint → récompense → vente, alors l’augmentation de l’émission peut finir par se traduire en pression vendeuse persistante. SpartanOS combine donc libération contrôlée, verrouillage à long terme, demande d’achat sur le marché, burns, incitations dynamiques, demande applicative et équilibrage de la liquidité.

D’abord, le fait que RM soit généré ne signifie pas que tout le RM entre immédiatement sur le marché ouvert. Le staking long terme, les bonds de liquidité long terme 360/540 jours, les intérêts composés et le système d’énergie influent sur le moment et la quantité de RM qui devient une offre réellement en circulation. Le système d’énergie crée aussi une voie de consommation de RM. RM peut être brûlé pour obtenir 2–6× de valeur d’énergie, tandis que le staking d’énergie lui-même suit une structure de 360 jours. RM dispose donc d’un mécanisme de consommation en plus de ses fonctions de récompense et de trading.

Deuxièmement, le Turbo Engine 1:1 introduit une demande d’achat correspondante sur le marché. Dans le cadre du mécanisme de récompense concerné, le système ne fonctionne pas uniquement du côté des récompenses. Les récompenses correspondantes exigent un achat de RM sur le marché à 1:1, ce qui crée un côté demande face à la libération de tokens. C’est une distinction importante. L’objectif n’est pas d’interdire aux utilisateurs de vendre des RM. La question économique est de savoir si les RM qui entrent en circulation s’accompagnent d’une demande réelle suffisante sur le marché. Les RM achetés via Turbo entrent aussi dans une période de silence de 24 heures, tandis que la taxe de vente de base est de 5%, ce qui réduit la possibilité que le même achat devienne immédiatement un ordre de vente équivalent à court terme.

Troisièmement, SpartanOS utilise le protocole d’équilibrage adaptatif O2. O2 fonctionne sur un cycle de trois heures et intègre le TWAP tout en observant des variables telles que le volume d’achat/vente, la taille moyenne des transactions, les ratios achat/vente, la profondeur de liquidité et les conditions générales du marché. Lorsqu’un déséquilibre important entre l’offre et la demande apparaît à court terme, la protection côté vente peut augmenter. Lorsque les conditions se normalisent, le système réévalue les conditions toutes les trois heures et ramène progressivement la protection vers le niveau de base de 5%. Le retour le plus rapide aux conditions de base, en 24 heures, exige encore que les conditions de reprise concernées restent satisfaites en continu. O2 traite donc la liquidité et le déséquilibre entre l’offre et la demande. Ce n’est pas un mécanisme qui dicte ce que devrait être le prix de marché de RM, et il ne doit pas non plus être interprété comme une garantie de prix. Le principe sous-jacent est simple : le prix est le résultat ; l’offre et la demande sont la cause. Lorsqu’un déséquilibre survient, la protection augmente. Lorsque l’équilibre revient, la protection se normalise.

Quatrièmement, SpartanOS utilise AICS comme couche d’incitation dynamique. AICS fonctionne sur une évaluation glissante de 30 jours : Score = 0.2H + 0.4C + 0.2A + 0.2R. Il évalue des facteurs de santé du réseau tels que la structure de parrainage, les adresses des détenteurs, la participation à long terme, la rétention, l’activité et la contribution à l’écosystème. Par conséquent, atteindre le même niveau nominal ne signifie pas nécessairement recevoir exactement les mêmes incitations. Des ventes massives persistantes, une rétention faible ou une contribution à long terme en déclin peuvent affecter l’évaluation AICS. En termes simples : AICS évalue la santé du réseau ; O2 gère l’équilibre du marché.

Le staking long terme, les bonds 360/540 jours, les intérêts composés, le verrouillage, les burns et la demande croissante des applications ajoutent ensuite d’autres composantes d’offre et de demande. Le marché DeFi au sens large a déjà démontré pourquoi cela compte. Les modèles de liquidity mining à forte émission, sans utilité, verrouillage ou demande réelle suffisants, peuvent finir par convertir les incitations en pression vendeuse. D’autres grands systèmes crypto ont répondu à des problèmes économiques similaires par des combinaisons de verrouillage, de burn des frais, de rachats ou de demande d’utilité.

SpartanOS combine : libération contrôlée + demande Turbo 1:1 + verrouillage long terme + burn + AICS + équilibrage adaptatif O2 + demande des applications. Les indicateurs clés à long terme ne sont donc pas simplement la quantité de RM générée. Ce sont : la nouvelle offre de RM, l’offre réellement en circulation, la demande d’achat Turbo 1:1, la demande des applications, les RM verrouillés à long terme, les RM brûlés et la profondeur de liquidité. Ces mécanismes sont conçus pour améliorer la structure de l’offre et de la demande. Ils ne constituent pas une garantie du prix de marché de RM. En fin de compte, la demande durable doit croître suffisamment pour absorber l’offre durable.
SpartanOS distingue trois concepts à ne pas confondre : le flux de capitaux, l’accumulation au niveau du protocole et l’accumulation de valeur pour les détenteurs de tokens.
SpartanOS ne se décrit pas correctement comme un simple modèle traditionnel d’allocation de fonds où, par exemple, un utilisateur dépose $100 et un X% fixe devient automatiquement un revenu du protocole tandis que Y% devient automatiquement un revenu pour les détenteurs de tokens. L’approche la plus juste consiste à analyser à la fois le côté actifs et le côté offre de RM.
Lorsque des capitaux entrent dans SpartanOS, selon le produit concerné et ses règles économiques, ces capitaux contribuent à la structure d’actifs du protocole, y compris des fonctions telles que la liquidité, la trésorerie, la POL et d’autres actifs du protocole. Des produits différents peuvent avoir des parcours d’actifs différents. Un produit donné peut donc être analysé selon la part de capital qui contribue au LP, à la trésorerie/POL ou à d’autres fonctions du protocole. Cependant, l’allocation d’actifs propre à un produit ne doit pas être présentée comme un pourcentage universel de distribution des revenus pour l’ensemble de l’écosystème SpartanOS.
Dans le même temps, le protocole détermine le mint de RM correspondant, le verrouillage et les obligations de libération futures selon les règles de ce produit. Cela signifie que lorsque $100 entrent dans le protocole, la question économique pertinente n’est pas seulement « Où les $100 ont-ils été alloués ? » C’est aussi « Quelle valeur d’actifs du protocole a été créée par ces $100, et quelle offre future de RM ou quel passif en tokens correspondant a été créé en contrepartie ? » Ces RM n’entrent pas nécessairement sur le marché ouvert immédiatement. Leur parcours économique peut comporter : verrouillage → libération contrôlée → demande Turbo 1:1 → rachat → burn → équilibrage adaptatif O2.
Par conséquent, ce qui compte économiquement n’est pas simplement « Quelle part des $100 a été distribuée ? » Une question plus pertinente est : « Quelle valeur d’actifs du protocole a été créée par ces $100, quelle offre future de RM a été créée en contrepartie, comment et quand ces RM entrent-ils en circulation, et comment le marché absorbe-t-il cette offre ? »
Une représentation simplifiée est : les capitaux entrent dans le protocole → actifs du protocole / trésorerie / POL / liquidité → mint de RM selon les règles du protocole → verrouillage de RM et libération contrôlée → offre et demande sur le marché secondaire → O2 surveille les conditions du marché → les mécanismes de rachat / burn / protection / liquidité réagissent → le système évolue vers un nouvel équilibre entre l’offre et la demande. En termes simples : SpartanOS ne se contente pas de répartir des dépôts ; il gère une économie de tokens.
La deuxième partie de la question, ce qui revient en fin de compte aux détenteurs de tokens, est tout aussi importante. Les actifs accumulés en trésorerie/POL représentent l’accumulation au niveau du protocole. La liquidité contribue à l’économie du protocole et à la profondeur du marché. Ni l’un ni l’autre ne doit automatiquement être décrit comme un revenu en espèces versé directement aux détenteurs de tokens. Par conséquent : trésorerie ≠ dividende aux détenteurs ; liquidité ≠ dividende aux détenteurs ; appréciation du prix du token ≠ distribution de flux de trésorerie.
À l’heure actuelle, la captation de valeur pour les détenteurs de RM et de GD doit avant tout être comprise comme une accumulation de valeur indirecte plutôt que comme un modèle traditionnel de dividende fixe. Pour RM, l’accumulation de valeur peut passer par la demande d’achat Turbo 1:1 sur le marché, le verrouillage, les variations de l’offre en circulation, les burns, l’utilité applicative et, le cas échéant, les mécanismes de rachat/burn liés aux revenus des applications. Pour GD, l’accumulation de valeur est associée à son offre maximale fixe de 390,000, à ses droits de gouvernance et à l’extension de son utilité applicative.
La couche économique majeure suivante est le revenu des applications externes. À mesure que GoPlay, TempleRaid et les futurs jeux, DEX, applications cross-chain, produits RWA, infrastructures de trading et autres DApps génèrent une activité économique externe réelle, il devient possible de suivre quelle part des revenus des applications entre en trésorerie, quelle part renforce la liquidité, quelle part sert au rachat/burn de RM, et si une portion est explicitement distribuée aux détenteurs. À moins qu’un smart contract ou une règle explicite du protocole n’indique que X% des revenus du protocole sont directement distribués aux détenteurs de RM/GD, les actifs du protocole ne doivent pas être présentés comme un flux de trésorerie direct pour les détenteurs.
Par conséquent, il n’existe actuellement aucune formule universelle exacte du type « $100 déposés = X% vont directement aux détenteurs de RM/GD ». Un cadre de due diligence plus pertinent est : pour chaque unité de capital entrant dans SpartanOS, quels actifs du protocole sont créés ou acquis, quelle offre de RM ou quel passif futur en tokens correspondant est généré, comment ces RM sont-ils libérés en circulation, et quels mécanismes équilibrent cette offre face à la demande réelle du marché et à la liquidité ? Et ensuite : quelle part des revenus des applications externes est en fin de compte captée par la trésorerie, la liquidité, le rachat/burn ou la distribution directe aux détenteurs ?
Ces distinctions sont essentielles : flux de capitaux ≠ revenus ; actifs du protocole ≠ dividende aux détenteurs ; rachat/burn ≠ distribution directe en espèces.
4. Quels flux de trésorerie réels circulent dans l’écosystème, et quel pourcentage revient au final au protocole ou aux détenteurs de tokens ?

SpartanOS distingue trois concepts à ne pas confondre : le flux de capitaux, l’accumulation au niveau du protocole et l’accumulation de valeur pour les détenteurs de tokens.

SpartanOS ne se décrit pas correctement comme un simple modèle traditionnel d’allocation de fonds où, par exemple, un utilisateur dépose $100 et un X% fixe devient automatiquement un revenu du protocole tandis que Y% devient automatiquement un revenu pour les détenteurs de tokens. L’approche la plus juste consiste à analyser à la fois le côté actifs et le côté offre de RM.

Lorsque des capitaux entrent dans SpartanOS, selon le produit concerné et ses règles économiques, ces capitaux contribuent à la structure d’actifs du protocole, y compris des fonctions telles que la liquidité, la trésorerie, la POL et d’autres actifs du protocole. Des produits différents peuvent avoir des parcours d’actifs différents. Un produit donné peut donc être analysé selon la part de capital qui contribue au LP, à la trésorerie/POL ou à d’autres fonctions du protocole. Cependant, l’allocation d’actifs propre à un produit ne doit pas être présentée comme un pourcentage universel de distribution des revenus pour l’ensemble de l’écosystème SpartanOS.

Dans le même temps, le protocole détermine le mint de RM correspondant, le verrouillage et les obligations de libération futures selon les règles de ce produit. Cela signifie que lorsque $100 entrent dans le protocole, la question économique pertinente n’est pas seulement « Où les $100 ont-ils été alloués ? » C’est aussi « Quelle valeur d’actifs du protocole a été créée par ces $100, et quelle offre future de RM ou quel passif en tokens correspondant a été créé en contrepartie ? » Ces RM n’entrent pas nécessairement sur le marché ouvert immédiatement. Leur parcours économique peut comporter : verrouillage → libération contrôlée → demande Turbo 1:1 → rachat → burn → équilibrage adaptatif O2.

Par conséquent, ce qui compte économiquement n’est pas simplement « Quelle part des $100 a été distribuée ? » Une question plus pertinente est : « Quelle valeur d’actifs du protocole a été créée par ces $100, quelle offre future de RM a été créée en contrepartie, comment et quand ces RM entrent-ils en circulation, et comment le marché absorbe-t-il cette offre ? »

Une représentation simplifiée est : les capitaux entrent dans le protocole → actifs du protocole / trésorerie / POL / liquidité → mint de RM selon les règles du protocole → verrouillage de RM et libération contrôlée → offre et demande sur le marché secondaire → O2 surveille les conditions du marché → les mécanismes de rachat / burn / protection / liquidité réagissent → le système évolue vers un nouvel équilibre entre l’offre et la demande. En termes simples : SpartanOS ne se contente pas de répartir des dépôts ; il gère une économie de tokens.

La deuxième partie de la question, ce qui revient en fin de compte aux détenteurs de tokens, est tout aussi importante. Les actifs accumulés en trésorerie/POL représentent l’accumulation au niveau du protocole. La liquidité contribue à l’économie du protocole et à la profondeur du marché. Ni l’un ni l’autre ne doit automatiquement être décrit comme un revenu en espèces versé directement aux détenteurs de tokens. Par conséquent : trésorerie ≠ dividende aux détenteurs ; liquidité ≠ dividende aux détenteurs ; appréciation du prix du token ≠ distribution de flux de trésorerie.

À l’heure actuelle, la captation de valeur pour les détenteurs de RM et de GD doit avant tout être comprise comme une accumulation de valeur indirecte plutôt que comme un modèle traditionnel de dividende fixe. Pour RM, l’accumulation de valeur peut passer par la demande d’achat Turbo 1:1 sur le marché, le verrouillage, les variations de l’offre en circulation, les burns, l’utilité applicative et, le cas échéant, les mécanismes de rachat/burn liés aux revenus des applications. Pour GD, l’accumulation de valeur est associée à son offre maximale fixe de 390,000, à ses droits de gouvernance et à l’extension de son utilité applicative.

La couche économique majeure suivante est le revenu des applications externes. À mesure que GoPlay, TempleRaid et les futurs jeux, DEX, applications cross-chain, produits RWA, infrastructures de trading et autres DApps génèrent une activité économique externe réelle, il devient possible de suivre quelle part des revenus des applications entre en trésorerie, quelle part renforce la liquidité, quelle part sert au rachat/burn de RM, et si une portion est explicitement distribuée aux détenteurs. À moins qu’un smart contract ou une règle explicite du protocole n’indique que X% des revenus du protocole sont directement distribués aux détenteurs de RM/GD, les actifs du protocole ne doivent pas être présentés comme un flux de trésorerie direct pour les détenteurs.

Par conséquent, il n’existe actuellement aucune formule universelle exacte du type « $100 déposés = X% vont directement aux détenteurs de RM/GD ». Un cadre de due diligence plus pertinent est : pour chaque unité de capital entrant dans SpartanOS, quels actifs du protocole sont créés ou acquis, quelle offre de RM ou quel passif futur en tokens correspondant est généré, comment ces RM sont-ils libérés en circulation, et quels mécanismes équilibrent cette offre face à la demande réelle du marché et à la liquidité ? Et ensuite : quelle part des revenus des applications externes est en fin de compte captée par la trésorerie, la liquidité, le rachat/burn ou la distribution directe aux détenteurs ?

Ces distinctions sont essentielles : flux de capitaux ≠ revenus ; actifs du protocole ≠ dividende aux détenteurs ; rachat/burn ≠ distribution directe en espèces.
L’avantage défensif de SpartanOS n’est ni RM seul, ni GD seul, ni O2 seul, ni un seul smart contract. Les tokens peuvent être copiés. Les smart contracts peuvent être forkés. Les paramètres tokenomiques peuvent aussi être répliqués. L’avantage défensif potentiel vient de l’effet de réseau créé lorsque plusieurs couches, économique, applicative, infrastructure, liquidité, développeurs et communauté, fonctionnent ensemble.
La première couche est la couche économique : RM + GD + O2 + Turbo 1:1 + AICS + Stable Vault + staking long terme + bonds de liquidité long terme + Énergie + burn + intérêts composés. Ces mécanismes traitent différentes parties du système économique : l’offre, la demande, la liquidité, la participation à long terme et la santé du réseau.
La deuxième couche est la couche applicative. GoPlay, TempleRaid et les futures applications sont destinés à faire sortir RM et GD d’une économie interne au protocole pour les amener vers une utilité applicative réelle. À mesure que les applications génèrent des utilisateurs, des transactions et des revenus externes, l’économie applicative peut commencer à réinjecter de l’activité économique dans l’écosystème RM/GD.
La troisième couche est la couche IA / intention / exécution. Les infrastructures d’intention telles que dappOS représentent ici une direction importante. Leur importance ne tient pas simplement à l’ajout d’une étiquette « IA » au Web3. L’objectif est de réduire la complexité de l’interaction avec la blockchain. Un utilisateur exprime une intention ; l’infrastructure concernée peut aider au routage, à l’exécution et à l’interaction avec les DApps, tandis que la propriété finale des actifs et le règlement reviennent à la couche blockchain. En termes simples : l’IA se charge de l’intelligence et de l’assistance à l’exécution ; la blockchain fournit l’état de confiance, les actifs et le règlement de valeur.
La quatrième couche est l’infrastructure blockchain. SpartanOS utilise AnubisChain pour l’exécution des smart contracts et le règlement des actifs, tandis que l’écosystème au sens large se connecte à des infrastructures couvrant les wallets, les bridges, les DEX, les explorateurs, les infrastructures d’indexation/de données et les systèmes cross-chain, y compris des domaines tels que The Graph, Blockscout et LayerZero.
La cinquième couche est l’expansion de l’écosystème. À partir du Q3, la feuille de route de l’écosystème prévoit un développement progressif sur : l’infrastructure cross-chain LayerZero + OFT, les mises à niveau de l’explorateur, RocketSwap V3, le multisig Guard, NFT + DID, AI Meme / AI Agent, la tokenisation RWA, une plateforme décentralisée de trading de contrats et une assurance pour le trading de contrats. Tout cela ne doit pas être présenté comme des produits déjà en service et générateurs de revenus. Les produits en service doivent être évalués à travers leur usage et les données on-chain. Les intégrations en cours de développement doivent être évaluées à travers l’avancement technique et les annonces officielles. Les produits futurs doivent être vérifiés à travers les contrats, les transactions, les utilisateurs et les revenus une fois déployés.
Les grands réseaux crypto montrent pourquoi cette distinction compte. L’avantage défensif d’Ethereum n’est pas simplement le code source de l’EVM. Son effet de réseau vient des développeurs, de la liquidité, des wallets, des applications, de l’infrastructure, des standards et des utilisateurs qui interagissent entre eux. De même, une formule d’AMM peut elle-même être forkée ; recréer la liquidité, les intégrations, les utilisateurs, l’outillage développeur et les effets de réseau autour d’un DEX mature est nettement plus difficile.
Le réseau que SpartanOS tente de construire est donc : économie de tokens + liquidité + IA/intention + applications + infrastructure blockchain + développeurs + utilisateurs + communauté mondiale. Il serait prématuré de le décrire comme un avantage défensif absolu et impossible à copier. Une description plus juste est que SpartanOS construit un avantage défensif de réseau, dont la solidité devra en fin de compte être démontrée par la profondeur de liquidité, les utilisateurs actifs, l’adoption des applications, l’activité des développeurs, les revenus externes et les intégrations inter-écosystèmes.
5. Quel est l’avantage défensif crypto-natif de SpartanOS ?

L’avantage défensif de SpartanOS n’est ni RM seul, ni GD seul, ni O2 seul, ni un seul smart contract. Les tokens peuvent être copiés. Les smart contracts peuvent être forkés. Les paramètres tokenomiques peuvent aussi être répliqués. L’avantage défensif potentiel vient de l’effet de réseau créé lorsque plusieurs couches, économique, applicative, infrastructure, liquidité, développeurs et communauté, fonctionnent ensemble.

La première couche est la couche économique : RM + GD + O2 + Turbo 1:1 + AICS + Stable Vault + staking long terme + bonds de liquidité long terme + Énergie + burn + intérêts composés. Ces mécanismes traitent différentes parties du système économique : l’offre, la demande, la liquidité, la participation à long terme et la santé du réseau.

La deuxième couche est la couche applicative. GoPlay, TempleRaid et les futures applications sont destinés à faire sortir RM et GD d’une économie interne au protocole pour les amener vers une utilité applicative réelle. À mesure que les applications génèrent des utilisateurs, des transactions et des revenus externes, l’économie applicative peut commencer à réinjecter de l’activité économique dans l’écosystème RM/GD.

La troisième couche est la couche IA / intention / exécution. Les infrastructures d’intention telles que dappOS représentent ici une direction importante. Leur importance ne tient pas simplement à l’ajout d’une étiquette « IA » au Web3. L’objectif est de réduire la complexité de l’interaction avec la blockchain. Un utilisateur exprime une intention ; l’infrastructure concernée peut aider au routage, à l’exécution et à l’interaction avec les DApps, tandis que la propriété finale des actifs et le règlement reviennent à la couche blockchain. En termes simples : l’IA se charge de l’intelligence et de l’assistance à l’exécution ; la blockchain fournit l’état de confiance, les actifs et le règlement de valeur.

La quatrième couche est l’infrastructure blockchain. SpartanOS utilise AnubisChain pour l’exécution des smart contracts et le règlement des actifs, tandis que l’écosystème au sens large se connecte à des infrastructures couvrant les wallets, les bridges, les DEX, les explorateurs, les infrastructures d’indexation/de données et les systèmes cross-chain, y compris des domaines tels que The Graph, Blockscout et LayerZero.

La cinquième couche est l’expansion de l’écosystème. À partir du Q3, la feuille de route de l’écosystème prévoit un développement progressif sur : l’infrastructure cross-chain LayerZero + OFT, les mises à niveau de l’explorateur, RocketSwap V3, le multisig Guard, NFT + DID, AI Meme / AI Agent, la tokenisation RWA, une plateforme décentralisée de trading de contrats et une assurance pour le trading de contrats. Tout cela ne doit pas être présenté comme des produits déjà en service et générateurs de revenus. Les produits en service doivent être évalués à travers leur usage et les données on-chain. Les intégrations en cours de développement doivent être évaluées à travers l’avancement technique et les annonces officielles. Les produits futurs doivent être vérifiés à travers les contrats, les transactions, les utilisateurs et les revenus une fois déployés.

Les grands réseaux crypto montrent pourquoi cette distinction compte. L’avantage défensif d’Ethereum n’est pas simplement le code source de l’EVM. Son effet de réseau vient des développeurs, de la liquidité, des wallets, des applications, de l’infrastructure, des standards et des utilisateurs qui interagissent entre eux. De même, une formule d’AMM peut elle-même être forkée ; recréer la liquidité, les intégrations, les utilisateurs, l’outillage développeur et les effets de réseau autour d’un DEX mature est nettement plus difficile.

Le réseau que SpartanOS tente de construire est donc : économie de tokens + liquidité + IA/intention + applications + infrastructure blockchain + développeurs + utilisateurs + communauté mondiale. Il serait prématuré de le décrire comme un avantage défensif absolu et impossible à copier. Une description plus juste est que SpartanOS construit un avantage défensif de réseau, dont la solidité devra en fin de compte être démontrée par la profondeur de liquidité, les utilisateurs actifs, l’adoption des applications, l’activité des développeurs, les revenus externes et les intégrations inter-écosystèmes.
SpartanOS fait une distinction claire entre l’état on-chain et le calcul off-chain.
Les informations vérifiables de façon indépendante on-chain comprennent : les adresses de wallet, les contrats de tokens, les transferts RM/GD, les swaps, les variations de liquidité, les burns, les interactions avec les smart contracts, les hash de transaction et le règlement final des actifs. Ces faits n’exigent pas qu’un utilisateur fasse confiance à ce que dit le frontend de SpartanOS. Ils peuvent être vérifiés de façon indépendante par rapport à l’état de la blockchain concernée, via les explorateurs et, lorsque c’est pris en charge, via des infrastructures tierces de données/d’indexation blockchain. C’est l’une des propriétés fondamentales de la blockchain : les utilisateurs doivent pouvoir vérifier de façon indépendante les états critiques des actifs et des transactions plutôt que de se fier uniquement à l’interface du protocole lui-même.
Cependant, tous les composants du système ne sont pas automatiquement on-chain. Des éléments tels que certaines parties du calcul du score AICS, l’interprétation des intentions, l’analyse de données externes, les appels d’API, la prise de décision des agents et d’autres calculs off-chain doivent être traités séparément. Si un système off-chain effectue un calcul puis soumet une transaction à la blockchain, la blockchain peut prouver que la transaction finale a eu lieu. Elle ne prouve pas automatiquement que chaque calcul off-chain préalable était correct. Par conséquent : résultat on-chain ≠ calcul entier on-chain.
La frontière de confiance se décrit plus justement ainsi : l’IA / l’infrastructure off-chain se charge de l’intelligence, de l’analyse et de la logique d’exécution ; la blockchain vérifie l’état de confiance, les actifs, les transactions et le règlement final de valeur.
Si le calcul off-chain lui-même doit devenir vérifiable cryptographiquement, des technologies supplémentaires peuvent être nécessaires, selon l’implémentation, notamment des algorithmes publics, des oracles, des TEE, des preuves ZK, des signatures cryptographiques, des réseaux de validateurs ou d’autres systèmes de calcul vérifiable.
Nous distinguons donc les faits on-chain, vérifiables de façon indépendante via l’état de la blockchain, et le calcul off-chain, qui exige son propre mécanisme de vérification. Le fait qu’un résultat soit écrit sur la blockchain ne doit pas être présenté comme la preuve que l’ensemble du calcul off-chain a lui-même été effectué ou vérifié on-chain.
6. Qu’est-ce qui est exactement vérifié on-chain, et qu’est-ce qui est simplement affirmé par une infrastructure IA off-chain ?

SpartanOS fait une distinction claire entre l’état on-chain et le calcul off-chain.

Les informations vérifiables de façon indépendante on-chain comprennent : les adresses de wallet, les contrats de tokens, les transferts RM/GD, les swaps, les variations de liquidité, les burns, les interactions avec les smart contracts, les hash de transaction et le règlement final des actifs. Ces faits n’exigent pas qu’un utilisateur fasse confiance à ce que dit le frontend de SpartanOS. Ils peuvent être vérifiés de façon indépendante par rapport à l’état de la blockchain concernée, via les explorateurs et, lorsque c’est pris en charge, via des infrastructures tierces de données/d’indexation blockchain. C’est l’une des propriétés fondamentales de la blockchain : les utilisateurs doivent pouvoir vérifier de façon indépendante les états critiques des actifs et des transactions plutôt que de se fier uniquement à l’interface du protocole lui-même.

Cependant, tous les composants du système ne sont pas automatiquement on-chain. Des éléments tels que certaines parties du calcul du score AICS, l’interprétation des intentions, l’analyse de données externes, les appels d’API, la prise de décision des agents et d’autres calculs off-chain doivent être traités séparément. Si un système off-chain effectue un calcul puis soumet une transaction à la blockchain, la blockchain peut prouver que la transaction finale a eu lieu. Elle ne prouve pas automatiquement que chaque calcul off-chain préalable était correct. Par conséquent : résultat on-chain ≠ calcul entier on-chain.

La frontière de confiance se décrit plus justement ainsi : l’IA / l’infrastructure off-chain se charge de l’intelligence, de l’analyse et de la logique d’exécution ; la blockchain vérifie l’état de confiance, les actifs, les transactions et le règlement final de valeur.

Si le calcul off-chain lui-même doit devenir vérifiable cryptographiquement, des technologies supplémentaires peuvent être nécessaires, selon l’implémentation, notamment des algorithmes publics, des oracles, des TEE, des preuves ZK, des signatures cryptographiques, des réseaux de validateurs ou d’autres systèmes de calcul vérifiable.

Nous distinguons donc les faits on-chain, vérifiables de façon indépendante via l’état de la blockchain, et le calcul off-chain, qui exige son propre mécanisme de vérification. Le fait qu’un résultat soit écrit sur la blockchain ne doit pas être présenté comme la preuve que l’ensemble du calcul off-chain a lui-même été effectué ou vérifié on-chain.
Il existe deux niveaux de preuve distincts : la vérification du résultat d’exécution et la vérification du calcul.
Si un agent affirme avoir effectué un transfert, un swap, un stake ou une interaction avec un smart contract, l’utilisateur ne devrait pas avoir à faire confiance à un message du frontend disant « Terminé ». La preuve principale doit être la blockchain. Un utilisateur doit pouvoir vérifier le hash de la transaction, l’appel du contrat, les actifs en entrée, les actifs en sortie, les changements d’état du wallet et le règlement final.
Par exemple, si un agent affirme « J’ai échangé l’actif A contre l’actif B pour vous », la preuve pertinente n’est pas la déclaration de l’agent lui-même. L’utilisateur doit pouvoir vérifier si la transaction existe réellement, quel smart contract a été appelé, quelle quantité de l’actif A a quitté le wallet, quelle quantité de l’actif B a été reçue, et si la transaction a bien été réglée. C’est la vérification du résultat d’exécution. La blockchain est particulièrement efficace pour prouver qu’une action liée à des actifs a réellement eu lieu.
Cependant, un hash de transaction ne prouve pas automatiquement pourquoi l’agent a pris une décision donnée, si chaque entrée était exacte, ni si chaque étape de raisonnement interne était correcte. C’est un problème distinct : la vérification du calcul. Si l’objectif est de vérifier cryptographiquement le calcul interne de l’agent, des mécanismes supplémentaires peuvent être nécessaires, tels que des TEE, des preuves ZK, des systèmes d’oracles, des réseaux de validateurs, des signatures cryptographiques ou d’autres formes de calcul vérifiable.
Nous ne faisons donc pas l’affirmation techniquement inexacte selon laquelle « parce que la transaction est on-chain, chaque calcul d’IA qui la sous-tend est automatiquement digne de confiance ». Le modèle plus juste est : l’IA comprend l’intention, effectue l’analyse et assiste l’exécution ; la blockchain vérifie l’état des actifs et l’exécution finale.
Les infrastructures d’intention telles que dappOS illustrent la direction générale : les utilisateurs n’ont pas nécessairement besoin de comprendre manuellement chaque opération blockchain impliquée dans la réalisation d’une intention. La couche intention/exécution peut simplifier le routage et l’exécution, tandis que les résultats critiques sur les actifs doivent toujours revenir à un règlement vérifiable sur la blockchain.
Le principe est simple : ne vous fiez pas uniquement à un agent qui dit « J’ai accompli la tâche ». Vérifiez si la blockchain prouve que la tâche a réellement été accomplie. Si l’exigence va plus loin, pour prouver pourquoi l’agent a pris la décision ou que son calcul interne était correct, cela exige alors une couche cryptographique ou de calcul vérifiable distincte, et doit être évalué selon la technologie de vérification réellement déployée.
7. Comment SpartanOS prouve-t-il qu’un agent IA a réellement effectué le service qu’il prétend avoir effectué ?

Il existe deux niveaux de preuve distincts : la vérification du résultat d’exécution et la vérification du calcul.

Si un agent affirme avoir effectué un transfert, un swap, un stake ou une interaction avec un smart contract, l’utilisateur ne devrait pas avoir à faire confiance à un message du frontend disant « Terminé ». La preuve principale doit être la blockchain. Un utilisateur doit pouvoir vérifier le hash de la transaction, l’appel du contrat, les actifs en entrée, les actifs en sortie, les changements d’état du wallet et le règlement final.

Par exemple, si un agent affirme « J’ai échangé l’actif A contre l’actif B pour vous », la preuve pertinente n’est pas la déclaration de l’agent lui-même. L’utilisateur doit pouvoir vérifier si la transaction existe réellement, quel smart contract a été appelé, quelle quantité de l’actif A a quitté le wallet, quelle quantité de l’actif B a été reçue, et si la transaction a bien été réglée. C’est la vérification du résultat d’exécution. La blockchain est particulièrement efficace pour prouver qu’une action liée à des actifs a réellement eu lieu.

Cependant, un hash de transaction ne prouve pas automatiquement pourquoi l’agent a pris une décision donnée, si chaque entrée était exacte, ni si chaque étape de raisonnement interne était correcte. C’est un problème distinct : la vérification du calcul. Si l’objectif est de vérifier cryptographiquement le calcul interne de l’agent, des mécanismes supplémentaires peuvent être nécessaires, tels que des TEE, des preuves ZK, des systèmes d’oracles, des réseaux de validateurs, des signatures cryptographiques ou d’autres formes de calcul vérifiable.

Nous ne faisons donc pas l’affirmation techniquement inexacte selon laquelle « parce que la transaction est on-chain, chaque calcul d’IA qui la sous-tend est automatiquement digne de confiance ». Le modèle plus juste est : l’IA comprend l’intention, effectue l’analyse et assiste l’exécution ; la blockchain vérifie l’état des actifs et l’exécution finale.

Les infrastructures d’intention telles que dappOS illustrent la direction générale : les utilisateurs n’ont pas nécessairement besoin de comprendre manuellement chaque opération blockchain impliquée dans la réalisation d’une intention. La couche intention/exécution peut simplifier le routage et l’exécution, tandis que les résultats critiques sur les actifs doivent toujours revenir à un règlement vérifiable sur la blockchain.

Le principe est simple : ne vous fiez pas uniquement à un agent qui dit « J’ai accompli la tâche ». Vérifiez si la blockchain prouve que la tâche a réellement été accomplie. Si l’exigence va plus loin, pour prouver pourquoi l’agent a pris la décision ou que son calcul interne était correct, cela exige alors une couche cryptographique ou de calcul vérifiable distincte, et doit être évalué selon la technologie de vérification réellement déployée.
Spartan OS · Réponse à sept questions de due diligence · reçue le 24 septembre 2026

1. Quelle fonction économique précise GD remplit-il qui ne pourrait pas être obtenue avec un token de gouvernance classique ou un stablecoin ?

GD sert de couche de gouvernance rare et de droits d’écosystème à long terme de SpartanOS. Il est délibérément séparé à la fois des stablecoins et de RM, car ces actifs remplissent des fonctions économiques fondamentalement différentes.

Les stablecoins assurent principalement la tarification, l’entrée de capital et le règlement. RM est l’actif économique à plus haute fréquence utilisé pour les incitations, le staking, les bonds, la liquidité, les intérêts composés, les burns et la participation aux applications. GD, en revanche, est conçu pour représenter des droits de gouvernance rares et une participation à l’écosystème à plus long terme.

GD a une offre maximale fixe de 390,000 tokens. Son offre maximale n’augmente pas simplement parce que SpartanOS gagne des utilisateurs, de la TVL ou des applications.

L’accès à GD est également limité par la tokenomics d’origine. Les canaux concernés comprennent les droits attribués aux premiers détenteurs de NFT, les allocations prédéfinies de gouvernance et d’écosystème, les droits de gouvernance GD associés au RM Stable Vault, et la circulation sur le marché secondaire.

Une distinction importante concerne les GD associés au RM Stable Vault. Ces droits GD sont libérés linéairement sur 30 semaines, mais ils ne sont pas nouvellement émis du fait de l’existence du Stable Vault. Ils proviennent de GD déjà alloués dans la tokenomics d’origine, y compris l’allocation initiale de 25% pour les incitations à la liquidité. La structure d’allocation d’origine comprend aussi une réserve de risque de 5% pour la trésorerie du protocole. Par conséquent, le Stable Vault ne change pas la logique d’offre maximale de 390,000 GD.

La raison pour laquelle SpartanOS n’utilise pas RM pour tout est que RM lui-même est conçu pour circuler dans un cycle économique à bien plus haute fréquence : incitations → staking → bonds → liquidité → applications → libération → demande du marché → burn. Combiner ce rôle avec les droits de gouvernance à long terme les plus rares de l’écosystème placerait deux objectifs économiques différents dans le même actif.

Les stablecoins ne peuvent pas non plus remplir pleinement ce rôle. Leur fonction économique première est la dénomination stable et le règlement, et non la représentation d’un actif de gouvernance rare dont l’offre reste fixe pendant que l’écosystème qui l’entoure s’étend.

Cette séparation des rôles économiques n’est pas inhabituelle dans la crypto. De grands protocoles ont de la même façon séparé les actifs de règlement ou productifs des actifs de gouvernance et de droits d’écosystème. La comparaison ne signifie pas que GD est équivalent à ces tokens ; elle illustre un principe crypto-économique plus large : la circulation économique à haute fréquence et les droits de gouvernance rares n’ont pas nécessairement besoin d’être représentés par le même actif.

Un token de gouvernance classique pourrait en théorie être conçu avec des caractéristiques similaires. Par conséquent, la différenciation de GD ne tient pas simplement au fait qu’il est appelé token de gouvernance. Sa différenciation à long terme doit venir de la capacité de SpartanOS à rattacher en continu des droits de gouvernance significatifs, une utilité applicative et une participation à l’écosystème à une offre fixe de 390,000 GD. L’écosystème peut s’étendre. Les applications peuvent s’étendre. La base d’utilisateurs peut s’étendre. L’offre maximale de GD n’a pas besoin de s’étendre avec eux. C’est la fonction économique centrale de GD.

2. Qu’est-ce qui crée une demande structurelle pour GD à travers l’usage réel de SpartanOS ?

La demande structurelle pour GD ne peut pas venir de la seule rareté. La rareté ne crée pas automatiquement de la demande. L’utilité, si.

La structure de demande à long terme visée pour GD est : offre fixe + acquisition limitée + demande de gouvernance + utilité applicative + expansion de l’écosystème.

GD commence à dépasser le statut de pur actif de gouvernance pour entrer dans une utilité applicative réelle. Par exemple, des applications comme TempleRaid amènent GD, RM et d’autres actifs de l’écosystème AnubisChain dans un usage au niveau applicatif. Cela représente une transition importante : de la simple détention d’un actif de gouvernance vers l’usage de cet actif à la fois en gouvernance et dans les applications.

À mesure que d’autres jeux, applications DeFi, produits RWA, systèmes DID/NFT, infrastructures de trading et autres DApps entrent dans l’écosystème, GD peut progressivement soutenir une participation supplémentaire à la gouvernance, des droits applicatifs, des permissions d’écosystème ou d’autres utilités.

La relation économique que nous voulons établir est donc simple : le nombre d’applications peut augmenter ; le nombre d’utilisateurs peut augmenter ; la quantité d’utilité rattachée à GD peut augmenter ; mais l’offre maximale de GD reste de 390,000. C’est la distinction importante entre demande spéculative et demande structurelle.

ETH offre un point de référence grand public utile pour ce principe, bien que son modèle économique soit différent. La demande pour ETH ne repose pas uniquement sur des personnes qui choisissent de détenir ETH ; ETH est nécessaire pour le gas, participe au staking et est utilisé dans tout l’écosystème Ethereum. GD doit en définitive faire ses preuves selon le même principe économique plus large : l’utilité réelle doit soutenir la demande à long terme.

Pour cette raison, GD ne doit pas être évalué uniquement par son prix de marché. Des indicateurs plus pertinents comprennent le nombre d’adresses GD actives, la répartition de la détention, la participation à la gouvernance, le nombre d’applications utilisant GD, les interactions applicatives et l’usage on-chain réel. Si l’écosystème s’étend alors que l’usage de GD ne s’étend pas, la demande structurelle n’a pas été prouvée. Si davantage d’applications et d’utilisateurs ont réellement besoin de GD alors que l’offre maximale reste fixée à 390,000, alors GD développe une demande structurelle fondée sur l’utilité.

3. RM est conçu pour inciter les utilisateurs, les développeurs et la participation de la communauté. Qu’est-ce qui empêche RM de devenir, avec le temps, un simple token d’émission et de pression vendeuse ?

RM n’est pas conçu autour du seul contrôle de l’émission. SpartanOS tente de gérer les deux côtés de l’équation : comment RM entre en circulation et ce qui crée de la demande pour RM une fois en circulation. Si la trajectoire économique à long terme d’un token est simplement mint → récompense → vente, alors l’augmentation de l’émission peut finir par se traduire en pression vendeuse persistante. SpartanOS combine donc libération contrôlée, verrouillage à long terme, demande d’achat sur le marché, burns, incitations dynamiques, demande applicative et équilibrage de la liquidité.

D’abord, le fait que RM soit généré ne signifie pas que tout le RM entre immédiatement sur le marché ouvert. Le staking long terme, les bonds de liquidité long terme 360/540 jours, les intérêts composés et le système d’énergie influent sur le moment et la quantité de RM qui devient une offre réellement en circulation. Le système d’énergie crée aussi une voie de consommation de RM. RM peut être brûlé pour obtenir 2–6× de valeur d’énergie, tandis que le staking d’énergie lui-même suit une structure de 360 jours. RM dispose donc d’un mécanisme de consommation en plus de ses fonctions de récompense et de trading.

Deuxièmement, le Turbo Engine 1:1 introduit une demande d’achat correspondante sur le marché. Dans le cadre du mécanisme de récompense concerné, le système ne fonctionne pas uniquement du côté des récompenses. Les récompenses correspondantes exigent un achat de RM sur le marché à 1:1, ce qui crée un côté demande face à la libération de tokens. C’est une distinction importante. L’objectif n’est pas d’interdire aux utilisateurs de vendre des RM. La question économique est de savoir si les RM qui entrent en circulation s’accompagnent d’une demande réelle suffisante sur le marché. Les RM achetés via Turbo entrent aussi dans une période de silence de 24 heures, tandis que la taxe de vente de base est de 5%, ce qui réduit la possibilité que le même achat devienne immédiatement un ordre de vente équivalent à court terme.

Troisièmement, SpartanOS utilise le protocole d’équilibrage adaptatif O2. O2 fonctionne sur un cycle de trois heures et intègre le TWAP tout en observant des variables telles que le volume d’achat/vente, la taille moyenne des transactions, les ratios achat/vente, la profondeur de liquidité et les conditions générales du marché. Lorsqu’un déséquilibre important entre l’offre et la demande apparaît à court terme, la protection côté vente peut augmenter. Lorsque les conditions se normalisent, le système réévalue les conditions toutes les trois heures et ramène progressivement la protection vers le niveau de base de 5%. Le retour le plus rapide aux conditions de base, en 24 heures, exige encore que les conditions de reprise concernées restent satisfaites en continu. O2 traite donc la liquidité et le déséquilibre entre l’offre et la demande. Ce n’est pas un mécanisme qui dicte ce que devrait être le prix de marché de RM, et il ne doit pas non plus être interprété comme une garantie de prix. Le principe sous-jacent est simple : le prix est le résultat ; l’offre et la demande sont la cause. Lorsqu’un déséquilibre survient, la protection augmente. Lorsque l’équilibre revient, la protection se normalise.

Quatrièmement, SpartanOS utilise AICS comme couche d’incitation dynamique. AICS fonctionne sur une évaluation glissante de 30 jours : Score = 0.2H + 0.4C + 0.2A + 0.2R. Il évalue des facteurs de santé du réseau tels que la structure de parrainage, les adresses des détenteurs, la participation à long terme, la rétention, l’activité et la contribution à l’écosystème. Par conséquent, atteindre le même niveau nominal ne signifie pas nécessairement recevoir exactement les mêmes incitations. Des ventes massives persistantes, une rétention faible ou une contribution à long terme en déclin peuvent affecter l’évaluation AICS. En termes simples : AICS évalue la santé du réseau ; O2 gère l’équilibre du marché.

Le staking long terme, les bonds 360/540 jours, les intérêts composés, le verrouillage, les burns et la demande croissante des applications ajoutent ensuite d’autres composantes d’offre et de demande. Le marché DeFi au sens large a déjà démontré pourquoi cela compte. Les modèles de liquidity mining à forte émission, sans utilité, verrouillage ou demande réelle suffisants, peuvent finir par convertir les incitations en pression vendeuse. D’autres grands systèmes crypto ont répondu à des problèmes économiques similaires par des combinaisons de verrouillage, de burn des frais, de rachats ou de demande d’utilité.

SpartanOS combine : libération contrôlée + demande Turbo 1:1 + verrouillage long terme + burn + AICS + équilibrage adaptatif O2 + demande des applications. Les indicateurs clés à long terme ne sont donc pas simplement la quantité de RM générée. Ce sont : la nouvelle offre de RM, l’offre réellement en circulation, la demande d’achat Turbo 1:1, la demande des applications, les RM verrouillés à long terme, les RM brûlés et la profondeur de liquidité. Ces mécanismes sont conçus pour améliorer la structure de l’offre et de la demande. Ils ne constituent pas une garantie du prix de marché de RM. En fin de compte, la demande durable doit croître suffisamment pour absorber l’offre durable.

4. Quels flux de trésorerie réels circulent dans l’écosystème, et quel pourcentage revient au final au protocole ou aux détenteurs de tokens ?

SpartanOS distingue trois concepts à ne pas confondre : le flux de capitaux, l’accumulation au niveau du protocole et l’accumulation de valeur pour les détenteurs de tokens.

SpartanOS ne se décrit pas correctement comme un simple modèle traditionnel d’allocation de fonds où, par exemple, un utilisateur dépose $100 et un X% fixe devient automatiquement un revenu du protocole tandis que Y% devient automatiquement un revenu pour les détenteurs de tokens. L’approche la plus juste consiste à analyser à la fois le côté actifs et le côté offre de RM.

Lorsque des capitaux entrent dans SpartanOS, selon le produit concerné et ses règles économiques, ces capitaux contribuent à la structure d’actifs du protocole, y compris des fonctions telles que la liquidité, la trésorerie, la POL et d’autres actifs du protocole. Des produits différents peuvent avoir des parcours d’actifs différents. Un produit donné peut donc être analysé selon la part de capital qui contribue au LP, à la trésorerie/POL ou à d’autres fonctions du protocole. Cependant, l’allocation d’actifs propre à un produit ne doit pas être présentée comme un pourcentage universel de distribution des revenus pour l’ensemble de l’écosystème SpartanOS.

Dans le même temps, le protocole détermine le mint de RM correspondant, le verrouillage et les obligations de libération futures selon les règles de ce produit. Cela signifie que lorsque $100 entrent dans le protocole, la question économique pertinente n’est pas seulement « Où les $100 ont-ils été alloués ? » C’est aussi « Quelle valeur d’actifs du protocole a été créée par ces $100, et quelle offre future de RM ou quel passif en tokens correspondant a été créé en contrepartie ? » Ces RM n’entrent pas nécessairement sur le marché ouvert immédiatement. Leur parcours économique peut comporter : verrouillage → libération contrôlée → demande Turbo 1:1 → rachat → burn → équilibrage adaptatif O2.

Par conséquent, ce qui compte économiquement n’est pas simplement « Quelle part des $100 a été distribuée ? » Une question plus pertinente est : « Quelle valeur d’actifs du protocole a été créée par ces $100, quelle offre future de RM a été créée en contrepartie, comment et quand ces RM entrent-ils en circulation, et comment le marché absorbe-t-il cette offre ? »

Une représentation simplifiée est : les capitaux entrent dans le protocole → actifs du protocole / trésorerie / POL / liquidité → mint de RM selon les règles du protocole → verrouillage de RM et libération contrôlée → offre et demande sur le marché secondaire → O2 surveille les conditions du marché → les mécanismes de rachat / burn / protection / liquidité réagissent → le système évolue vers un nouvel équilibre entre l’offre et la demande. En termes simples : SpartanOS ne se contente pas de répartir des dépôts ; il gère une économie de tokens.

La deuxième partie de la question, ce qui revient en fin de compte aux détenteurs de tokens, est tout aussi importante. Les actifs accumulés en trésorerie/POL représentent l’accumulation au niveau du protocole. La liquidité contribue à l’économie du protocole et à la profondeur du marché. Ni l’un ni l’autre ne doit automatiquement être décrit comme un revenu en espèces versé directement aux détenteurs de tokens. Par conséquent : trésorerie ≠ dividende aux détenteurs ; liquidité ≠ dividende aux détenteurs ; appréciation du prix du token ≠ distribution de flux de trésorerie.

À l’heure actuelle, la captation de valeur pour les détenteurs de RM et de GD doit avant tout être comprise comme une accumulation de valeur indirecte plutôt que comme un modèle traditionnel de dividende fixe. Pour RM, l’accumulation de valeur peut passer par la demande d’achat Turbo 1:1 sur le marché, le verrouillage, les variations de l’offre en circulation, les burns, l’utilité applicative et, le cas échéant, les mécanismes de rachat/burn liés aux revenus des applications. Pour GD, l’accumulation de valeur est associée à son offre maximale fixe de 390,000, à ses droits de gouvernance et à l’extension de son utilité applicative.

La couche économique majeure suivante est le revenu des applications externes. À mesure que GoPlay, TempleRaid et les futurs jeux, DEX, applications cross-chain, produits RWA, infrastructures de trading et autres DApps génèrent une activité économique externe réelle, il devient possible de suivre quelle part des revenus des applications entre en trésorerie, quelle part renforce la liquidité, quelle part sert au rachat/burn de RM, et si une portion est explicitement distribuée aux détenteurs. À moins qu’un smart contract ou une règle explicite du protocole n’indique que X% des revenus du protocole sont directement distribués aux détenteurs de RM/GD, les actifs du protocole ne doivent pas être présentés comme un flux de trésorerie direct pour les détenteurs.

Par conséquent, il n’existe actuellement aucune formule universelle exacte du type « $100 déposés = X% vont directement aux détenteurs de RM/GD ». Un cadre de due diligence plus pertinent est : pour chaque unité de capital entrant dans SpartanOS, quels actifs du protocole sont créés ou acquis, quelle offre de RM ou quel passif futur en tokens correspondant est généré, comment ces RM sont-ils libérés en circulation, et quels mécanismes équilibrent cette offre face à la demande réelle du marché et à la liquidité ? Et ensuite : quelle part des revenus des applications externes est en fin de compte captée par la trésorerie, la liquidité, le rachat/burn ou la distribution directe aux détenteurs ?

Ces distinctions sont essentielles : flux de capitaux ≠ revenus ; actifs du protocole ≠ dividende aux détenteurs ; rachat/burn ≠ distribution directe en espèces.

5. Quel est l’avantage défensif crypto-natif de SpartanOS ?

L’avantage défensif de SpartanOS n’est ni RM seul, ni GD seul, ni O2 seul, ni un seul smart contract. Les tokens peuvent être copiés. Les smart contracts peuvent être forkés. Les paramètres tokenomiques peuvent aussi être répliqués. L’avantage défensif potentiel vient de l’effet de réseau créé lorsque plusieurs couches, économique, applicative, infrastructure, liquidité, développeurs et communauté, fonctionnent ensemble.

La première couche est la couche économique : RM + GD + O2 + Turbo 1:1 + AICS + Stable Vault + staking long terme + bonds de liquidité long terme + Énergie + burn + intérêts composés. Ces mécanismes traitent différentes parties du système économique : l’offre, la demande, la liquidité, la participation à long terme et la santé du réseau.

La deuxième couche est la couche applicative. GoPlay, TempleRaid et les futures applications sont destinés à faire sortir RM et GD d’une économie interne au protocole pour les amener vers une utilité applicative réelle. À mesure que les applications génèrent des utilisateurs, des transactions et des revenus externes, l’économie applicative peut commencer à réinjecter de l’activité économique dans l’écosystème RM/GD.

La troisième couche est la couche IA / intention / exécution. Les infrastructures d’intention telles que dappOS représentent ici une direction importante. Leur importance ne tient pas simplement à l’ajout d’une étiquette « IA » au Web3. L’objectif est de réduire la complexité de l’interaction avec la blockchain. Un utilisateur exprime une intention ; l’infrastructure concernée peut aider au routage, à l’exécution et à l’interaction avec les DApps, tandis que la propriété finale des actifs et le règlement reviennent à la couche blockchain. En termes simples : l’IA se charge de l’intelligence et de l’assistance à l’exécution ; la blockchain fournit l’état de confiance, les actifs et le règlement de valeur.

La quatrième couche est l’infrastructure blockchain. SpartanOS utilise AnubisChain pour l’exécution des smart contracts et le règlement des actifs, tandis que l’écosystème au sens large se connecte à des infrastructures couvrant les wallets, les bridges, les DEX, les explorateurs, les infrastructures d’indexation/de données et les systèmes cross-chain, y compris des domaines tels que The Graph, Blockscout et LayerZero.

La cinquième couche est l’expansion de l’écosystème. À partir du Q3, la feuille de route de l’écosystème prévoit un développement progressif sur : l’infrastructure cross-chain LayerZero + OFT, les mises à niveau de l’explorateur, RocketSwap V3, le multisig Guard, NFT + DID, AI Meme / AI Agent, la tokenisation RWA, une plateforme décentralisée de trading de contrats et une assurance pour le trading de contrats. Tout cela ne doit pas être présenté comme des produits déjà en service et générateurs de revenus. Les produits en service doivent être évalués à travers leur usage et les données on-chain. Les intégrations en cours de développement doivent être évaluées à travers l’avancement technique et les annonces officielles. Les produits futurs doivent être vérifiés à travers les contrats, les transactions, les utilisateurs et les revenus une fois déployés.

Les grands réseaux crypto montrent pourquoi cette distinction compte. L’avantage défensif d’Ethereum n’est pas simplement le code source de l’EVM. Son effet de réseau vient des développeurs, de la liquidité, des wallets, des applications, de l’infrastructure, des standards et des utilisateurs qui interagissent entre eux. De même, une formule d’AMM peut elle-même être forkée ; recréer la liquidité, les intégrations, les utilisateurs, l’outillage développeur et les effets de réseau autour d’un DEX mature est nettement plus difficile.

Le réseau que SpartanOS tente de construire est donc : économie de tokens + liquidité + IA/intention + applications + infrastructure blockchain + développeurs + utilisateurs + communauté mondiale. Il serait prématuré de le décrire comme un avantage défensif absolu et impossible à copier. Une description plus juste est que SpartanOS construit un avantage défensif de réseau, dont la solidité devra en fin de compte être démontrée par la profondeur de liquidité, les utilisateurs actifs, l’adoption des applications, l’activité des développeurs, les revenus externes et les intégrations inter-écosystèmes.

6. Qu’est-ce qui est exactement vérifié on-chain, et qu’est-ce qui est simplement affirmé par une infrastructure IA off-chain ?

SpartanOS fait une distinction claire entre l’état on-chain et le calcul off-chain.

Les informations vérifiables de façon indépendante on-chain comprennent : les adresses de wallet, les contrats de tokens, les transferts RM/GD, les swaps, les variations de liquidité, les burns, les interactions avec les smart contracts, les hash de transaction et le règlement final des actifs. Ces faits n’exigent pas qu’un utilisateur fasse confiance à ce que dit le frontend de SpartanOS. Ils peuvent être vérifiés de façon indépendante par rapport à l’état de la blockchain concernée, via les explorateurs et, lorsque c’est pris en charge, via des infrastructures tierces de données/d’indexation blockchain. C’est l’une des propriétés fondamentales de la blockchain : les utilisateurs doivent pouvoir vérifier de façon indépendante les états critiques des actifs et des transactions plutôt que de se fier uniquement à l’interface du protocole lui-même.

Cependant, tous les composants du système ne sont pas automatiquement on-chain. Des éléments tels que certaines parties du calcul du score AICS, l’interprétation des intentions, l’analyse de données externes, les appels d’API, la prise de décision des agents et d’autres calculs off-chain doivent être traités séparément. Si un système off-chain effectue un calcul puis soumet une transaction à la blockchain, la blockchain peut prouver que la transaction finale a eu lieu. Elle ne prouve pas automatiquement que chaque calcul off-chain préalable était correct. Par conséquent : résultat on-chain ≠ calcul entier on-chain.

La frontière de confiance se décrit plus justement ainsi : l’IA / l’infrastructure off-chain se charge de l’intelligence, de l’analyse et de la logique d’exécution ; la blockchain vérifie l’état de confiance, les actifs, les transactions et le règlement final de valeur.

Si le calcul off-chain lui-même doit devenir vérifiable cryptographiquement, des technologies supplémentaires peuvent être nécessaires, selon l’implémentation, notamment des algorithmes publics, des oracles, des TEE, des preuves ZK, des signatures cryptographiques, des réseaux de validateurs ou d’autres systèmes de calcul vérifiable.

Nous distinguons donc les faits on-chain, vérifiables de façon indépendante via l’état de la blockchain, et le calcul off-chain, qui exige son propre mécanisme de vérification. Le fait qu’un résultat soit écrit sur la blockchain ne doit pas être présenté comme la preuve que l’ensemble du calcul off-chain a lui-même été effectué ou vérifié on-chain.

7. Comment SpartanOS prouve-t-il qu’un agent IA a réellement effectué le service qu’il prétend avoir effectué ?

Il existe deux niveaux de preuve distincts : la vérification du résultat d’exécution et la vérification du calcul.

Si un agent affirme avoir effectué un transfert, un swap, un stake ou une interaction avec un smart contract, l’utilisateur ne devrait pas avoir à faire confiance à un message du frontend disant « Terminé ». La preuve principale doit être la blockchain. Un utilisateur doit pouvoir vérifier le hash de la transaction, l’appel du contrat, les actifs en entrée, les actifs en sortie, les changements d’état du wallet et le règlement final.

Par exemple, si un agent affirme « J’ai échangé l’actif A contre l’actif B pour vous », la preuve pertinente n’est pas la déclaration de l’agent lui-même. L’utilisateur doit pouvoir vérifier si la transaction existe réellement, quel smart contract a été appelé, quelle quantité de l’actif A a quitté le wallet, quelle quantité de l’actif B a été reçue, et si la transaction a bien été réglée. C’est la vérification du résultat d’exécution. La blockchain est particulièrement efficace pour prouver qu’une action liée à des actifs a réellement eu lieu.

Cependant, un hash de transaction ne prouve pas automatiquement pourquoi l’agent a pris une décision donnée, si chaque entrée était exacte, ni si chaque étape de raisonnement interne était correcte. C’est un problème distinct : la vérification du calcul. Si l’objectif est de vérifier cryptographiquement le calcul interne de l’agent, des mécanismes supplémentaires peuvent être nécessaires, tels que des TEE, des preuves ZK, des systèmes d’oracles, des réseaux de validateurs, des signatures cryptographiques ou d’autres formes de calcul vérifiable.

Nous ne faisons donc pas l’affirmation techniquement inexacte selon laquelle « parce que la transaction est on-chain, chaque calcul d’IA qui la sous-tend est automatiquement digne de confiance ». Le modèle plus juste est : l’IA comprend l’intention, effectue l’analyse et assiste l’exécution ; la blockchain vérifie l’état des actifs et l’exécution finale.

Les infrastructures d’intention telles que dappOS illustrent la direction générale : les utilisateurs n’ont pas nécessairement besoin de comprendre manuellement chaque opération blockchain impliquée dans la réalisation d’une intention. La couche intention/exécution peut simplifier le routage et l’exécution, tandis que les résultats critiques sur les actifs doivent toujours revenir à un règlement vérifiable sur la blockchain.

Le principe est simple : ne vous fiez pas uniquement à un agent qui dit « J’ai accompli la tâche ». Vérifiez si la blockchain prouve que la tâche a réellement été accomplie. Si l’exigence va plus loin, pour prouver pourquoi l’agent a pris la décision ou que son calcul interne était correct, cela exige alors une couche cryptographique ou de calcul vérifiable distincte, et doit être évalué selon la technologie de vérification réellement déployée.
Citez une réponse en entier, ou envoyez le lien vers cette section, plutôt qu’une phrase isolée. Chaque réponse porte ses propres limites dans ses propres mots : les mécanismes ne garantissent aucun prix, la trésorerie n’est pas un dividende, une transaction sur la chaîne ne prouve pas le calcul qui la sous-tend, les éléments de la feuille de route ne sont pas des produits en service, et les multiplicateurs d’énergie sont des paramètres dynamiques relevés sur la dApp le jour même. Un promoteur qui omet ces limites ne cite plus le projet.
Les 15 objections qu’un promoteur entend la première semaine. Chacune a une réponse courte à dire à voix haute, une plus longue pour quand on insiste, et la phrase à ne pas dire. Copiez la réponse courte dans un chat ; ouvrez la section indiquée pour les preuves.
Demandez ce qu’ils veulent dire, puis répondez par le mécanisme. Un Ponzi paie l’ancien argent avec le nouvel argent et le cache. Ici, chaque versement est un achat : la turbine fait acheter à chaque claim la même quantité de RM sur le DEX avant qu’il ne soit libéré, la trésorerie, la liquidité et les adresses des fonds sont sur un explorateur public, et chaque position long terme a un plafond fixé en dollars le jour de son ouverture.
La version honnête a trois parties. D’abord, ce qui est vérifiable aujourd’hui : les réserves du bridge sur Etherscan, les chiffres de trésorerie et de liquidité sur le tableau de bord de la dApp, les échanges de RM et les manches de TempleRaid sur browser.anubispace.org, l’évaluation CertiK des contrats Spartan OS (zéro critique, zéro majeur, trois moyens résolus). Ensuite, ce qui relève de la déclaration du projet plutôt que d’un fait vérifiable : les taux, la feuille de route, le nombre d’utilisateurs. Enfin, le risque : les taux varient, le prix bouge, la taxe de vente monte à la baisse, et un plafond signifie qu’une position prend fin. Quelqu’un qui entend ces trois choses de votre part fera confiance au reste.
Ne dites pas « c’est impossible ». Ne le comparez pas à une banque. Ne citez pas le chiffre annualisé.
Ils sont élevés, ils varient, et ils sont plafonnés. 1.1% à 1.3% par jour sur une position long terme est le taux indiqué ce jour-là ; le plafond est de 4× à 5× de ce qui est entré, fixé en USDT ; le pool flexible paie environ 0.3% par 12 heures et peut bouger. Dites le plafond dans le même souffle que le taux, à chaque fois.
Expliquez d’où vient le versement tel que le projet le décrit : l’émission de RM, la répartition des frais de vente (0.5% plateforme, 1.2% rachat, 1.3% communauté, 2.0% écosystème), la taxe de vente supplémentaire à la baisse, et la turbine qui transforme chaque claim en achat. Expliquez ensuite ce qui le limite : le plafond sur chaque position long terme, l’instantané du rebase, et le protocole O² qui ralentit les ventes quand le prix baisse. Élevé et illimité, c’est une histoire. Élevé, plafonné et daté, c’est un term sheet.
Ne dites jamais « garanti ». Ne projetez jamais un revenu mensuel comme si le taux était fixe.
Anubis Foundation, qui a construit Origin (LGNS), WebKey et Melos, et maintenant sa propre chaîne. Anubis Labs est le bras de financement ; Spartan OS est sa première application. L’équipe publie sous le nom de la fondation plutôt que sous des noms personnels, ce qui est courant dans cette partie du secteur et qu’il est légitime de ne pas aimer. Ce que vous pouvez vérifier, c’est le travail : la chaîne est en service depuis avril 2026 avec plus de 100 millions de transactions, et les contrats ont été évalués par CertiK.
L’empreinte de la fondation est publique : deux ans, cinq continents, une centaine de projets, et l’instantané d’Origin avec 2.5 millions de détenteurs et une capitalisation boursière de $1.4 milliard à son pic. La direction de la société gère Spartan OS avec le plan déclaré de le faire tourner pendant des années, et plus grand et mieux qu’Origin. Le bureau de Dubaï et les réunions de leaders sont les lieux où l’on les rencontre en personne. Dites clairement que les fondateurs ne sont pas publics par leur nom, et que la personne qui décide doit mettre en balance un code source public, une chaîne publique et un audit.
N’inventez pas le nom ou la nationalité d’un fondateur. Ne prétendez pas avoir rencontré quelqu’un que vous n’avez pas rencontré.
Oui. RM est un token échangé ; la valeur en dollars de chaque versement dépend du prix du jour. Vendre dans une baisse porte une taxe qui monte avec la baisse. TempleRaid est un jeu de hasard. Une position long terme ne peut pas être dénouée avant terme. Quiconque vous dit le contraire ne décrit pas le programme.
Décrivez ensuite ce que le projet a construit pour réduire les dégâts, sans en faire un plancher : des plafonds fixés à l’entrée, de sorte qu’une position ne peut pas courir après le prix, la turbine qui convertit les claims en achats, O² qui relève la taxe de vente et protège la liquidité quand le prix baisse de 5% ou plus par rapport à la moyenne sur trois heures, le fonds de rachat, et le fonds de stabilité du prix (Price Stability Fund) de 1,000,000 USDT à une adresse publiée. Aucun de ces mécanismes n’est une garantie. Tous sont sur la dApp ou l’explorateur.
Ne dites pas « vous ne pouvez pas perdre ». Ne dites pas que le prix « revient toujours ».
Vous le pouvez, après une étape. Chaque claim passe par la turbine : vous achetez la même quantité de RM sur RocketSwap, le claim se débloque après 24 heures, et le RM acheté est à vous aussi. Le revenu de niveau exige de l’énergie en plus, une unité par RM, provenant d’une position de staking de 360 jours ou du burn de RM.
La turbine est le mécanisme que le projet met en avant quand on lui demande comment un token versant des rendements quotidiens est resté au-dessus de $30 pendant des mois : les rendements eux-mêmes sont une pression acheteuse. Cela signifie aussi que chaque versement coûte un achat équivalent avant de pouvoir être vendu, ce qu’un promoteur doit dire à voix haute. L’énergie ne s’applique qu’au revenu de niveau de 8%, 4% et 2%, pas au staking personnel, aux bonds ni aux récompenses de rang.
Ne décrivez pas la turbine comme des frais. Ne sautez pas les 24 heures.
Spartan OS a achevé une évaluation CertiK le 2 août 2026 : multisig de gouvernance, trésorerie, staking, distribution des récompenses et contrats centraux des tokens, avec zéro constat critique, zéro majeur et trois constats moyens résolus. GaleBridge a été audité par CertiK en octobre 2025. Anubis Chain déclare 137 contrats centraux vérifiés avec CertiK et Armor. Chaque actif transféré par bridge est émis un pour un contre des actifs verrouillés dans des contrats de bridge que vous pouvez lire sur Etherscan.
La sécurité à l’entrée dépend surtout de l’utilisateur lui-même : ID de chaîne 6714, adresses saisies depuis cette page, les quatre premiers et les quatre derniers caractères vérifiés, un petit test d’abord, la phrase de récupération (seed phrase) sur papier. Deux avis en vigueur comptent : il n’existe pas d’application officielle « Anubischat », et CertiK met en garde contre du code malveillant reconditionné dans des applications iOS. Transmettez les deux. Un audit couvre le code. Il ne couvre pas un lien de phishing.
Ne dites pas « audité » sans dire par qui et quand. N’envoyez pas de liens provenant de chats.
Alors vous connaissez déjà les deux questions qui comptent : ce qui limite le versement, et ce qui se passe à la baisse. Spartan OS répond à la première par un plafond fixé à l’entrée et à la seconde par O², la taxe de vente et le fonds de rachat. Origin exigeait trois branches ; Spartan OS en exige deux. La base de code est celle qu’Origin faisait tourner, sur une chaîne que la même fondation possède désormais.
Ne discutez pas du passé. Demandez ce qui a mal tourné pour eux : généralement un taux sans plafond, une sortie fermée, ou la promesse d’un promoteur. Montrez le plafond, montrez la turbine, montrez le tableau de la taxe de vente, et montrez l’explorateur. Laissez-les ensuite décider du montant, et suggérez d’abord une petite position. Environ $55 millions restent dans le pool d’Origin sur Polygon deux ans plus tard ; c’est un fait sur la longévité, pas une promesse sur celui-ci.
Ne dénigrez pas d’autres projets par leur nom. Ne promettez pas que celui-ci est différent ; montrez ce qui est différent.
Le programme paie pour la construction d’une communauté, au grand jour : 8%, 4% et 2% du ROI sur trois niveaux, puis douze rangs payés depuis le pool DAO sur la plus petite branche. Le lien de parrainage est la manière dont la dApp sait qui a présenté qui. Personne ne gagne sur le dépôt d’une recrue ; le revenu de niveau est une part de ce que la position de cette personne gagne elle-même.
Dites ce que la structure de rangs exige avant de dire ce qu’elle paie : votre propre position, un certain nombre de filleuls directs à partir de 100 USDT, et du volume dans deux branches, la plus grande branche qualifiant le rang et la plus petite payant la récompense. La plupart des gens resteront entre V1 et V3. Utilisez le calculateur de rang avec leurs vrais chiffres plutôt que le haut du tableau. Le lien de parrainage leur appartient, libre à eux de l’utiliser ou non ; les produits de staking paient la même chose dans les deux cas.
Ne vendez pas l’échelle au-dessus de V5 à quelqu’un qui n’a pas ouvert une première position. Ne l’appelez pas « passif ».
Elle cesse de payer. Une position de 540 jours qui a reçu $1,000 a versé $5,000 de valeur en RM, capital inclus (confirmé le 26 septembre 2026 : le capital compte à l’intérieur du plafond et n’est pas payé en plus). Si le plafond arrive avant le jour 540, le capital non encore libéré est gelé jusqu’à ce que vous ouvriez un nouvel ordre de 540 jours plus grand que ce reliquat ; il reprend alors sa libération selon le calendrier d’origine (tel qu’indiqué le 16 octobre 2026). Si le jour 540 arrive en premier, les récompenses s’arrêtent ce jour-là, plafond atteint ou non. Dans les deux cas, vous ouvrez un nouvel ordre si vous voulez continuer. Le staking flexible n’a ni plafond ni durée ; le capital peut être retiré à tout moment.
Aux taux indiqués, les positions 360 et 540 jours atteignent leur plafond en dix à onze mois environ, avant la fin de la durée ; la position 180 jours atteint d’abord la fin de sa durée, à environ 3× l’entrée, sous son plafond. Le burning bond libère 250% de l’ordre en cinq mois et demi environ à 1.5% par jour. Dites laquelle s’applique, et que tout cela est de l’arithmétique sur le taux indiqué aujourd’hui, qui varie.
Ne décrivez pas le plafond comme une perte. Ne promettez pas un renouvellement aux mêmes conditions. Ne dites pas que le capital gelé est perdu : il est libéré une fois le nouvel ordre actif.
Parce que la fondation l’est, et parce que sa communauté a d’abord été construite là-bas : les 2.5 millions de détenteurs d’Origin, les utilisateurs de Melos et de WebKey, les événements de lancement à Kuala Lumpur et dans la région. Le matériel en anglais existe parce que cette communauté se construit maintenant ici. La chaîne, les contrats et l’explorateur n’ont pas de langue.
Cette bibliothèque existe pour cette raison : les documents officiels traduits ou reproduits tels que publiés, les annonces en anglais clair avec la date, les tutoriels avec sous-titres en anglais, et un seul endroit pour vérifier un chiffre. Si l’inquiétude de la personne porte en réalité sur la responsabilité plutôt que sur la langue, répondez-y avec l’audit, la chaîne publique et les réunions à Dubaï.
N’en faites pas une question de nationalité. Ne traduisez pas un chiffre que vous n’avez pas vérifié.
Vous le pouvez. Ne le faites pas. Commencez avec un montant dont l’absence ne vous manquerait pas, faites un cycle complet (staking, claim, turbine, libération), puis décidez. Le programme récompense les positions long terme, et une position long terme ne peut pas être dénouée avant terme, donc la deuxième décision doit se prendre une fois la première derrière vous.
Un leader qui dit à un nouveau de commencer petit est le leader avec qui cette personne reste. Montrez les minimums : 1 USDT pour le staking et les bonds, 500 USDT pour le coffre de stabilité, 200 USDT pour la réserve de récompenses supplémentaires sur les positions 360 et 540 jours. Montrez ensuite ce que chaque produit paie à leur montant sur le calculateur, plafond et date attachés.
Ne fixez pas d’objectif. N’empilez pas les produits pour un inconnu.
Aucun, parce que ce n’est pas le modèle. Spartan OS indique que le capital entrant dans le protocole va du côté des actifs, à la liquidité, à la trésorerie et à la liquidité détenue par le protocole, tandis que le RM est émis en contrepartie selon les règles du protocole, verrouillé, libéré de façon contrôlée et équilibré par O². Un pourcentage décrirait un fonds qui répartit les dépôts, ce que le projet dit ne pas gérer.
Donnez les deux côtés d’un seul souffle : quels actifs du protocole l’argent crée, et quelle offre future de RM est créée en contrepartie et comment elle atteint le marché. Transmettez ensuite la question de due diligence du projet lui-même : pour chaque unité de capital, quels actifs sont créés, quelle offre de RM ou quel passif futur est généré, comment elle est libérée, et ce qui l’équilibre face à la demande réelle et à la liquidité. Pointez vers les données qui y répondent : l’émission nette de RM, les volumes de rachat et de burn, la POL et la profondeur de liquidité, la rétention, et la chute et la reprise du 13 septembre.
N’inventez pas un pourcentage pour satisfaire la question. Ne dites pas que les mécanismes garantissent quoi que ce soit ; la déclaration dit qu’ils ne peuvent pas contrôler les comportements.
C’est le risque autour duquel la conception est bâtie, et le projet le dit dans ses propres réponses de due diligence. Le RM n’atteint pas le marché au moment où il est émis : le staking long terme, les bonds 360 et 540 jours et les intérêts composés le retiennent ; chaque claim Turbo exige un achat de même taille, qui reste ensuite dans une période de silence de 24 heures ; le RM brûlé pour de l’énergie quitte l’offre pour de bon ; O² relève la protection côté vente quand les ventes dépassent les achats ; et les applications sont censées le consommer. Rien de tout cela ne garantit un prix.
Donnez-leur les chiffres à surveiller plutôt qu’un argument : la nouvelle offre de RM face à l’offre en circulation, la demande d’achat Turbo, les RM verrouillés à long terme, les RM brûlés, et la profondeur de liquidité. Ce sont les indicateurs du projet lui-même, et tous sont sur le tableau de bord ou l’explorateur. La seule phrase à retenir : les mécanismes améliorent la structure de l’offre et de la demande ; que la demande croisse assez pour absorber l’offre, ce sont les données qui le montreront, et personne ne peut le promettre.
Ne dites pas que RM ne peut pas baisser. Ne dites pas qu’O² arrête les ventes ; il ralentit une cascade et donne du temps à la liquidité.
C’est un jeu de hasard avec de l’argent en jeu, on-chain, avec un aléa prouvable et des rounds de soixante secondes, et un joueur peut perdre ce qu’il mise. C’est une application sur Spartan OS, pas le programme. Personne n’a besoin d’y jouer pour staker.
Le projet décrit un mécanisme d’assurance derrière le jeu et les manches sont lisibles sur l’explorateur. Dites le risque avant la fonctionnalité, à chaque fois, et n’envoyez jamais le jeu à quelqu’un qui a posé une question sur le staking.
Ne décrivez pas TempleRaid comme un revenu. Ne l’envoyez à personne de moins de 18 ans ni dans une juridiction où c’est illégal.
Ce sont les chiffres du projet, avec l’étiquette que le projet leur donne lui-même. Les 35 millions USDT sont la base de capital totale indiquée au 26 septembre 2026 ; le 19 octobre 2026, le projet a indiqué 39 millions (35 millions dans le pool RM/USDT, 4 millions en réserve), et le 27 octobre 2026 40 millions (36 millions dans le pool, 4 millions en réserve) avec 41 millions comme prochain objectif. Les 36 millions et les 50 millions sont ce que le message aux partenaires internationaux appelle des objectifs de développement, et le même paragraphe dit qu’ils ne sont pas des garanties de rendement ni du prix du RM, lequel est fixé par l’offre et la demande, la liquidité et le développement de l’écosystème.
Envoyez le message en entier plutôt que la ligne des jalons. Son argument est l’inverse d’une promesse : le projet a atteint 35 millions à travers un cycle qui a inclus une correction et une période où la confiance a été mise à l’épreuve, et il raconte cette histoire aux nouveaux marchés pour qu’ils ne confondent pas la croissance avec une ligne droite. Le lecteur peut comparer les chiffres du tableau de bord dans Conditions du jour aux 35 millions et tirer sa propre conclusion sur la distance jusqu’à 50.
Ne dites pas « nous allons vers 50 millions ». Ne transformez pas un objectif en date. Ne citez pas les jalons sans la phrase qui les suit.
Chaque réponse ici reprend ce que le projet a déclaré ou ce qui peut être vérifié sur une page publique. Aucune ne promet un rendement, et aucune ne doit être envoyée avec un taux attaché sans plafond ni date.
Quatre tableaux pour les deux questions que chaque promoteur entend : pourquoi cette chaîne, et pourquoi ce programme. Deux sont les nôtres, face à des conceptions courantes ; deux sont ceux du projet, reproduits tels que publiés. Dites lequel vous citez.
| Chaîne EVM typique | Anubis Chain, telle que décrite par Anubis | |
|---|---|---|
| Unité de frais | Le token propre à la chaîne ; les frais bougent avec son prix | gasDAI, adossé au DAI ; les mêmes frais chaque jour, une fraction de centime |
| Transactions en attente | Visibles par les producteurs de blocs ; front-running et attaques sandwich possibles | Chiffrées jusqu’à ce que leur place dans un bloc soit fixée ; front-running empêché par conception |
| Confidentialité | Tout public, ou tout caché sur une chaîne de confidentialité | Public par défaut ; un utilisateur peut masquer son identité tandis que le protocole reste auditable |
| Finalité | Probabiliste sur de nombreuses chaînes ; réorganisations possibles | Finale dès que deux tiers des validateurs signent ; aucune réorganisation |
| Outillage | Varie selon la chaîne | Outillage Ethereum inchangé : MetaMask, Solidity, Hardhat, Remix |
| Qui la détient | Une équipe distincte des applications qui y tournent | La fondation qui a construit la première application a aussi construit la chaîne |
| Où vérifier | Variable | browser.anubispace.org, chainlist.org/chain/6714, etherscan.io pour les bridges |
La colonne de gauche décrit des conceptions courantes, pas une chaîne nommée en particulier. La colonne de droite telle que décrite par Anubis Chain dans sa documentation et le guide technique ; l’unité de frais et l’ID de chaîne sont vérifiables sur chainlist.org.
| Blockchains publiques traditionnelles, telles qu’Anubis les décrit | AnubisChain, dans ses propres mots | |
|---|---|---|
| Positionnement | Réseau de transactions général ou réseau d’exécution haute performance | Chaîne publique de confidentialité AGI |
| Confidentialité | Transparence de base totale, fonctions de confidentialité limitées | Preuves à divulgation nulle de connaissance avec protection sélective de la confidentialité |
| Intelligence | Centrées sur la seule exécution de smart contracts | AGI, agents IA, analyses intelligentes et services automatisés intégrés |
| Actifs | Circulation des seuls actifs on-chain | Actifs on-chain, RWA, DeFi et capital numérique réunis |
| Confiance dans les données | Traçabilité on-chain de base | Vérifiabilité des actifs transparents, des enregistrements cross-chain et des relations de réserve |
| Écosystème | Applications isolées développées en parallèle | Applications, actifs, trafic, IA, outillage et développeurs coordonnés |
| Soutien aux développeurs | Soutien limité au déploiement sous-jacent | Boîtes à outils, incubation, intégration IA, collaboration mondiale |
| Évolutivité | Optimisées pour des activités isolées et autonomes | Conçue pour la croissance à long terme de systèmes d’écosystème intelligents |
Reproduit de l’infographie « AnubisChain × Spartan OS » publiée par l’équipe Spartan OS en juillet 2026. Les deux colonnes sont la propre description d’Anubis Chain ; la colonne de gauche ne nomme aucune chaîne précise. Considérez-la comme le positionnement du projet, pas comme une référence indépendante.
| Autres programmes de type Olympus, en général | Spartan OS, tel qu’indiqué les 7 et 14 septembre 2026 | |
|---|---|---|
| Capital | Bloqué jusqu’à la fin de la durée | Libéré par portions quotidiennes dès le premier jour, avec les intérêts et les récompenses supplémentaires, le tout dans la limite du plafond |
| Plafond des versements | Souvent aucun | 4×, 4.5× ou 5× de la valeur d’entrée, fixé en USDT à l’entrée |
| Structure d’équipe | Trois branches (Origin : trois équipes à $50,000) | Deux branches ; V1 à $500, trois filleuls directs et $10,000 par branche |
| Ce que devient un versement | Reste dans le wallet, prêt à être vendu | Passe par la turbine : un achat équivalent, puis une attente de 24 heures |
| Vendre dans la baisse | Même coût que toute autre vente | La taxe monte de 5% vers 30% à mesure que le prix baisse par rapport à sa moyenne sur trois heures |
| Même rang, même rémunération | Généralement | Le score AICS module la rémunération dans la fourchette : le leader actif gagne plus que le leader passif |
| La chaîne | Louée | Détenue par la fondation qui a construit le programme |
Tel qu’indiqué par Spartan OS ; les taux varient et les plafonds sont fixés à l’entrée. Pas une promesse de rendement.
| Olympus DAO | Protocole d’équilibrage adaptatif O² | |
|---|---|---|
| Liquidité | Liquidité contrôlée par le protocole (POL) | POL plus ajustement dynamique de la liquidité (couche IA et stratégie) |
| Modèle de rendement | APY élevé, piloté par le rebase | Mécanisme de plafond de revenus plus libération adaptative |
| Régulation du marché | Repose sur la théorie des jeux et l’auto-équilibrage du marché | Ajustement actif de la stratégie (APG × APH) |
| Logique de stabilité | Soutien de valeur non ancré | Stabilisation fondée sur le sentiment et les données |
| Offre | Principalement l’expansion par rebase | Mint × burn × rachat, équilibre à trois voies |
| Contrôle du risque | Repose sur le comportement des participants | Intervention du protocole : taux de taxe, rachat, LP |
| Gouvernance | Gouvernance DAO | DAO plus multisignature plus exécution de stratégie par couches |
| Flexibilité | Mécanismes essentiellement fixes | Ajustement dynamique des paramètres |
Page 29 de l’Economic Model Analysis de Spartan OS, telle que publiée. Une comparaison écrite par une seule partie ; la colonne Olympus est le résumé de Spartan OS, pas celui d’Olympus DAO.
Deux documents A4 pour tous, et le manuel Phalanx : les étapes, les conditions du jour, chaque réponse et chaque objection dans un seul fichier pour le téléphone. Le document leader se trouve dans l’espace Leaders.
Qui l’a construit, ce qui tourne sur la chaîne, le bilan des quatre-vingt-dix jours, le programme dans ses grandes lignes, O², le glossaire et les liens officiels.
Comment démarrer en sept étapes, le bond d’abord et le staking ensuite, les conditions telles qu’affichées le 9 novembre 2026 avec les vingt et un contrats publiés vérifiés, chaque fiche de savoir par thème, les scripts d’objection, les onze réponses de due diligence, le message aux partenaires internationaux et les textes des bonds, les annonces, les règles de sécurité et les liens officiels. Pour lire hors ligne et pour imprimer.
Paramètres du réseau, architecture, contrats, audits, treize guides pas à pas, la liste de contrôle de sécurité et le dépannage.
Pour Telegram, WhatsApp et X. L’image est pour le chat ; le PDF pour l’impression ou en pièce jointe. Six pages, toutes pour tous ; l’édition leader se trouve dans l’espace Leaders.
La chaîne en une page : ce qui tourne dessus, ce que montre l’explorateur, qui l’a construite.
Deux tokens, cinq flux de revenus, l’échelle des rangs. La page à envoyer en premier.
Anubis Foundation, la chaîne, le bridge, le DEX, TempleRaid et Spartan OS en un seul ensemble.
La première application : comment RM et GD circulent dans le jeu, et ce que fait un joueur.
Où va chaque token : staking, bonds, la turbine, la taxe de vente, O².
Sept étapes du wallet au premier bond, avec les cinq liens officiels en codes à scanner. Le staking vient ensuite.
Enregistrés par l’équipe Phalanx sur les vraies applications, en français, de deux à quatre minutes chacun. Choisissez votre wallet une fois et chaque leçon affiche le film correspondant : Bitget Wallet et AstraCore pour le parcours complet, TokenPocket pour les leçons sur le wallet. Chaque leçon renvoie à sa version écrite dans Entrer, et les paramètres de la chaîne et les adresses des tokens que les films indiquent se trouvent dans la section 20, Liens.
Installez le wallet depuis la boutique, créez un nouveau wallet, sauvegardez la phrase de récupération sur papier, passez sur Anubis Chain.
Pas de film distinct pour ce wallet : les étapes dans la dApp sont les mêmes, le film Bitget est donc affiché.
Importez les deux tokens Spartan OS par adresse de contrat pour que le wallet les affiche. Les adresses sont dans la section 20, Liens.
Pas de film distinct pour ce wallet : les étapes dans la dApp sont les mêmes, le film Bitget est donc affiché.
Achetez des USDT sur un exchange, retirez-les vers le wallet sur BNB Chain (BEP-20), avec un peu de BNB pour le gas là-bas.
Pas de film distinct pour ce wallet : les étapes dans la dApp sont les mêmes, le film Bitget est donc affiché.
Le bridge, tapé à la main : USDT de BNB Chain vers Anubis, et BNB swappé puis transféré par bridge en gasDAI, celui qui paie tous les frais. Couvre B2, B3 et B4.
Pas de film distinct pour ce wallet : les étapes dans la dApp sont les mêmes, le film Bitget est donc affiché.
Ouvrez la dApp via le lien de parrainage ou saisissez le code, connectez le wallet sur Anubis, laissez-le se synchroniser. Le parrain est lié une seule fois.
Pas de film distinct pour ce wallet : les étapes dans la dApp sont les mêmes, le film Bitget est donc affiché.
Ce que signifie chaque ligne du tableau de bord : les soldes, les taux et plafonds en direct, les produits, la page d’invitation. Un film pour chaque wallet.
Pas de film distinct pour ce wallet : les étapes dans la dApp sont les mêmes, le film Bitget est donc affiché.
Le swap de USDT en RM sur le DEX de la chaîne, un pour un en pensant à la turbine. C’est aussi l’opération que la turbine demande après chaque claim.
Pas de film distinct pour ce wallet : les étapes dans la dApp sont les mêmes, le film Bitget est donc affiché.
Le produit flexible : entrez, lisez le taux à l’écran, sortez quand vous voulez. Le staking vient après le bond, une fois que vous êtes dans le système et détenez du RM acheté auprès de votre leader.
Version française en préparationPas de film distinct pour ce wallet : les étapes dans la dApp sont les mêmes, le film Bitget est donc affiché.
Le produit de staking long et l’activation que demande le tableau de bord. Le bond vient d’abord (C6) ; le staking suit une fois que vous êtes entré et détenez du RM acheté auprès de votre leader. Ce film est pour cette étape-là.
Pas de film distinct pour ce wallet : les étapes dans la dApp sont les mêmes, le film Bitget est donc affiché.
Le bond 540 jours : du RM au prix du bond, libéré chaque jour, plafond 5× fixé à l’entrée. Lisez le prix, la remise et le plafond à l’écran avant de confirmer.
Pas de film distinct pour ce wallet : les étapes dans la dApp sont les mêmes, le film Bitget est donc affiché.
Le produit coffre de stabilité : ce qu’il contient, comment il libère, où il se trouve sur le tableau de bord. Lisez les conditions à l’écran ; elles varient.
Pas de film distinct pour ce wallet : les étapes dans la dApp sont les mêmes, le film Bitget est donc affiché.
Chaque libération se réclame via la turbine : l’achat un pour un sur RocketSwap, les 24 heures, le RM et le GD dans le wallet. Un film pour chaque wallet.
Pas de film distinct pour ce wallet : les étapes dans la dApp sont les mêmes, le film Bitget est donc affiché.
Le bridge retour d’Anubis vers BNB Chain, puis de là vers un exchange. N’envoyez jamais des actifs Anubis directement vers un exchange. Un film pour chaque wallet.
Pas de film distinct pour ce wallet : les étapes dans la dApp sont les mêmes, le film Bitget est donc affiché.
A1 le wallet, A3 les tokens, B1 les fonds sur BNB Chain, B2 le bridge et le gasDAI, C1 rejoindre, C2 lire le tableau de bord, puis les produits (C3 à C7), D1 le claim. B5, la sortie, est à la fin parce que c’est le film que tout le monde devrait avoir vu avant d’en avoir besoin.
Les films montrent les wallets et la dApp tels qu’ils étaient fin septembre 2026 ; les écrans changent, les paramètres non : ID de chaîne 6714, RPC rpc.anubispace.org, frais en gasDAI. Quand un film affiche un taux, c’est le taux du jour de l’enregistrement. Rien dans un film n’est une promesse de rendement.
Les cinq mêmes que la diapositive 15 et le one-pager 06, puis les six canaux ajoutés en septembre : le nouveau compte principal d’Anubis Chain sur X, Anubis Labs, la Resource Library officielle, AC Wallet, le launchpad et la documentation développeur ; puis les quatre bibliothèques officielles dans d’autres langues. Ils s’ouvrent au clic et se scannent depuis un téléphone.
Saisissez-les ou copiez-les depuis cette page ; jamais depuis un chat. Comparez les quatre premiers et les quatre derniers caractères avant d’enregistrer. La liste complète des vingt et un contrats, chacun vérifié sur l’explorateur, se trouve dans Conditions du jour.
| Nom du réseau | Anubis | |
| URL RPC | https://rpc.anubispace.org | |
| ID de chaîne | 6714 | |
| Symbole de la devise (affiché gasDAI) | DAI | |
| Explorateur de blocs | https://browser.anubispace.org |
| Token RM (Rome) | 0x2e045e1380f5f5b6e7550328910a7377c9fce59d | Explorateur |
| Token GD (Gladiator) | 0x21b6b0b3fab224921d3054d187e324a673411b4c | Explorateur |
| USDT (adossé) | 0xDfb6a28BC6DC51fed17c27C880F2c66cDd040A3e | Explorateur |
| DAI (adossé) | 0x83fd06F0846d9D90B3016bF670Efe2E0B11cDe14 | Explorateur |
Anubis Chain · paramètres du réseau
Nom du réseau : Anubis
URL RPC : https://rpc.anubispace.org
ID de chaîne : 6714
Symbole de la devise (affiché comme gasDAI) : DAI
Explorateur de blocs : https://browser.anubispace.org

Adresses des contrats de tokens sur Anubis
Token RM (Rome) : 0x2e045e1380f5f5b6e7550328910a7377c9fce59d
Token GD (Gladiator) : 0x21b6b0b3fab224921d3054d187e324a673411b4c
USDT (adossé) : 0xDfb6a28BC6DC51fed17c27C880F2c66cDd040A3e
DAI (adossé) : 0x83fd06F0846d9D90B3016bF670Efe2E0B11cDe14

Comparez les quatre premiers et les quatre derniers caractères avant d’enregistrer une adresse. Source : liste des comptes de service Spartan OS des 25 et 26 septembre 2026, chaque adresse vérifiée sur browser.anubispace.org.
 Anubis ChainSite officielanubischain.ai
 Spartan OSCompte officiel sur Xx.com/Spartan_Arena_
 Anubis ChainCompte principal sur X depuis le 9 octobre 2026x.com/AnubisLayer1
 Anubis BridgeTransférer des USDT ou des DAI sur la chaîneapp.anubisbridge.com
 ExplorateurChaque chiffre, vérifiablebrowser.anubispace.org
 Anubis ChainCompte écosystème sur X ; compte principal du 16 septembre au 9 octobre 2026x.com/AnubisChainL1
 Anubis LabsCompte officiel sur Xx.com/Anubis_Labs
 Anubis ChainAncien compte sur X ; les annonces de juin à septembre 2026x.com/ANUBISCHAIN_
 Resource LibraryBibliothèque officielle en anglais sur Telegramt.me/SpartanOSLibrary
 AC WalletWallet AstraCore, iOS et Androidapi.astracorewallet.app
 Capybara LaunchLaunchpad officielcapybaralaunch.com
 Documentation développeursDocumentation Anubis Chain sur GitHubgithub.com/anubis-chain/docs
 Bibliothèque chinoiseSpartanOS华语资料库 · Telegramt.me/SpartanOSResourceLibraryCN
 Bibliothèque coréenneSpartanOS 데이터베이스 · Telegramt.me/SpartanOSKoreanLibrary
 Bibliothèque japonaiseSpartanOSデータベース · Telegramt.me/SpartanOSJapaneseLibrary
 Bibliothèque vietnamienneCơ sở dữ liệu SpartanOS · Telegramt.me/SpartanOSVietnameseLibrary
Chaque adresse a été ouverte et vérifiée le 26 septembre 2026. Envoyez à un membre la bibliothèque dans sa propre langue plutôt qu’une traduction de celle-ci. La bibliothèque anglaise reste la référence pour l’Inde jusqu’à la publication des supports en hindi que le projet a promis le 25 septembre.
 RocketSwapLe DEX sur Anubis Chainrocketswap.org
 Bridge HurricaneBridge cross-chain, GaleBridgegalebridge.net
 BridgersBridge cross-chain tiersapp.bridgers.xyz
Vérifiez les quatre premiers et les quatre derniers caractères de chaque adresse avant d’approuver. Ne prenez les liens que sur anubischain.ai. Conservez la phrase de récupération (seed phrase) hors ligne. Aucun compte officiel ne vous la demandera jamais.
Ces six pages sont gérées par des tiers et ont été listées par Anubis Chain le 20 septembre 2026. Elles s’ouvraient au moment de la publication ; ce qu’elles affichent leur appartient, pas à Spartan OS.
Quinze stickers Spartan OS avec légendes en français, et les vingt stickers Anubis que l’équipe de la chaîne a publiés le 18 septembre 2026. Un seul appui ajoute un pack à Telegram ; les fichiers sont ici pour WhatsApp et les autres applications.
Scannez depuis un téléphone, ou appuyez sur le bouton. Le pack s’installe en une seconde.
Quinze fichiers, 512 × 512, WebP. Appuyez sur l’un d’eux pour l’enregistrer pour WhatsApp ou toute autre application.
Le pack avec légendes en français est en cours de publication sur Telegram. D’ici là, le bouton installe le pack anglais ; les fichiers ci-dessous portent les légendes en français.
 C’est parti !
 Imbattables !
 Protégez le consensus !
 Bien joué !
 Rassemblement !
 En avant, ensemble !
 Saisissez-la !
 Intérêts composés !
 Toujours plus haut !
 Bien reçu !
 300 guerriers, rassemblement !
 Spartan OS, inarrêtable !
 Sans peur, jusqu’au sommet !
 Bouclier levé, mission accomplie !
 Spartan OS construit l’avenir !
Scannez depuis un téléphone, ou appuyez sur le bouton. Le pack s’installe en une seconde ; les stickers sont animés.
Vingt aperçus animés ci-dessous ; appuyez sur l’un d’eux pour enregistrer le WebM original (512 × 512, le format de sticker vidéo de Telegram). Le zip contient les vingt.
Cent pièces pour TOKEN2049 et après : 80 noires, 20 ivoire ; 72 t-shirts, 28 hoodies ; dix thèmes, du dieu de la chaîne à Singapour. Le lookbook montre chaque pièce ; les fichiers d’impression sont prêts pour tout imprimeur DTG ou DTF à 300 dpi, avec le placement dans la fiche technique.
Bord supérieur d’une impression avant à 7 cm sous la couture du col ; 30 cm de large à partir de la taille M, 27 cm en S. Dos des hoodies de 36 cm de large, impressions côté cœur de 9 cm. Sous-couche blanche sur les vêtements noirs. Deux designs, 007 et 024, ont un fichier v2 avec la hauteur d’impression plafonnée ; la fiche technique précise lesquels.
L’emblème monochrome Spartan OS (le casque dans l’anneau, 28 septembre 2026), le brand book du bureau et de l’environnement, les roll-ups pour impression, les rendus du stand et du bureau, et l’avatar Phalanx. Utilisez les fichiers tels qu’ils sont fournis ; les logos officiels en couleurs restent tels que le projet les fournit.
Fond noir, logos en laiton, une ligne vert citron. L’emblème monochrome est destiné au vinyle découpé, au laiton gravé, aux plaques de porte et à l’impression monochrome ; l’emblème officiel en couleurs reste pour les écrans et le merch. L’emblème, les noms des salles et la phrase de la citation sont des propositions faites à l’équipe Spartan OS jusqu’à confirmation ; rien n’est fabriqué avant cela.
La plupart des conversations se gagnent ou se perdent selon ce qui arrive en premier et en quelle quantité. Envoyez moins, dans le bon ordre.
Le deck promoteur raconte toute l’histoire en quinze diapositives, de l’Anubis Foundation aux liens officiels. Envoyez le PDF avec le premier message ci-dessous, et rien d’autre.
Pour quelqu’un qui découvre tout cela, envoyez plutôt le guide simple : une page, gros caractères, les mêmes chiffres avec leurs dates, quatre étapes. spartanphalanx.app/start_fr. Ajouté le 9 octobre 2026.
Deux jours plus tard, le one-pager 06, Démarrer, et les deux jeux de stickers. Une page répond aux questions pratiques ; les stickers donnent au groupe le sentiment d’être une équipe.
Ouvrez le PPTX, présentez les diapositives 2 à 15 en quarante-cinq minutes, puis laissez la diapositive 15 à l’écran pendant qu’ils scannent les codes. Le guide détaillé et le guide technique servent pour la deuxième et la troisième question.
Le document leader, le kit du présentateur pour Zoom, le one-pager 07, la politique des réunions, les règles confirmées et les règles encore ouvertes, et le déroulement d’une semaine de leader. Ouvert à tous les leaders ; à utiliser dans les appels et dans l’équipe, pas sur les canaux publics.
Staking, bonds, énergie, la turbine, revenu de niveau, l’échelle des rangs, O², comment présenter. À ne pas publier publiquement.
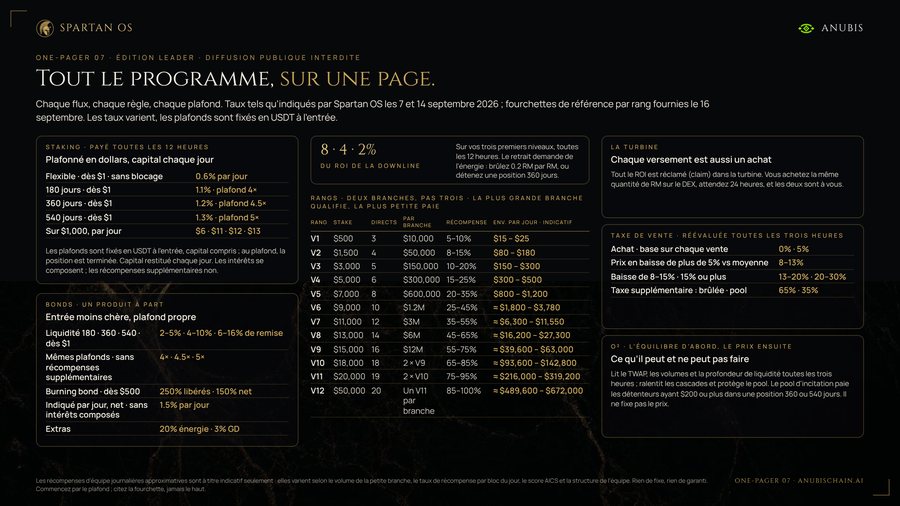
Les quinze diapositives avec ce qu’il faut dire sur chacune, le minutage, les objections et la conclusion.
Une communauté disposant de la qualification requise fait sa demande à l’avance, avec des frais selon la taille : 500 USD pour 30 personnes, 800 USD pour 50, 1,500 USD pour 100. En ligne ou dans un groupe communautaire, animée par les leaders locaux, avec des membres de l’équipe centrale présents. Si la performance après l’événement atteint au moins 150% des frais, l’excédent est remboursé ; sinon, la communauté hôte prend en charge la moitié du coût. Faites la demande trois à cinq jours à l’avance, payez par voie électronique, obtenez l’approbation avant l’événement, conservez les captures d’écran et le lien. Tel que publié dans la Resource Library ; confirmez les conditions en vigueur auprès de l’équipe des opérations.
Confirmé le 24 septembre 2026 : le différentiel est la différence de pourcentage entre deux rangs, versée au rang supérieur (V7 à 60% et V8 à 70% donnent 10% au V8) ; les rangs V10 à V12 exigent deux branches détenant chacune le rang inférieur, pas un volume ; la petite zone est l’ensemble des branches les plus petites. Confirmé le 26 septembre 2026 : le bonus de rang égal représente 10% à 15% des gains applicables de la position de rang égal la plus proche sous vous, une seule fois, et la récompense de dépassement (override) suit le même principe de position la plus proche ; le stake personnel V12 est de 50,000 USDT et les 25,000 figurant sur une page ne doivent pas être utilisés ; les multiples d’énergie sont ceux que la dApp affiche le jour même (260% en staking, 557% en burning le 26 septembre, tous deux dynamiques), et les chiffres de 150%/200% et de 2 à 6 fois du matériel plus ancien ne doivent pas les remplacer ; le capital est compris dans le plafond de 4×, 4.5× et 5× et n’est pas versé en plus. Encore ouvert : où, entre 10% et 15%, se situe un bonus donné, et si deux positions de rang égal dans deux branches différentes paient toutes les deux. Le calculateur applique les règles confirmées sur des bases estimées et indique quelle partie est une estimation.
Mettez le bond en avant à ce stade plutôt que le staking classique : c’est la réponse du projet le 25 septembre, au motif que le bond comporte une remise (10.64% et 14.79% sous le marché pour 360 et 540 jours ce jour-là, variable) et que le capital et les récompenses sont libérés chaque jour. Envoyez le message aux partenaires internationaux avant les chiffres, quand la personne a le temps de le lire ; c’est le récit, par le projet lui-même, de la correction et de la reprise, et il porte l’avertissement sur les jalons de 36M et 50M. Des PDF et des tutoriels en hindi ont été promis par le projet le 25 septembre ; en attendant, la bibliothèque en anglais est la référence pour l’Inde. Un consultant et leader communautaire indien peut rejoindre les sessions d’équipe selon un calendrier fixe plutôt que chaque jour ; convenez des créneaux via Alex. Les vingt et une adresses de contrat sont listées dans Conditions du jour avec la vérification sur l’explorateur ; l’adresse du Charge Incentive Pool (pool d’incitation) n’est pas confirmée et les membres ne doivent rien y envoyer.
La bibliothèque est la base de données. Une question va d’abord à l’assistant, puis aux cartes Savoir, puis passe par le bouton de commentaires en bas de l’écran, qui l’envoie à l’équipe Phalanx. Ce qui manque est ajouté dans l’édition suivante. Personne ne répond aux questions une par une en privé.
Avant tout appel. La section Actualités, du plus récent au plus ancien. Transférez chaque avis de sécurité le jour de sa parution.
Taux, prix des bonds et plafond du coffre sur spartanar.org. Si un chiffre diffère de Conditions du jour, la dApp a raison ; laissez une note via le bouton de commentaires pour que la page soit mise à jour.
Les calculateurs, avec le montant et la structure propres à la personne. Jamais le haut du tableau.
Toute question à laquelle cette page n’a pas pu répondre passe par le bouton de commentaires en bas de l’écran. L’édition suivante la reprend.
Matériel leader, ouvert à tous les leaders sur cette page. Utilisez-le dans les appels et dans l’équipe ; ne le publiez pas sur les canaux publics.
Courts, simples et fidèles au matériel. Copiez, modifiez les parties entre crochets, envoyez.
Un mot rapide. Je vous envoie le deck Spartan OS. Il tourne sur Anubis Chain, en service depuis avril, avec son propre explorateur, donc chaque chiffre qu’il contient peut être vérifié ce soir. Le staking paie chaque jour en RM, les bonds sont à part, et l’échelle des rangs est publiée. Quinze diapositives, dix minutes. Dites-moi sur quelle diapositive vous vous arrêtez et je répondrai à celle-là en premier.
Le deck est-il bien arrivé ? La page sur laquelle la plupart des gens posent des questions est le tableau de staking : un taux par période, chacun avec son plafond et sa date, rien de garanti. Si vous voulez la version en une page, je vous l’envoie. Si vous voulez qu’on passe les chiffres en revue, j’ai un créneau Zoom demain soir.
Présentation guidée de Spartan OS, demain à [heure], quarante minutes. Je présente le deck, puis nous ouvrons l’explorateur ensemble et vérifions les chiffres en direct. Apportez une question à laquelle vous voulez une réponse avant de placer quoi que ce soit. Lien : [lien Zoom].
Une chose encore avant tout chiffre. Le projet a écrit un message pour les personnes qui rejoignent depuis l’extérieur de la Chine : comment il a atteint 35 millions USDT depuis avril, avec la correction au milieu et la reprise ensuite, et les six lignes de discipline que les premières communautés en ont tirées. C’est la meilleure réponse que j’aie à « pourquoi devrais-je faire confiance à cela ». Dix minutes : [lien vers la section Déclarations officielles]. Lisez-le avant le deck si vous le pouvez.
Deux choses, dans cet ordre. Le canal Phalanx, où le matériel et les annonces arrivent en premier : t.me/spartanos_phalanx. Ensuite, seulement une fois votre décision prise, le lien d’inscription : spartanar.org/myinvite?code=0x83659d0BDF57ac8550060E869fC5926e52E2e5Fe. La dApp lie le compte à la personne dont le lien a servi à la première connexion, donc utilisez celui-ci et non un lien tiré d’un chat public. Commencez avec un petit montant.
Chaque chiffre de cette page porte sa propre date et sa source. Quand quelque chose change sur spartanar.org ou dans une déclaration officielle, la page est reconstruite et cette ligne change.
Touchez le film pour afficher les commandes · Échap ou × pour fermer